猜你想问
这份研报主要分析了哪些内容?
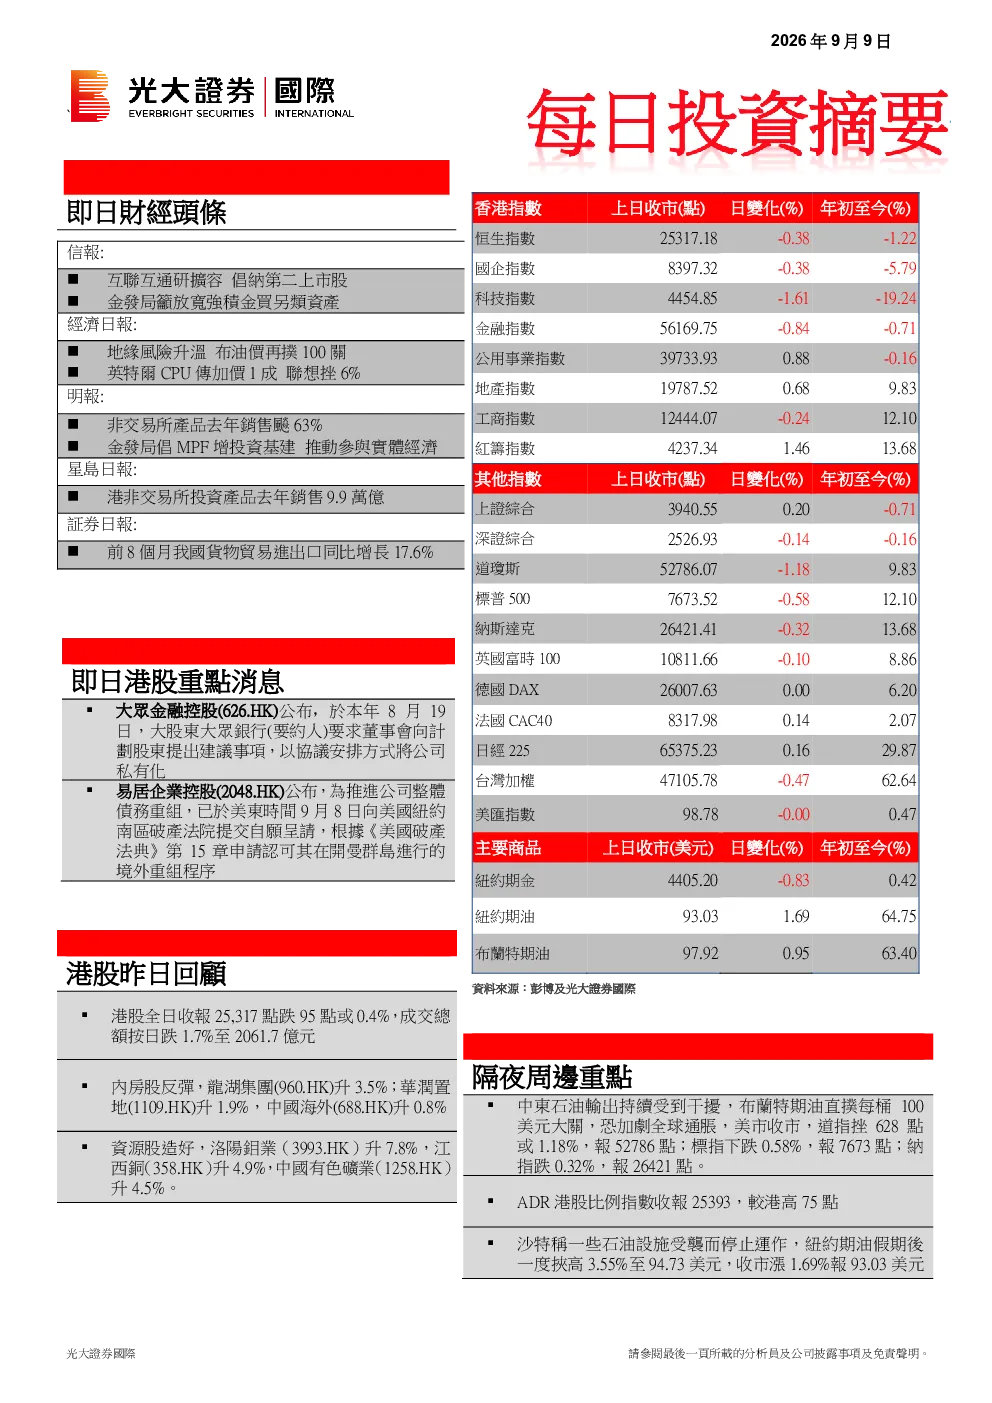
这份研报主要分析了港股市场的最新动态,包括大股东私有化计划、境外债务重组等要闻。同时回顾了恒生指数的技术指标表现,关注科技股压力及资金流向资源、消费、公用事业板块。重点分析了立讯精密的业绩预告,显示其消费电子业务ASP提升,汽车电子全球排名第四,AI数据中心产品获海外云服务大厂订单。报告还展望了消费电子、汽车电子及AI基础设施建设的增长潜力,并提供了投资建议及风险提示。
港股市场近期有哪些值得关注的行业发展趋势?
近期港股市场关注点包括资源、消费、公用事业板块的资金流入,以及科技股面临的沽压。行业发展趋势方面,消费电子领域ASP不跌反升,显示产品结构优化及ODM/JDM能力提升;汽车电子业务在全球市场排名提升,通过收购扩大全球化布局;AI数据中心建设加速,铜互连、光互连、液冷等产品获海外云服务大厂订单,体现行业增长动能。
研报重点分析了哪只股票?
研报重点分析了立讯精密(2475.HK),包括其首三季业绩预告,预计净利润同比增长15%至25%。报告详细解读了其消费电子业务ASP提升的原因,汽车电子业务的全球竞争力,以及AI数据中心产品的市场进展。同时展望了公司消费电子、汽车电子及AI基础设施业务的增长潜力,并提供了市盈率、PEG等估值信息及投资建议。
当前港股市场整体表现如何?
当前港股市场恒生指数窄幅波动,科技股面临沽压,但资金流向资源、消费、公用事业板块。长债息高企,日央行加息预期升温可能影响市场流动性。下周FOMC议息结果将对市场产生重要影响,预计指数短期内维持在25200-26200点区间运行。市场关注点还包括大股东私有化及境外债务重组等事件。
研报中提到了哪些投资风险?
研报提示投资涉及本金损失风险,过往表现不一定是未来表现指引。报告中需关注市场流动性可能受日央行加息预期影响而收紧,进而影响Carry trade活动。此外,投资决策需自行承担风险,报告内容仅供参考。建议投资者关注恒生指数的技术指标变化,以及重点分析个股如立讯精密的业务进展及估值水平,以评估投资风险。