猜你想问
这份研报主要分析了哪些内容?
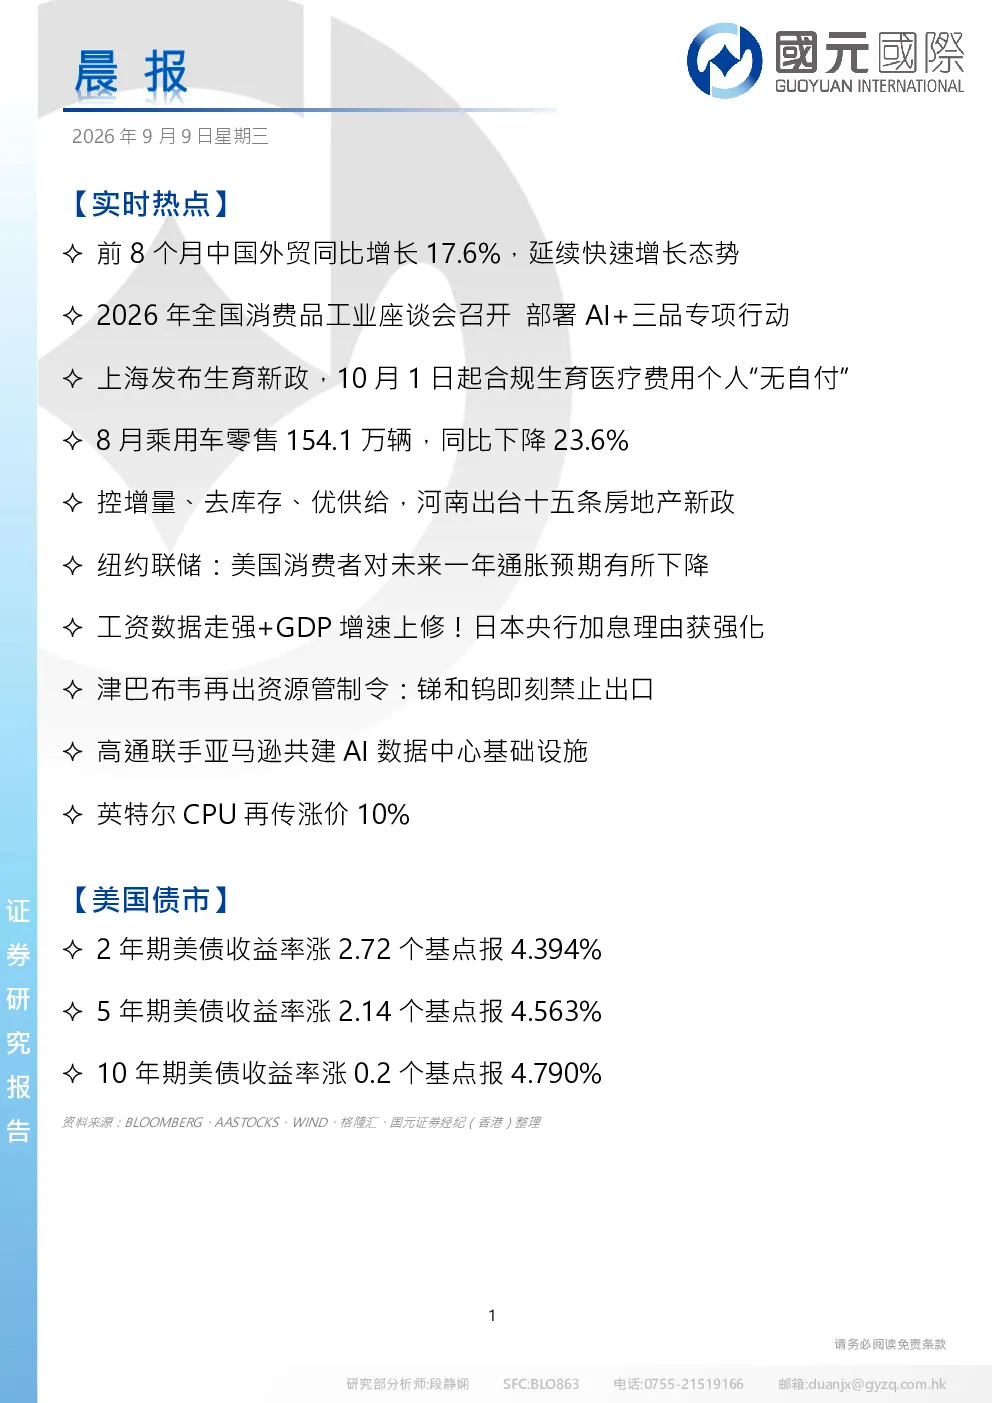
本研报围绕当前宏观经济与行业动态展开分析,重点涵盖了中国外贸增长、AI与消费品工业发展、生育政策调整、汽车市场变化、房地产调控、美国通胀预期、日本货币政策、资源出口限制以及半导体与AI基础设施等关键议题。报告基于公开数据整理,旨在为投资者提供行业趋势与市场环境的宏观视角。
当前AI行业发展趋势如何?
从全球视角看,AI行业正经历快速发展,高通与亚马逊共建AI数据中心基础设施显示技术融合加速。国内方面,2026年消费品工业座谈会部署AI+三品专项行动,表明政策层面正积极推动AI技术在产业升级中的应用。同时,半导体领域英特尔CPU提价反映技术瓶颈与市场需求,但需关注技术迭代与竞争格局变化对行业格局的长期影响。
研报重点分析了哪些方向?
报告聚焦宏观政策与行业结构性变化两大方向。政策层面关注外贸、生育、汽车、房地产等领域的调控政策及其市场传导效应;行业层面则围绕AI、半导体、汽车、资源等关键赛道,分析技术演进、供需关系及国际竞争态势。分析旨在揭示政策导向与市场动态的相互作用机制。
当前市场整体呈现什么特点?
当前市场呈现政策驱动与结构分化并存的特点。一方面,中国外贸、AI产业等受政策支持呈现增长态势;另一方面,汽车市场受消费疲软影响下滑,房地产调控持续,显示经济结构调整与需求分化。国际市场方面,美国通胀预期有所回落,但美债收益率持续上行反映全球流动性环境复杂,需持续关注主要经济体货币政策动向。
投资本报告需注意哪些风险?
投资需关注三方面风险:政策风险,如产业政策调整可能影响赛道发展预期;市场风险,如经济下行压力可能传导至多个行业;国际风险,全球通胀与主要经济体货币政策变化可能引发资本流动波动。此外,报告基于公开数据,部分信息可能存在滞后或偏差,投资者应结合自身风险承受能力独立判断。
你可能感兴趣
国泰海通晨报
国泰海通证券2025-07-29
每日晨报
华鑫期货2026-03-05
商品研究晨报 观点与策略
国泰君安证券2026-03-30
每日晨报
华鑫期货2026-03-19
晨报
国元国际2026-03-27
国泰君安期货商品研究晨报-绿色金融与新能源
金融国泰君安证券2026-03-27
国泰君安期货商品研究晨报:绿色金融与新能源
国泰君安证券2026-03-30
晨报
国元国际2026-03-16
商品研究晨报-农产品
国泰君安证券2026-03-06
晨报
国元国际2026-03-06