猜你想问
这份报告的核心内容是什么?
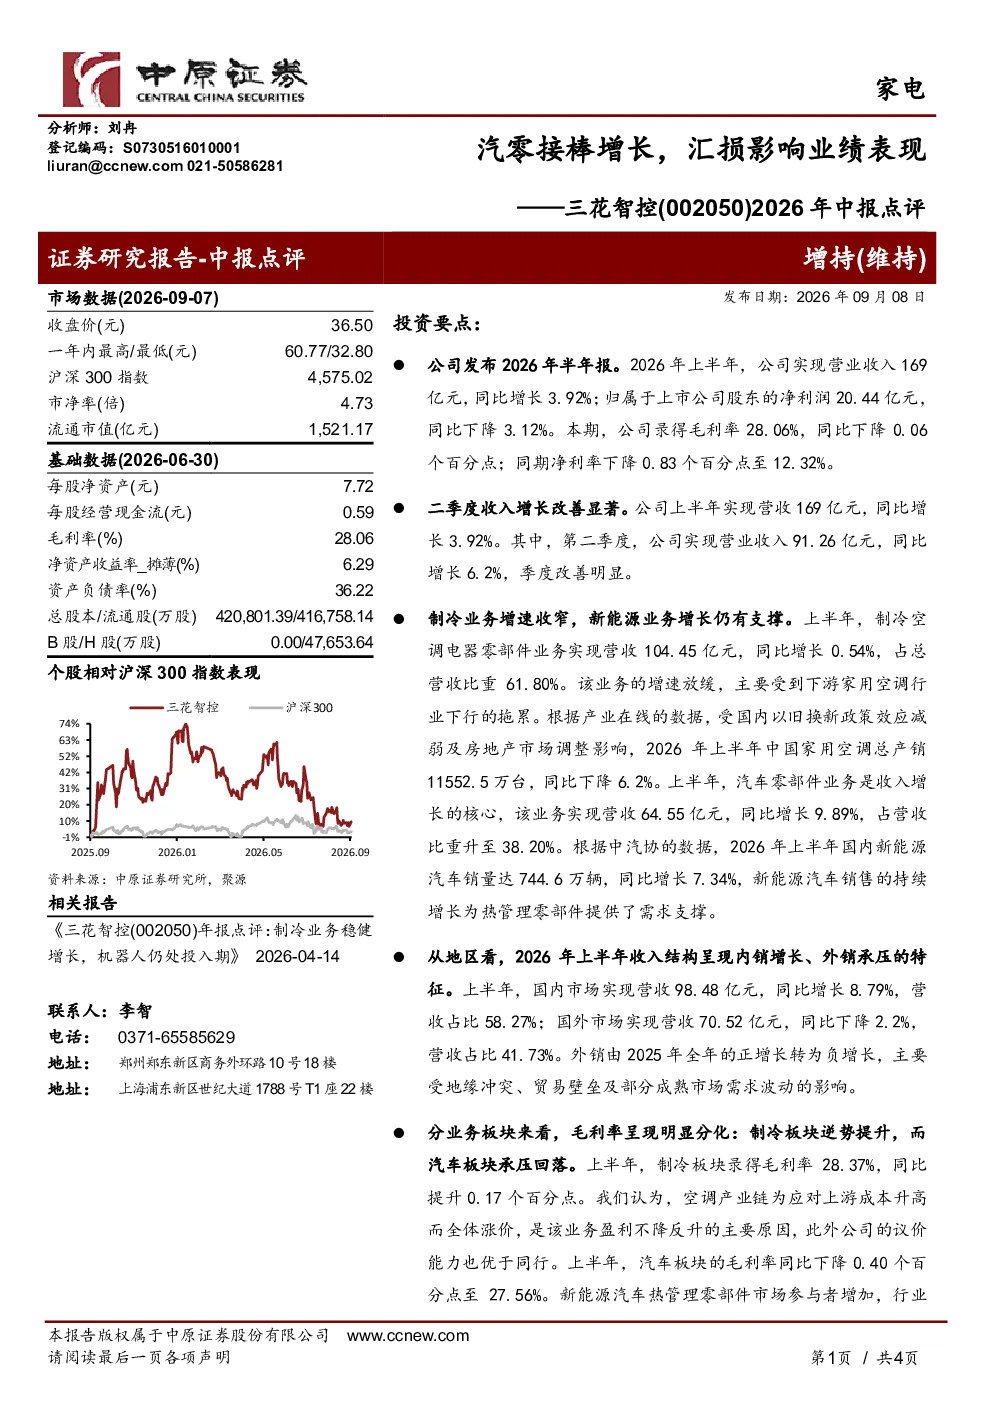
这份报告显示,公司2026年半年报整体营收169亿元,同比增长3.92%,但净利润20.44亿元,同比下降3.12%。二季度收入增长改善显著,实现营收91.26亿元,同比增长6.2%。制冷业务增速收窄至0.54%,主要受家用空调行业下行拖累;汽车零部件业务增长9.89%,达64.55亿元,占营收38.20%,主要受益于新能源汽车销量增长。地区结构上,内销增长8.79%,外销下降2.2%,受地缘冲突及贸易壁垒影响。毛利率分化明显,制冷板块提升至28.37%,汽车板块降至27.56%。财务费用激增5.08倍至2.93亿元,主要因汇率波动。战略新兴业务进展良好,数据中心液冷和仿生机器人机电执行器实现从研发到批量交付的跨越。预计2026-2028年EPS分别为1.08、1.25、1.48元,对应PE分别为33.42、29.02、24.44倍,维持“增持”评级。
制冷和汽车零部件业务的发展趋势如何?
制冷业务增速收窄至0.54%,主要受家用空调行业下行拖累,产销同比下降6.2%。这反映了传统空调市场增长放缓。汽车零部件业务增长9.89%,达64.55亿元,占营收38.20%,主要受益于新能源汽车销量增长(同比增长7.34%)。这表明公司在新能源汽车相关零部件领域具有较强增长潜力。未来,制冷业务可能需要寻找新的增长点,而汽车零部件业务有望持续受益于新能源汽车行业的扩张。地区结构上,内销增长8.79%,外销下降2.2%,受地缘冲突及贸易壁垒影响,需关注国际市场风险。
报告重点分析了哪些方面?
报告重点分析了公司2026年半年报的整体业绩表现,特别是营收和净利润的对比变化。详细拆解了制冷和汽车零部件两大业务板块的收入、增速及毛利率情况,揭示了制冷业务受空调行业下行影响而放缓,汽车零部件业务受益于新能源汽车增长而加速。此外,报告还分析了地区销售结构变化,内销增长而外销下降,并指出了汇率波动导致财务费用激增的问题。最后,报告关注了战略新兴业务的进展,如数据中心液冷和仿生机器人机电执行器的研发到批量交付,以及未来几年的盈利预测和投资评级。
当前市场对公司的整体表现有何判断?
当前市场对公司的整体表现呈现分化判断。一方面,公司整体营收保持增长,二季度收入改善显著,新兴业务进展良好,显示出一定的韧性。另一方面,净利润同比下降,主要受汇损影响和制冷业务拖累,反映了公司在应对外部环境变化时仍面临挑战。汽车零部件业务的增长为公司提供了重要支撑,但需关注其持续性和盈利能力。整体来看,市场对公司未来几年的发展持谨慎乐观态度,认为其在新能源汽车领域的布局具有长期价值,但短期业绩压力不容忽视。
报告中提到了哪些主要风险?
报告中提示的主要风险包括原材料成本波动、汇率波动、外部环境不确定性及新业务不确定性。原材料成本上升可能影响公司盈利能力,汇率波动导致财务费用大幅增加已有所体现,未来需持续关注。外部环境不确定性,特别是地缘冲突及贸易壁垒,对公司的外销业务构成威胁。新业务如数据中心液冷和仿生机器人机电执行器虽进展良好,但其市场前景和盈利模式仍存在不确定性,需要时间和市场验证。这些风险因素可能对公司未来的业绩表现和战略实施产生影响。