猜你想问
方正证券2026年中报核心内容有哪些?
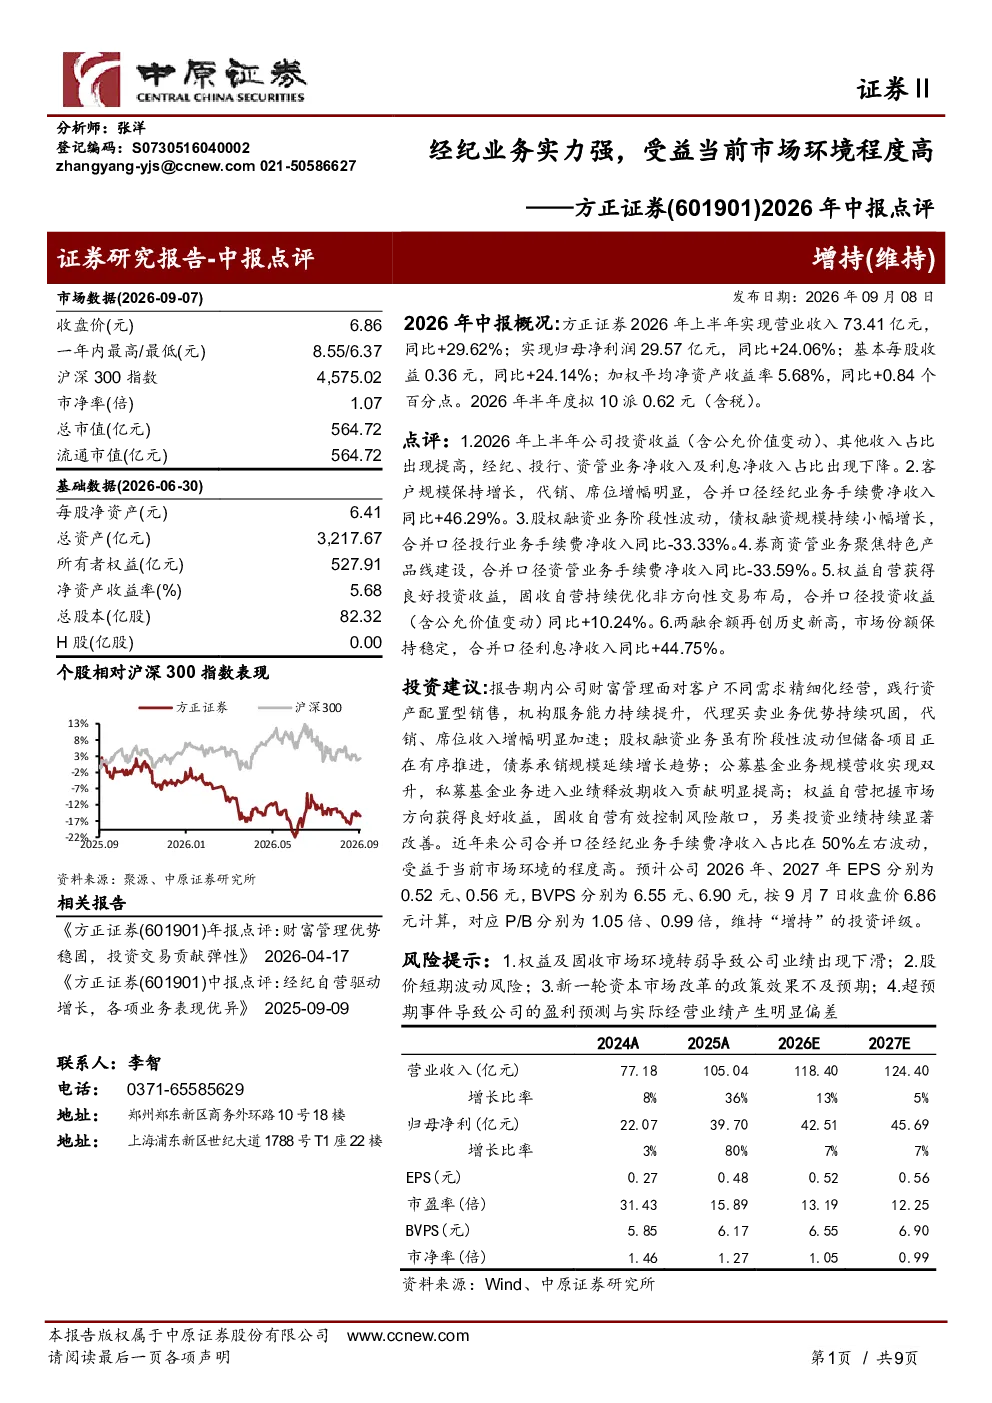
方正证券2026年上半年实现营业收入73.41亿元,同比增长29.62%;归母净利润29.57亿元,同比增长24.06%;基本每股收益0.36元,同比增长24.14%;加权平均净资产收益率5.68%,同比提升0.84个百分点。公司拟10派0.62元(含税)。投资收益占比提高,经纪业务手续费净收入增长46.29%。
证券行业2026年发展趋势如何?
方正证券2026年中报显示,证券行业整体受益市场环境,但业务结构分化明显。经纪业务客户规模和代销金融产品收入增长显著,机构经纪和期货经纪表现突出。投行业务股权融资波动但储备项目推进,债权融资小幅增长。资管业务聚焦特色产品,量化策略规模增长266%。自营业务权益和固收均获收益,另类投资子公司业绩改善。行业整体向科技成长和特色化转型,但需关注市场波动和政策影响。
方正证券2026年中报重点分析了哪些业务板块?
方正证券2026年中报重点分析业务板块表现:经纪业务手续费净收入增长46.29%,客户规模达1736万户,代销金融产品收入增长108.26%。投行业务债权融资增长10.61%,股权融资储备项目有序推进。资管业务量化波动率策略规模增长266%,公募私募收入均提升。自营业务权益和固收自营均获收益,另类投资子公司新增股权投资项目。两融余额创新高,利息净收入增长44.75%。
当前证券市场现状如何?
方正证券2026年中报反映当前证券市场现状:两融余额达649.41亿元,市场份额稳定在2.15%,利息净收入主要来自两融增长。权益及固收市场环境存在转弱风险,但行业整体受益市场环境,业务结构持续优化。经纪业务向机构客户和代销转型,投行业务储备项目推进,资管业务特色化发展,自营业务积极布局科技成长。市场需关注短期波动和政策不确定性。
方正证券2026年中报有哪些风险提示?
方正证券2026年中报提示四项风险:权益及固收市场环境转弱可能导致业绩下滑;股价短期存在波动风险;资本市场改革政策效果不及预期;超预期事件可能影响盈利预测。报告强调需关注行业周期性波动和政策变化,但未涉及投资建议或具体时机判断。