猜你想问
这份研报的核心内容是什么?
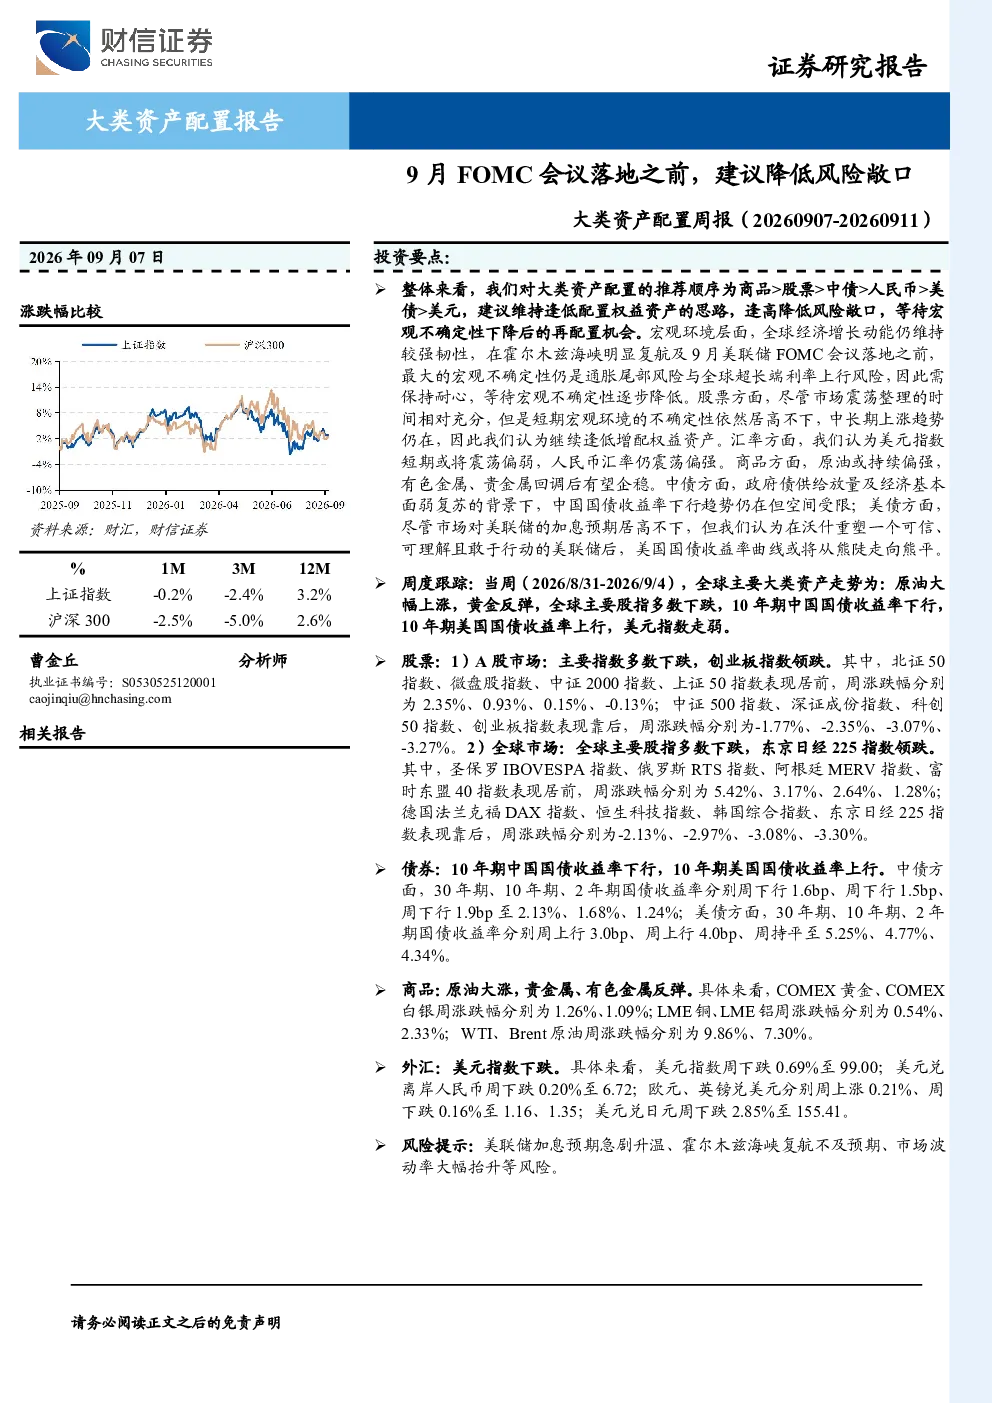
本报告建议投资者在9月FOMC会议落地前降低风险敞口。核心资产配置顺序为商品>股票>中债>人民币>美债>美元,强调逢低配置权益资产,逢高降低风险敞口。报告指出全球经济增长动能维持韧性,但通胀尾部风险与全球超长端利率上行风险是最大不确定性。股票方面,尽管市场震荡,中长期上涨趋势仍在,建议逢低增配权益。汇率方面,美元指数短期或将震荡偏弱,人民币汇率仍震荡偏强。商品方面,原油或持续偏强,有色金属、贵金属回调后有望企稳。中债方面,政府债供给放量及经济基本面弱复苏背景下,中国国债收益率下行趋势仍在但空间受限。美债方面,预计沃什重塑的美联储将使收益率曲线从熊陡走向熊平。
报告对商品赛道的分析方向是什么?
报告对商品赛道的分析重点在于原油、有色金属和贵金属。原油方面,预计将持续偏强表现;有色金属和贵金属在经历回调后有望企稳。整体来看,商品资产配置推荐顺序位列第一,表明其相对其他资产类别具有更高的配置价值。报告未对具体商品品种进行深入分析,但强调了商品资产在当前宏观环境下的防御性和潜在增长空间。投资者可关注商品市场的供需变化及全球经济复苏对大宗商品的传导效应。
报告如何判断当前市场现状?
报告通过多维度数据判断当前市场现状。美国非农就业数据显示就业市场温和复苏,推动美联储9月加息概率上修至60%附近。花旗经济意外指数显示中国经济动能略有回升,美国经济动能略有下滑。货币政策方面,美联储资产负债表规模扩张63亿美元,政策利率区间维持3.5%-3.75%,市场预计2026年加息概率86.1%。流动性方面,美联储隔夜逆回购协议规模维持低位,回购市场流动性宽松,中国资金利率有所回落。波动率方面,VIX指数小幅回升至14.53,但美国金融压力指数降至-2.77,显示市场整体风险情绪尚未大幅恶化。
研报提示的主要风险有哪些?
研报提示的主要风险包括:美联储加息预期急剧升温可能引发市场波动;霍尔木兹海峡复航不及预期可能影响全球能源供应稳定;市场波动率大幅抬升可能增加投资组合管理难度。此外,全球地缘政治风险指数上行也值得关注。报告强调,投资者应密切关注宏观环境变化,合理控制风险敞口,避免在市场剧烈波动时做出非理性决策。对于不同资产类别的风险特征,投资者需有清晰认识,并根据自身风险承受能力进行配置。
报告对权益资产配置有何建议?
报告建议逢低配置权益资产,逢高降低风险敞口。整体资产配置推荐顺序为商品>股票>中债>人民币>美债>美元,突出了股票资产的配置价值。尽管市场存在震荡整理,但报告认为中长期上涨趋势仍在,建议投资者继续逢低增配权益资产。报告未提供具体的投资标的选择建议,但强调了权益资产在宏观不确定性下降后的再配置机会。投资者可结合自身投资目标和风险偏好,关注权益市场的结构性机会,如成长与价值风格的轮动、新兴市场与发达市场的相对表现等。