猜你想问
飞龙股份这份研报主要讲了什么内容?
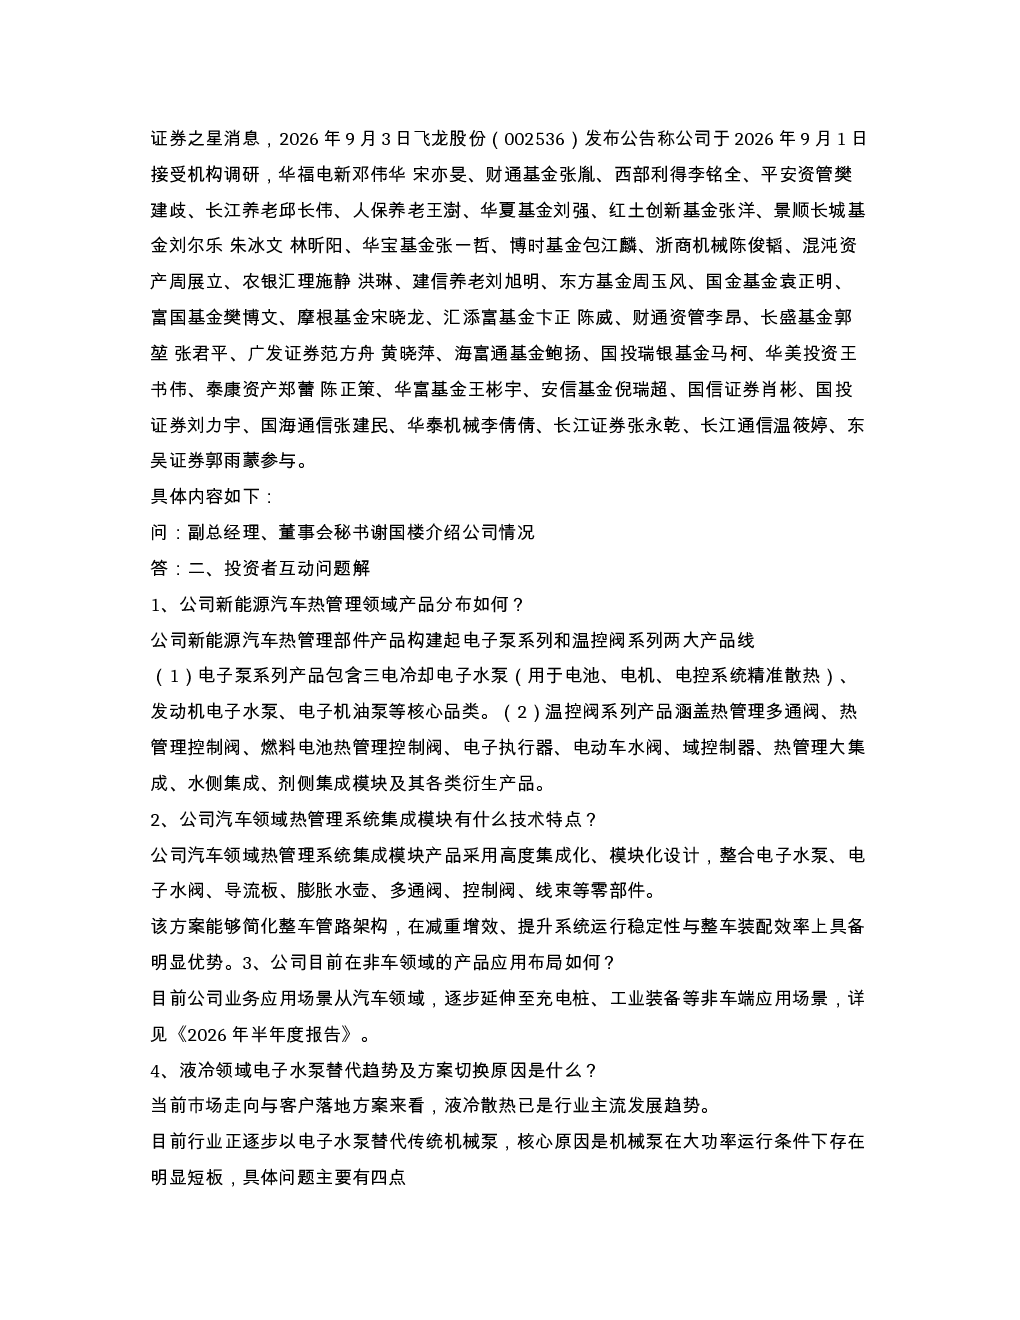
这份研报详细介绍了飞龙股份的业务与产品布局,涵盖新能源汽车热管理产品(电子泵系列和温控阀系列)以及非车领域(充电桩、工业装备等)的热管理解决方案。报告重点分析了液冷散热趋势下电子水泵替代传统机械泵的优势,以及公司在非车领域的产品布局和技术研发能力。此外,还探讨了公司的核心竞争力、业务预期、汇率风险应对措施以及财务数据等关键信息。
液冷散热行业的发展趋势如何?
液冷散热已成为行业主流,电子水泵因其体积小、运维简单、寿命长、无滴液隐患等优势,正逐步替代传统机械泵。飞龙股份的非车端电子泵覆盖6W至80kW功率范围,采用滚动交付模式,并在消费电子、机器人和医疗器械等领域积极布局。行业准入壁垒较高,电子泵开发认证周期长达1-2年,新进入者难以短期完成技术积累与认证。
飞龙股份报告中的重点分析方向是什么?
报告重点分析了飞龙股份的非车领域业务拓展,包括消费电子、机器人和医疗器械等场景的热管理产品布局。公司依托现有客户资源加速布局,并研发适配狭小空间的液冷泵、医疗设备温控散热产品等。此外,报告还强调了公司在技术研发(国家级企业技术中心、博士后科研工作站)、产品质量管控以及市场品牌客户优势等方面的核心竞争力。
飞龙股份当前的市场现状如何?
飞龙股份的非车领域业务占整体营收比例较低,但被视为公司未来发展方向。2026年上半年主营收入同比增长2.03%,但归母净利润同比大幅下降64.02%。第二季度主业订单明显上升,但受汇率波动、原材料价格高位及汽车行业竞争加剧影响,盈利空间收窄。公司通过拓展多区域海外客户、设置价格调整条款等措施分散汇率风险。
飞龙股份研报中提示了哪些风险?
报告提示的主要风险包括汇率波动风险,公司通过拓展多区域海外客户、设置价格调整条款、研判外汇走势、运用结汇节奏管理和外汇套期保值等工具对冲风险。此外,非车领域业务占比较低,未来业绩表现取决于行业需求、原材料与汇率波动以及订单转化进度。行业准入壁垒高,电子泵开发认证周期长,新进入者难以短期完成技术积累与认证。