猜你想问
中国金茂2026年半年报主要有哪些亮点和不足?
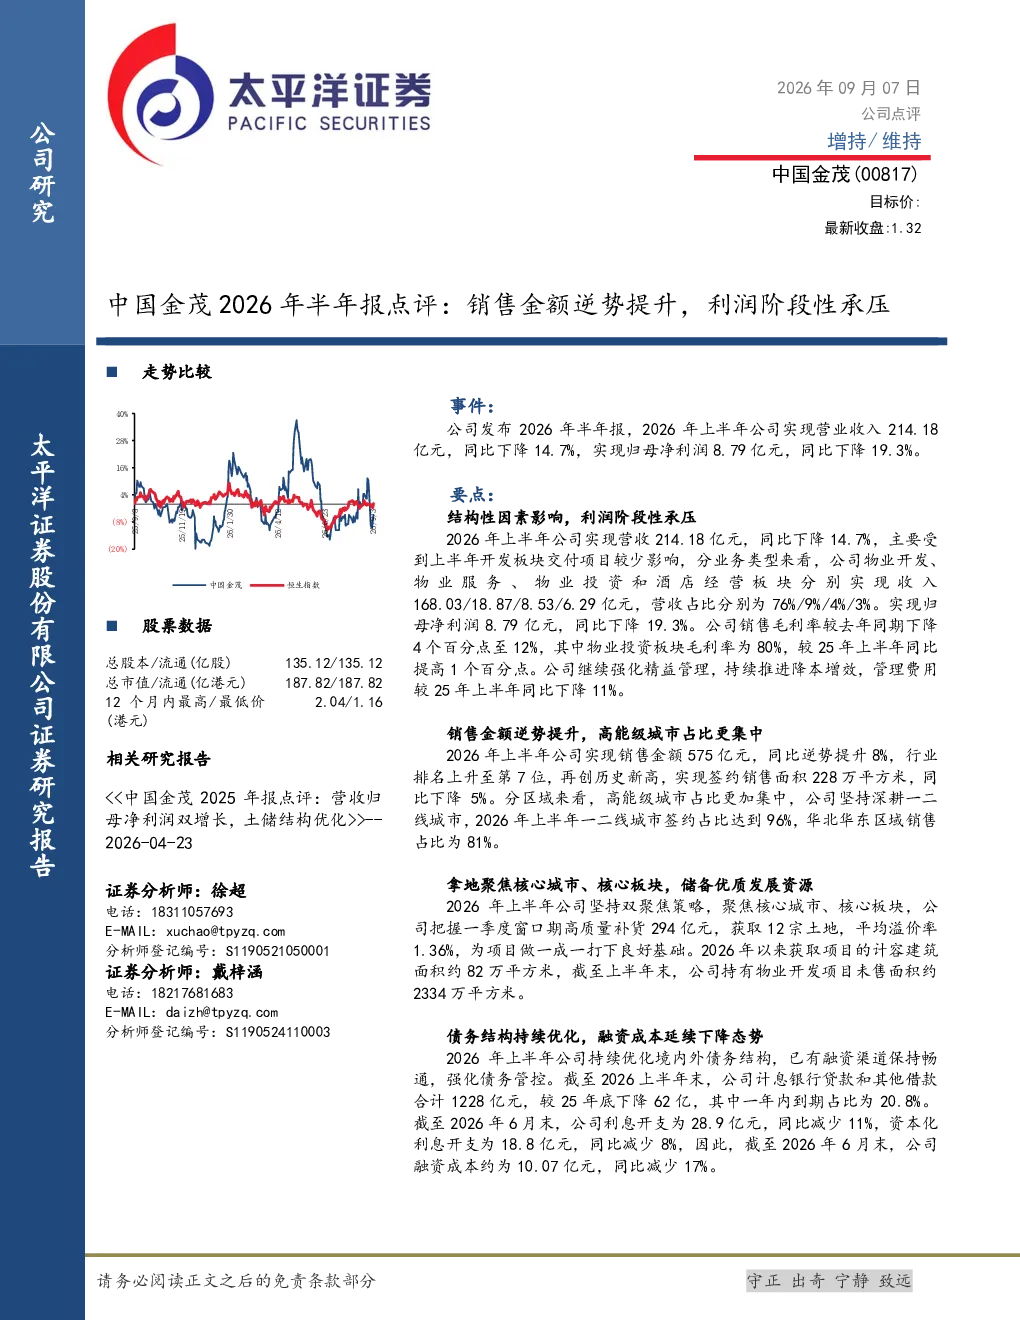
中国金茂2026年半年报显示,公司上半年实现销售金额575亿元,同比提升8%,行业排名上升至第7位。主要亮点在于销售金额逆势提升,但归母净利润同比下降19.3%,主要受开发板块交付项目减少影响。公司强化精益管理,管理费用同比下降11%。物业投资板块毛利率高达80%,但整体销售毛利率下降4个百分点至12%
中国金茂所在的房地产行业发展趋势如何?
中国金茂背靠中国中化,聚焦核心城市土地获取,上半年获取12宗土地,补货294亿元,平均溢价率1.36%。房地产行业持续向核心城市集中,一二线城市签约占比达96%。行业整体面临政策调整和市场竞争加剧的挑战,但头部房企通过优化土储结构和融资成本控制,展现出较强的韧性
研报对中国金茂的核心分析方向是什么?
研报重点分析了中国金茂的土储结构优化和融资成本控制。公司上半年新增项目计容建筑面积约82万平方米,未售面积约2334万平方米,土储质量较高。计息银行贷款和其他借款合计1228亿元,较年底下降62亿,一年内到期占比20.8%,融资成本约为10.07亿元,同比减少17%
当前中国金茂的市场表现如何?
中国金茂2026年半年报显示,公司上半年实现营业收入214.18亿元,同比下降14.7%。销售毛利率下降4个百分点至12%,但销售金额同比提升8%,签约销售面积228万平方米,同比下降5%。一二线城市签约占比达96%,华北华东区域销售占比为81%。公司市场表现稳健,但受行业周期影响,交付和利润端仍面临压力
研报提示的中国金茂相关风险有哪些?
研报提示中国金茂面临的主要风险包括:房地产行业政策风险,政策调整可能影响市场预期和销售节奏;销售改善不及预期,行业竞争加剧可能导致销售面积和金额增长放缓;土地市场竞争加剧,核心城市土地溢价率上升可能增加拿地成本
你可能感兴趣
2026年半年报点评镍钴出货阶段性承压,印尼及非洲项目奠定长期增量
国联民生证券2026-08-20
迈为股份2026年半年报点评:上半年阶段性承压,看好光伏新技术+半导体双轮驱动
中泰证券2026-08-26
2026年半年报点评:收入阶段性承压,高端机床主业恢复较快增长
机械设备西南证券2026-08-31
2026年半年报点评:业绩阶段性承压,海外新品表现亮眼
信息技术东吴证券2026-08-28
2026年半年报点评:零部件业务阶段性承压,镀膜新业务贡献业绩增量
交通运输西南证券2026-08-25
伟创电气(688698)2026年半年报点评:新业务高增,盈利能力阶段性承压
国金证券2026-08-25
福莱特2026年半年报点评:盈利阶段性承压,Q3玻璃价格上涨有望推动盈利修复
国联民生证券2026-08-25
隆基绿能2026年半年报点评:盈利阶段性承压,BC规模化提速
国联民生证券2026-09-01
2026年半年报点评盈利阶段性承压,反内卷推进有助于盈利修复
国联民生证券2026-09-11
福莱特2026年半年报点评:盈利阶段性承压,供给出清驱动格局修复
国泰海通证券2026-08-27