猜你想问
新恒泰投资者关系活动报告主要讨论了哪些内容?
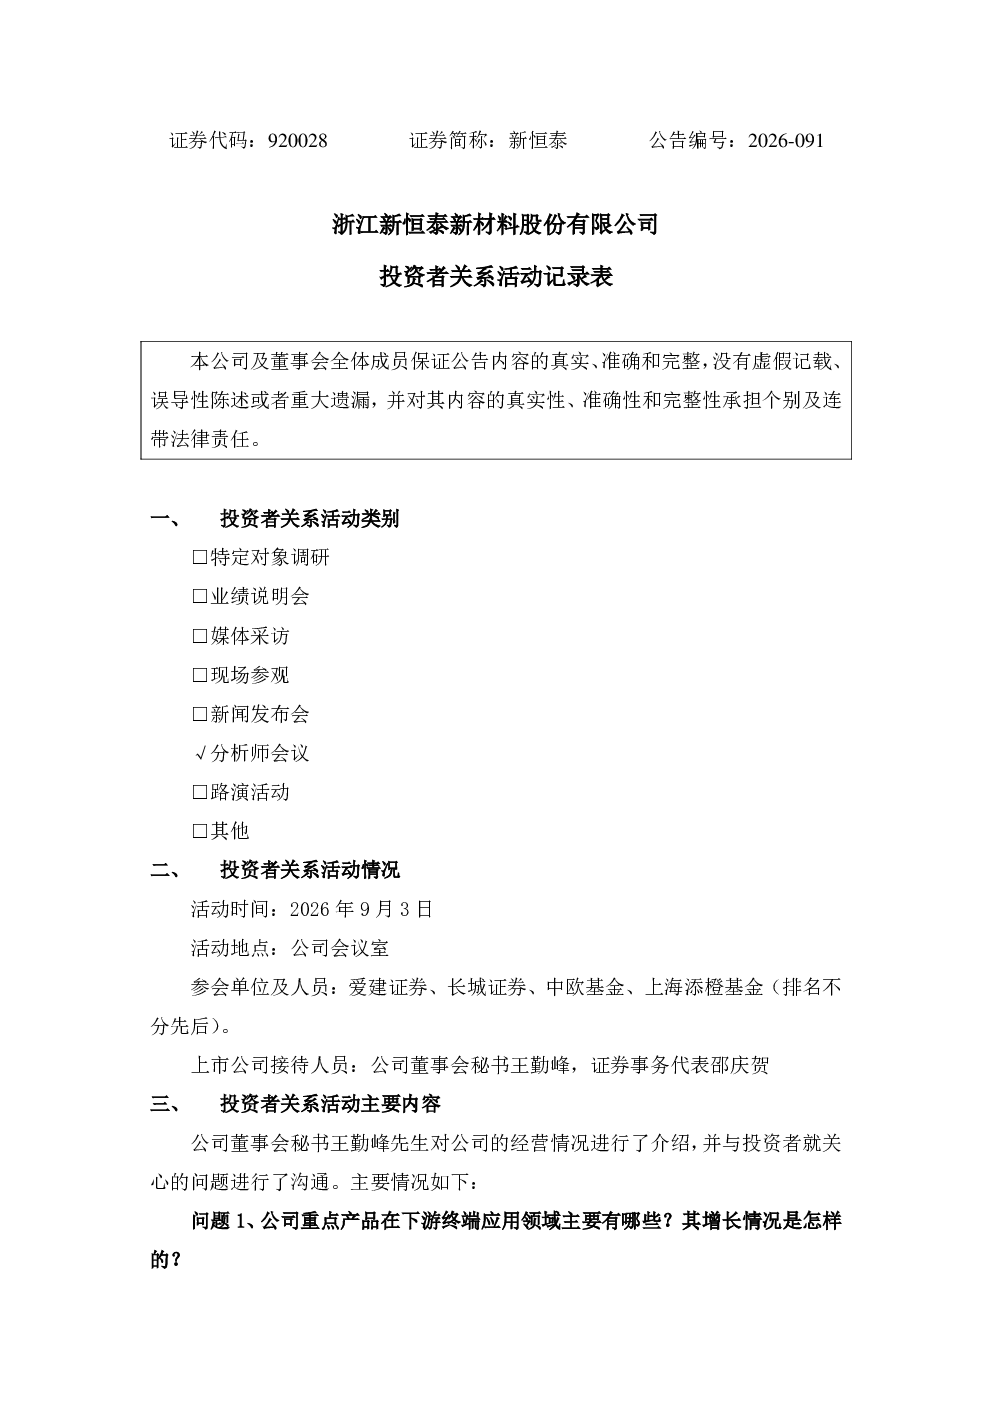
该报告主要围绕新恒泰的重点产品应用与增长情况展开,包括MPP板块在新能源领域的显著增速、5G通讯板块的稳定收入、以及中高端鞋材MTPU板块的初步收入贡献和未来增长预期。此外,报告还分析了MPP业务的收入结构、竞争情况及毛利率变化,探讨了中高端鞋材MTPU业务的进展与展望,并对PEFoam与IXPE业务进行了分析,指出PEFoam毛利率处于历史低位而IXPE收入下滑的原因。研发项目进展方面,PVDF发泡材料已实现量产并处于验证阶段,市场空间巨大。外销业务分析显示有所下滑,但预计全年有所改善。最后,报告提及消防事件已基本恢复产能,但具体资产减值金额待认定。
报告显示的新能源赛道发展趋势如何?
报告显示,新能源赛道中MPP板块是公司核心增长动力,主要应用于磷酸铁锂电池和储能电池领域,受益于新能源领域渗透率提升。MPP业务增长主要由电池系列带动,通信领域供应量稳定,技术迭代至第三代,成本与核心竞争力优势明显。中高端鞋材MTPU板块预计未来两年为业务推进重点,初步贡献收入,增速逐步放大。研发方面,PVDF发泡材料对接高端洁净室客户送样,处于验证阶段,国内洁净室投入规模近千亿元,市场空间巨大。这些内容均表明公司在新能源领域的发展前景广阔,但需关注行业政策、市场环境、原材料价格等多重因素影响。
报告重点分析了哪些业务方向?
报告重点分析了MPP业务、中高端鞋材MTPU业务、PEFoam与IXPE业务、研发项目进展以及外销业务。MPP业务方面,报告分析了其收入结构、竞争情况和毛利率变化,指出其是核心增长动力。中高端鞋材MTPU业务处于产能布局初期,与头部鞋类品牌代工厂合作,未来两年为业务推进重点。PEFoam毛利率处于历史低位,IXPE收入下滑。研发项目方面,PVDF发泡材料已实现量产,市场空间巨大。外销业务有所下滑,但预计全年有所改善。这些分析方向全面展示了公司业务布局与发展策略。
报告反映的市场现状如何?
报告反映的市场现状是多方面的:MPP业务在新能源领域增速明显,是核心增长动力;5G通讯板块收入相对稳定;中高端鞋材MTPU板块初步贡献收入,未来增长潜力大;PEFoam毛利率处于历史低位,IXPE收入下滑;研发的PVDF发泡材料市场空间巨大;外销业务有所下滑但预计改善。整体来看,公司在新能源领域的发展势头良好,但也面临原材料价格上涨、客户迁移、产能技改等多重挑战,市场现状机遇与挑战并存。
报告提示了哪些投资风险?
报告提示的主要投资风险包括:未来计划受行业政策、市场环境、原材料价格等多重因素影响存在不确定性;MPP业务未来或受客户降价要求影响,毛利率可能下滑;PEFoam毛利率处于历史低位,IXPE收入下滑;外销业务下滑原因包括下游客户迁移、原材料上涨、产能技改;消防事件虽已基本恢复产能,但具体资产减值金额待认定,可能对业绩产生影响。这些风险提示表明公司发展前景虽广阔,但仍需关注行业动态和经营风险,投资决策需谨慎考虑。