猜你想问
光刻胶在半导体制造中扮演什么角色?
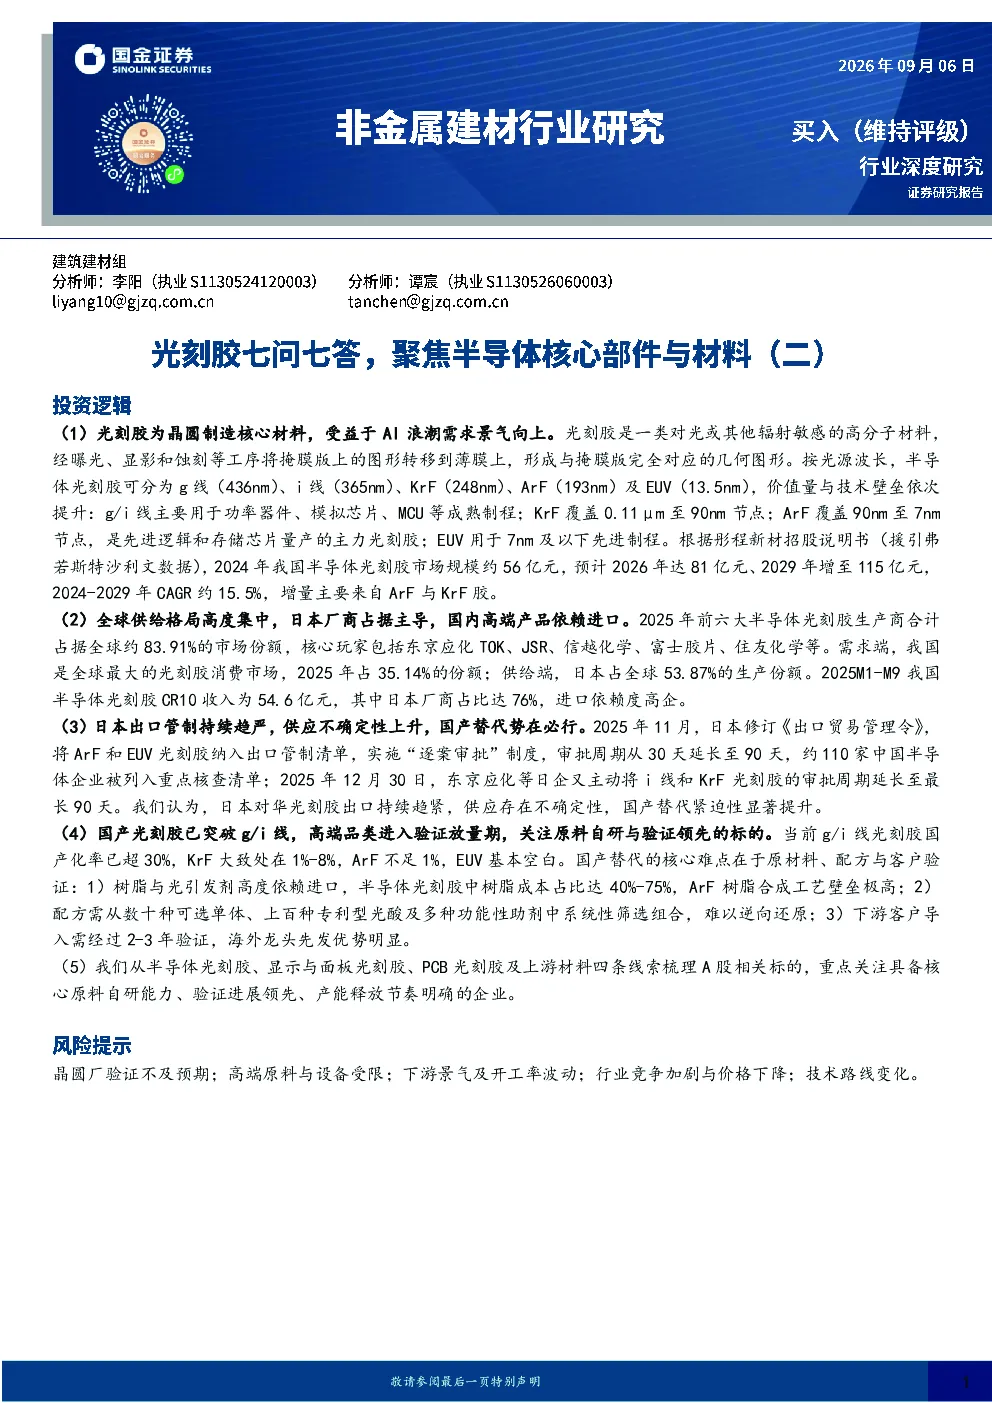
光刻胶是晶圆制造的核心材料,用于在硅片上形成微电路图案。随着AI等技术的需求增长,光刻胶市场景气度提升。其价值量与技术壁垒随光源波长提升而增强,ArF和KrF光刻胶是市场增长的主要驱动力。目前全球供给高度集中,日本厂商占据主导地位,国内高端产品依赖进口。
中国半导体光刻胶行业的发展趋势如何?
中国是全球最大的光刻胶消费市场,但高端产品依赖进口。随着晶圆产能扩张,特别是中国大陆的扩产,预计2024-2029年中国半导体光刻胶市场规模CAGR约15.5%。国产替代进展已突破g/i线,KrF进入验证放量期,但ArF和EUV仍待突破,核心难点在于原材料自研和客户验证。
报告重点分析了哪些方面?
报告重点分析了光刻胶的市场需求与增长、供给格局与进口依赖、政策风险与国产替代进展及难点。梳理了A股相关标的,包括半导体光刻胶、显示与面板光刻胶、PCB光刻胶与上游材料等领域的企业,并提示了客户验证、高端原料受限、下游景气波动等风险。
当前光刻胶市场的现状如何?
全球光刻胶供给格局高度集中,前六大生产商占据约83.91%的市场份额。日本厂商主导高端市场,我国CR10收入中日本厂商占比达76%。中国大陆是扩产主力,2025年晶圆总产能同比增长15%。国产替代紧迫性提升,但树脂与光引发剂等原材料仍依赖进口。
光刻胶行业面临哪些风险?
光刻胶行业面临的主要风险包括客户验证周期长、高端原料与设备受限、下游景气及开工率波动、行业竞争加剧与价格下降、技术路线变化等。日本对华出口管制持续趋严,ArF和EUV光刻胶被纳入清单,审批周期延长至90天,增加了国产替代的难度。
你可能感兴趣
非金属建材行业研究:静电卡盘七问七答,聚焦半导体核心部件与材料(一)
有色金属国金证券2026-08-11
非金属建材行业新材料研究:从芯碁微装出发,看好CoWoS-L封测、半导体材料高景气
建筑建材国金证券2026-07-21
“十四五”按图索骥系列二:战略性新兴产业七问七答
华创证券2021-01-15
银行本周聚焦:Q2经济数据稳VS降准,“七问七答”银行基本面怎么样?
金融国盛证券2021-07-18
深度研究:七问七答,看懂中天能源
化石能源安信证券2017-12-26
金属、非金属与采矿四问四答:考察稀土产业链意义在哪儿?
有色金属太平洋证券2019-05-20
国君:MSCI纳入A股机制的七问七答—国君总量对话MSCI研究主管电话会议纪要20190305
国泰君安证券2019-03-05
中日对比研究系列二:五问五答,对比日本再看国内预制食品
食品饮料华创证券2023-08-10
天风电新聚和材料半导体材料布局逐渐清晰聚焦BlankMask光刻胶等领域
未知机构2026-09-15
半导体专题系列研究之二十四:第三代半导体“十问十答”
电子设备国信证券2020-09-07