猜你想问
转债正股控制权变更有哪些投资机会?
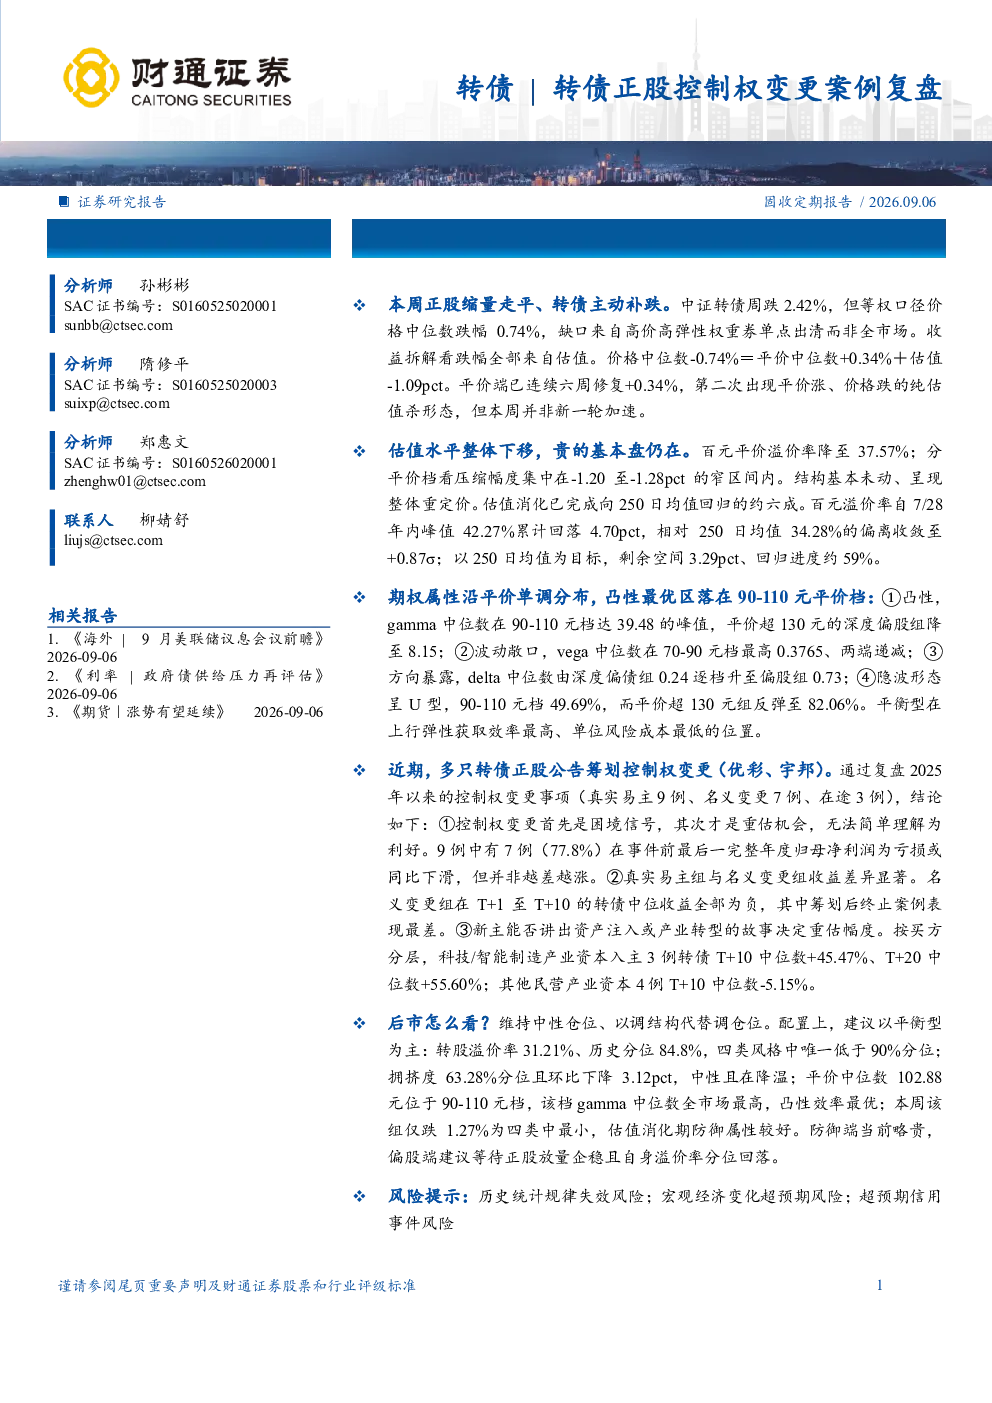
近期多只转债正股公告筹划控制权变更,复盘2025年以来控制权变更事项(真实易主9例、名义变更7例、在途3例),发现控制权变更首先是困境信号,其次才是重估机会。9例中有7例(77.8%)在事件前亏损或下滑,但并非越差越涨。真实易主组与名义变更组收益差异显著。名义变更组在T+1至T+10的转债中位收益全部为负,筹划后终止案例表现最差。新主能否讲出资产注入或产业转型的故事决定重估幅度。科技/智能制造产业资本入主3例转债T+10中位数+45.47%、T+20中位数+55.60%;其他民营产业资本4例T+10中位数-5.15%
当前转债市场处于什么状态?
本周正股缩量走平,转债主动补跌。中证转债周跌2.42%,但等权口径价格中位数跌幅仅0.74%,主要原因是高价高弹性权重券的单点出清。偏股型转债周跌5.29%,其余风格跌幅较小。收益拆解显示,跌幅完全来自估值压力,平价端连续六周修复,但本周估值仍下降1.09pct,属于余波而非新一轮加速。百元平价溢价率降至37.57%,整体下移但贵的基本盘仍在。溢价率压缩主要集中在-1.20至-1.28pct的窄区间,结构基本未动。估值消化已完成向250日均值回归的约六成,累计回落4.70pct,相对250日均值的偏离收敛至+0.87σ。全口径指标同向,隐波中位数下降至52.26%,但仍处较高分位。
平衡型转债有哪些优势?
期权属性沿平价单调分布,凸性最优区落在90-110元平价档。该档gamma中位数达39.48,远高于其他区间;vega中位数在70-90元档最高;delta中位数由深度偏债组升至偏股组;隐波形态呈U型,90-110元档占比最高。平衡型在上行弹性获取效率最高、单位风险成本最低。本周该组仅跌1.27%为四类中最小。配置上建议以平衡型为主:转股溢价率31.21%、历史分位84.8%,拥挤度63.28%分位且环比下降,平价中位数102.88元位于90-110元档,该档gamma中位数全市场最高。
转债市场未来如何发展?
维持中性仓位,以调结构代替调仓位。配置上建议以平衡型为主。防御端当前略贵,偏股端建议等待正股放量企稳且自身溢价率分位回落。科技/智能制造产业资本入主3例转债T+10中位数+45.47%、T+20中位数+55.60%;其他民营产业资本4例T+10中位数-5.15%。但需注意历史统计规律失效风险、宏观经济变化超预期风险、超预期信用事件风险。
转债投资有哪些风险?
历史统计规律失效风险、宏观经济变化超预期风险、超预期信用事件风险。需关注市场一周走势、估值水平、期权属性等指标变化。本周正股缩量走平,转债主动补跌。中证转债周跌2.42%,但等权口径价格中位数跌幅仅0.74%。百元平价溢价率降至37.57%,整体下移但贵的基本盘仍在。期权属性沿平价单调分布,凸性最优区落在90-110元平价档。