猜你想问
这份研报的核心内容是什么?
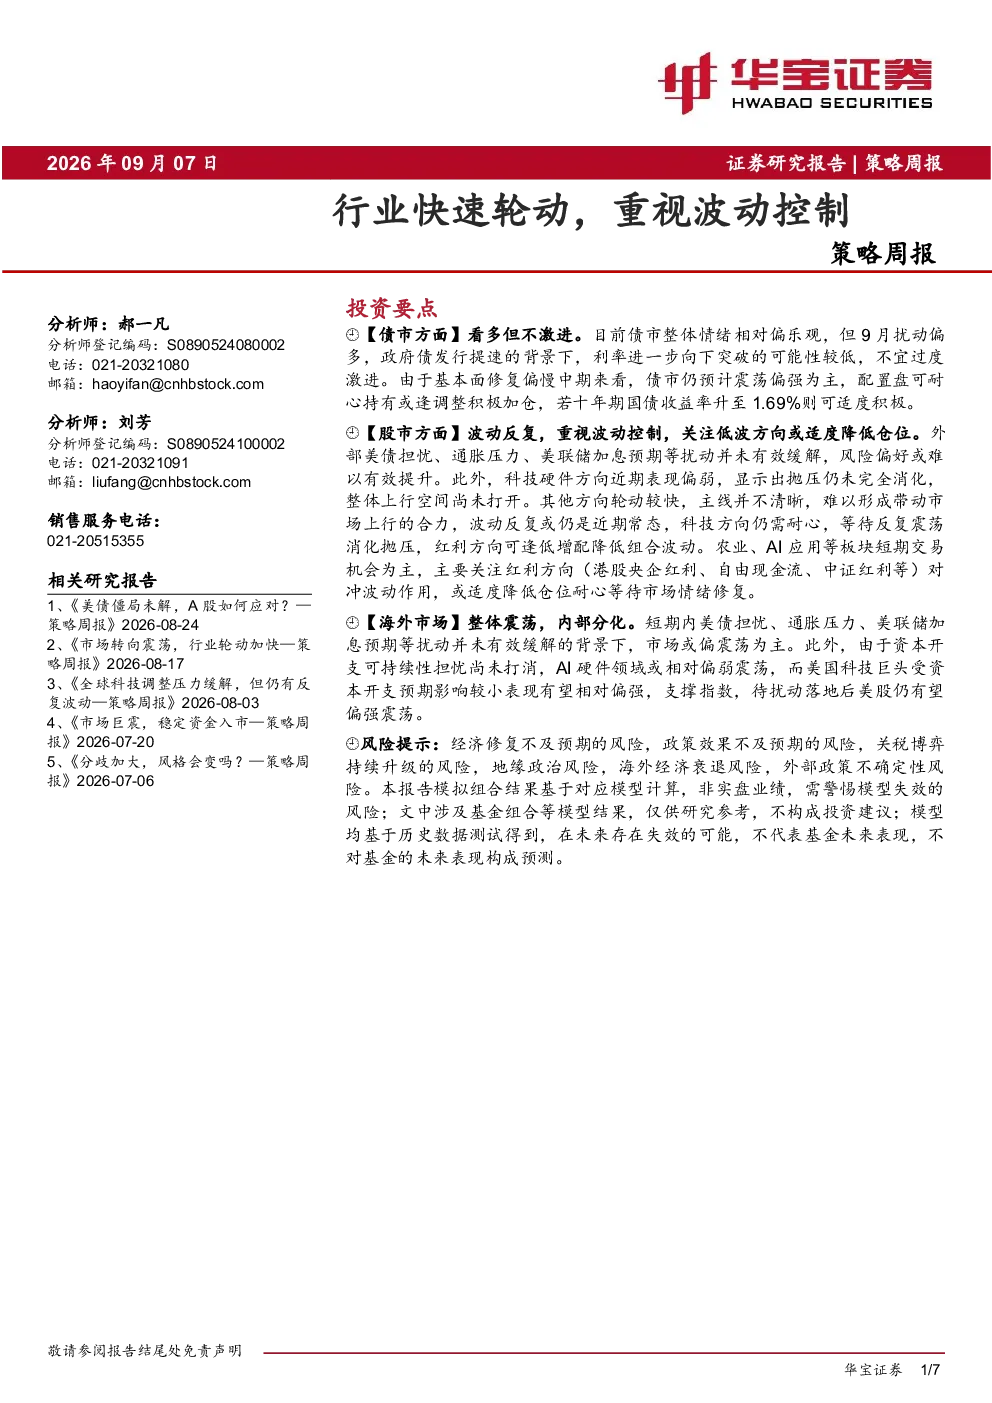
本报告主要分析了债市、股市和海外市场的最新动态。债市方面,整体情绪偏乐观,但9月扰动偏多,政府债发行提速导致利率进一步向下突破可能性较低,建议看多但不激进。股市方面,波动反复,重视波动控制,关注低波方向或适度降低仓位,科技硬件方向表现偏弱,其他方向轮动较快,主线不清晰。海外市场整体震荡,内部分化,美债担忧、通胀压力、美联储加息预期等扰动未有效缓解。
报告对赛道/行业发展趋势有何分析?
报告指出股市行业轮动较快,主线不清晰,难以形成合力。科技硬件方向表现偏弱,抛压未完全消化,整体上行空间尚未打开。红利方向可逢低增配降低组合波动,农业、AI应用等板块短期交易机会为主。债市方面,中期震荡偏强,配置盘可耐心持有或逢调整积极加仓。海外市场,AI硬件领域相对偏弱震荡,美国科技巨头受资本开支预期影响较小表现有望相对偏强,支撑指数。
报告重点分析了哪些方向?
报告重点分析了股市的波动控制策略,建议关注低波方向或适度降低仓位,科技方向需耐心等待反复震荡消化抛压,红利方向可逢低增配降低组合波动。债市方面,建议看多但不激进,关注十年期国债收益率变化。海外市场,关注美债担忧、通胀压力、美联储加息预期等扰动因素。
报告对当前市场现状有何判断?
报告认为当前市场现状是波动反复或为近期常态。股市方面,外部美债担忧、通胀压力、美联储加息预期等扰动未有效缓解,风险偏好难以提升。债市整体情绪偏乐观,但9月扰动偏多,政府债发行提速导致利率进一步向下突破可能性较低。海外市场整体震荡,内部分化。
研报提到了哪些风险提示?
报告提示了多项风险,包括经济修复不及预期、政策效果不及预期、关税博弈持续升级、地缘政治风险、海外经济衰退风险、外部政策不确定性风险。这些风险因素可能对债市、股市和海外市场产生影响,需密切关注。
你可能感兴趣
【狙击龙虎榜】市场缩量热点快速轮动,行情操作难度骤升注意控制仓位
未知机构2023-08-03
每日一基:华安核心优选混合A——【双基金经理、行业轮动型、擅长选股择时、回撤控制优秀、成长风格】
东吴证券2022-09-05
医药生物行业周报:创新领航,板块轮动,绩优股仍值得重视
医药生物信达证券2025-08-17
行业轮动周报:GRU模型增配周期风格,重视主线熄火下红利的补涨机会
中邮证券2024-12-09
通信行业周报:5G创新周期轮动,重视应用端市场机会
信息技术中泰证券2020-08-02
领导好,重视上证50的进攻!1. 四季度以来,市场行业轮动较快,
未知机构2022-11-30
中小盘周报(2024年5月第3周):行业&主题轮动加速,后市应重视催化
国泰君安证券2024-05-26
财通证券行业观点:风格轮动重视绩优低估龙头
未知机构2026-07-29
农林牧渔行业周报:猪价快速上行、鸡价震荡走高,重视养殖、动保板块布局
农林牧渔国盛证券2022-06-26
电力设备与新能源行业:热点快速轮动,关注电动车、电改、配网等方向
公用事业中泰证券2015-08-14