猜你想问
这份研报主要讲了什么内容?
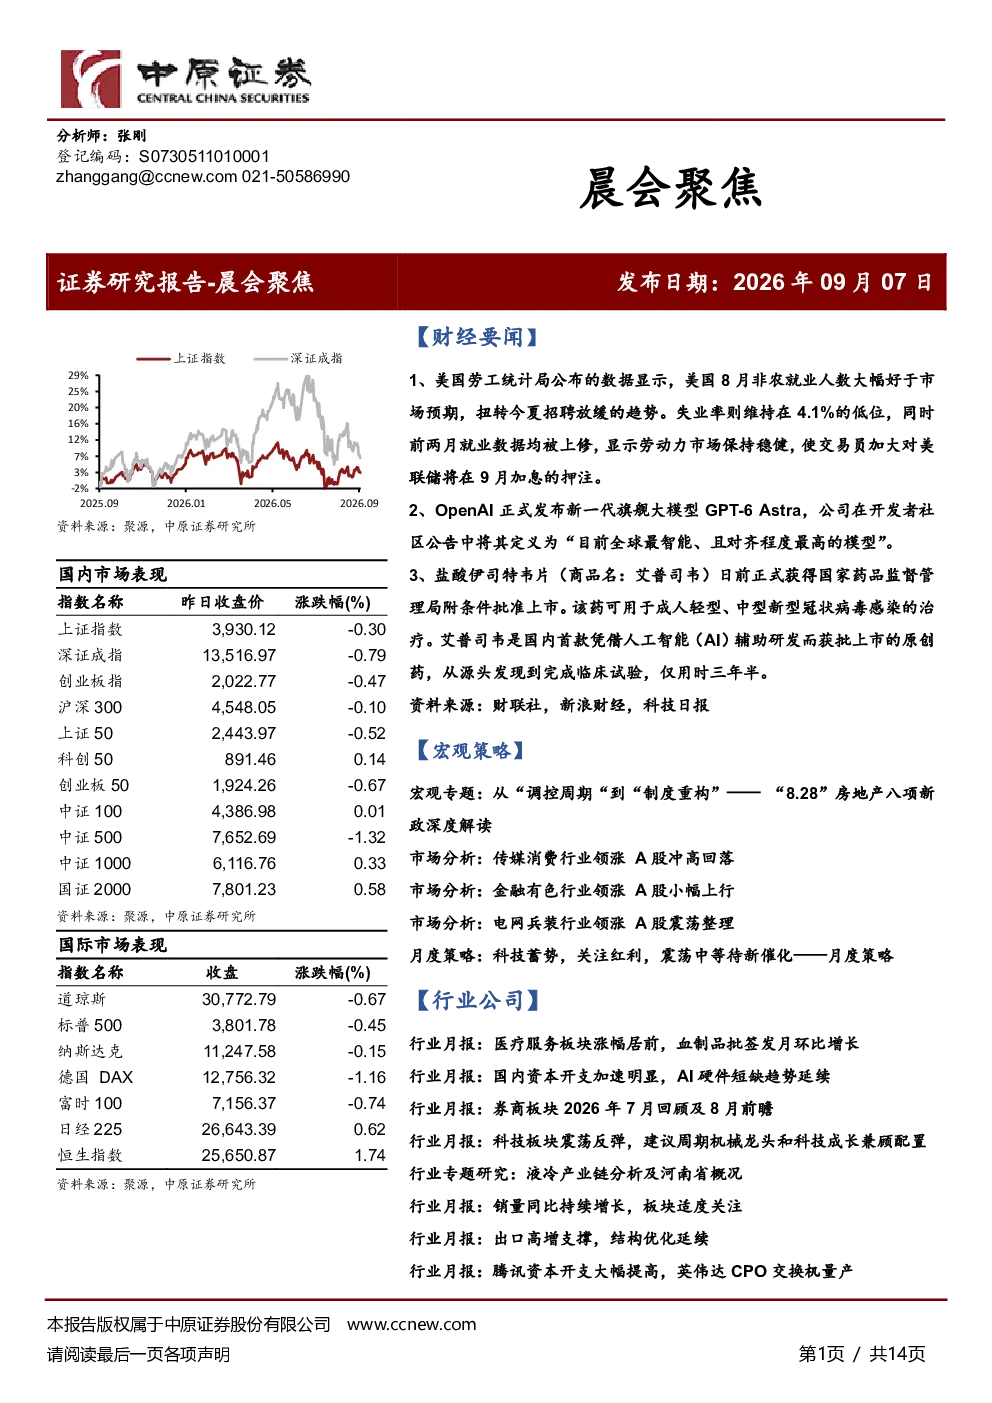
这份研报聚焦于最新的财经要闻、宏观策略、行业公司动态以及重点数据更新。其中,财经要闻部分涵盖了美国8月就业数据、OpenAI发布新一代大模型GPT-6 Astra以及国内首款AI辅助研发的原创药获批上市等关键信息。宏观策略方面,深入解读了“8.28”房地产新政,分析了其从“调控周期”到“制度重构”的转变,以及市场风格和行业投资机会。行业公司部分则提供了多个行业的月报和专题研究,如医疗服务、AI硬件、券商、科技板块、液冷产业链等,并更新了近期限售股解禁、沪深港通活跃个股等数据。
报告对哪些赛道或行业的发展趋势进行了分析?
报告重点分析了多个赛道和行业的发展趋势。在宏观策略中,特别解读了房地产新政如何推动行业迈向新发展模式,重塑风险分担机制。市场分析部分指出传媒消费、金融有色、电网兵装等行业的表现。月度策略建议关注传媒、软件开发、航海装备以及消费等行业的投资机会。行业月报中,医疗服务板块因血制品批签发增长而表现突出,AI硬件短缺趋势延续,券商板块有2026年7月回顾及8月前瞻,科技板块震荡反弹建议兼顾周期机械龙头和科技成长,液冷产业链及河南省概况也进行了分析。
研报中的重点分析方向有哪些?
研报的重点分析方向包括:1)美国8月就业数据及其对美联储加息预期的提振;2)“8.28”房地产新政的深度解读,特别是其从工具供给到制度供给的升级路径;3)A股市场风格分析,指出8月成长风格占优,价值与稳定风格相对承压,并建议关注传媒、软件开发等行业的投资机会;4)多个行业的月报分析,如医疗服务、AI硬件、券商、科技板块、液冷产业链等,揭示了各板块的具体动态和投资关注点;5)重点数据更新,包括近期限售股解禁、沪深港通活跃个股、新股申购及IPO信息,为投资者提供了及时的市场参考。
当前市场现状如何?
当前市场现状呈现多维度特征。从宏观层面看,美国劳动力市场保持稳健,推动美联储加息预期增强,同时国内“8.28”房地产新政标志着调控思路从短期工具向长期制度转变,旨在重塑行业风险分担机制。市场风格方面,8月A股显著反弹,成长风格表现突出,价值与稳定风格相对承压。行业层面,医疗服务板块因血制品批签发增长而领涨,AI硬件短缺趋势延续,券商板块有7月回顾及8月前瞻,科技板块震荡反弹建议兼顾周期机械龙头和科技成长,液冷产业链及河南省概况也受到关注。整体来看,市场在震荡中等待新催化,投资者需关注政策变化和行业动态。
研报提示了哪些风险?
研报提示的风险主要集中在以下几个方面:1)房地产市场新政可能带来的行业转型风险,包括主体信用向项目信用转变、预售到现房模式的调整等,可能重塑行业竞争格局,投资者需关注政策落地后的市场反应和风险重分配。2)AI硬件短缺趋势可能持续,影响相关产业链供应链稳定,需警惕技术迭代和产能扩张带来的不确定性。3)市场风格切换中,成长风格虽占优但波动可能加剧,价值风格短期内或持续承压,投资者需根据自身风险偏好调整配置。4)部分行业如券商、科技板块虽有反弹,但仍需关注业绩兑现和估值匹配问题。此外,研报还提示关注近期限售股解禁、沪深港通活跃个股等流动性风险,以及IPO和新股申购可能带来的市场短期波动。