猜你想问
这份研报主要分析了什么内容?
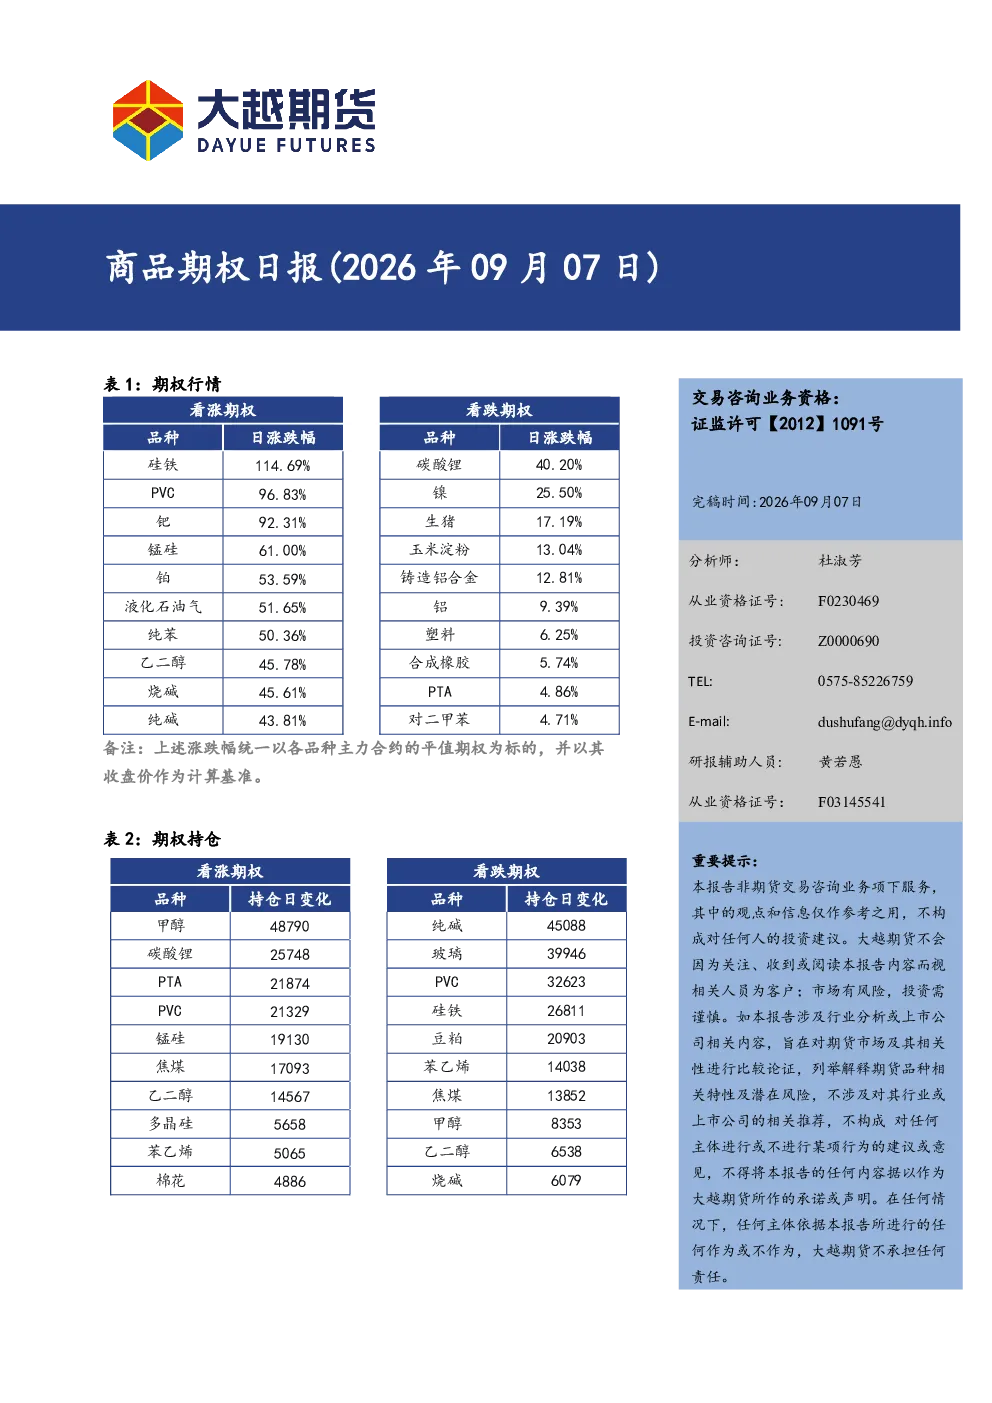
本报告为商品期权日报,主要分析了近期商品期权市场动态及相关投资策略。报告内容涵盖了市场走势解读、期权工具特性分析以及风险控制要点。通过数据梳理和案例剖析,为投资者提供了全面的市场观察视角。报告强调了对市场情绪的把握以及宏观因素对期权价格的影响,旨在帮助投资者理解期权市场的复杂性和机遇。
当前商品期权市场的发展趋势如何?
当前商品期权市场正经历结构性变化,一方面,随着市场参与者的多元化,期权交易活跃度持续提升;另一方面,监管政策的完善为市场发展提供了更稳定的制度环境。从行业层面看,商品期权正逐步融入更多产业链环节,应用场景不断拓宽。未来,市场预计将呈现更加规范化和专业化的特点,创新工具和服务的推出将成为重要发展方向。报告建议投资者关注市场结构变化带来的投资机会。
研报中的重点分析方向有哪些?
本报告重点分析了三个方向:一是期权波动率模型的适用性,对比了不同模型的优劣势;二是商品期权与现货市场的联动关系,探讨了跨期套利和跨品种套利的可行性;三是投资者行为模式研究,通过量化分析揭示了市场情绪对期权价格的影响机制。报告特别强调了量化分析工具在风险管理中的应用价值,为投资者提供了科学决策的参考框架。
目前商品期权市场的现状是怎样的?
目前商品期权市场呈现出量价齐升的态势,日均成交量和持仓量均创历史新高。市场参与者结构日趋优化,机构投资者占比持续提升。从产品结构看,能源化工类期权产品表现突出,成为市场热点。同时,市场波动性较去年同期有所加剧,对投资者的风险管理能力提出了更高要求。报告建议投资者密切关注市场流动性变化,合理配置资产。
研报中有哪些需要特别关注的风险提示?
本报告提示了四类风险:一是市场流动性风险,部分非主流期权合约可能存在交易困难;二是模型风险,波动率模型在极端市场情况下可能失效;三是政策风险,监管政策调整可能影响市场结构;四是操作风险,期权交易涉及杠杆,投资者需具备相应的风险承受能力。报告强调,投资者应建立完善的风险管理体系,避免盲目跟风操作。市场有风险,投资需谨慎。