猜你想问
国博电子2Q26业绩环比改善的原因是什么?
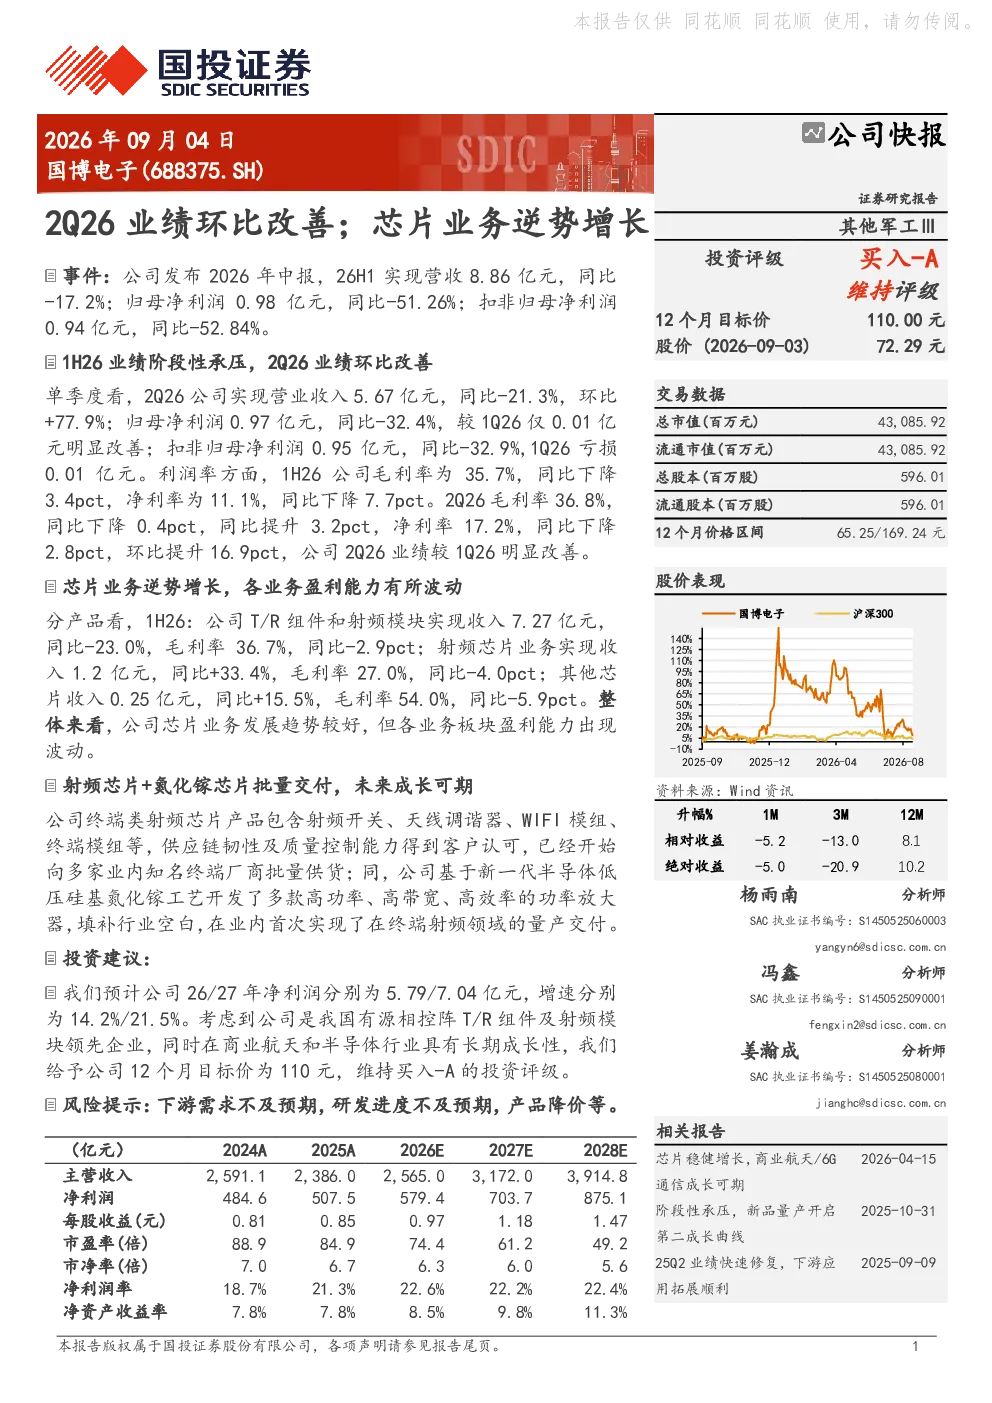
国博电子2Q26业绩环比改善主要得益于单季度营业收入同比增长77.9%,达到5.67亿元。尽管上半年整体营收和净利润仍同比下滑,但2Q26归母净利润较1Q26明显改善,达到0.97亿元,扣非归母净利润为0.95亿元。利润率方面,2Q26毛利率和净利率均环比提升,显示公司经营效率有所改善。具体来看,公司通过优化供应链管理和提升产品结构,有效控制了成本,推动了环比增长。
国博电子芯片业务的发展趋势如何?
国博电子芯片业务呈现逆势增长态势,1H26射频芯片收入同比增长33.4%,达到1.2亿元,显示出较强的市场竞争力。公司终端类射频芯片产品已获得客户认可,并向多家知名终端厂商批量供货。同时,基于氮化镓工艺的功率放大器在终端射频领域实现首次量产交付,填补了行业空白。尽管各业务板块盈利能力有所波动,但整体发展趋势向好,未来在商业航天和半导体领域具有长期成长潜力。
研报对国博电子的重点分析方向有哪些?
研报重点分析了国博电子的业绩改善情况,特别是2Q26环比增长的原因,以及芯片业务的逆势发展趋势。报告详细拆解了公司T/R组件、射频模块和射频芯片等主要产品的收入和毛利率变化,并关注了公司在氮化镓芯片领域的创新成果。此外,报告还评估了公司供应链韧性、质量控制能力以及未来在商业航天和半导体赛道的成长空间。
当前国博电子的市场现状如何?
当前国博电子市场现状呈现分化态势。一方面,公司上半年整体业绩承压,营收和净利润同比下滑,毛利率和净利率也出现下降。另一方面,2Q26单季度业绩显著改善,环比增长明显,芯片业务逆势增长,展现出较强的经营韧性。公司在射频芯片领域的批量交付和氮化镓芯片的量产,进一步增强了市场信心。整体来看,公司正处于业绩企稳和业务拓展的关键阶段。
研报提示的国博电子相关风险有哪些?
研报提示的国博电子相关风险主要包括:下游需求不及预期可能导致公司产品销售不及计划;研发进度不及预期可能影响新产品上市时间;产品降价风险可能压缩公司利润空间。此外,行业竞争加剧和原材料价格波动也可能对公司经营造成不利影响。投资者需关注这些风险因素,结合公司长期成长潜力进行综合判断。