猜你想问
研报核心内容是什么?
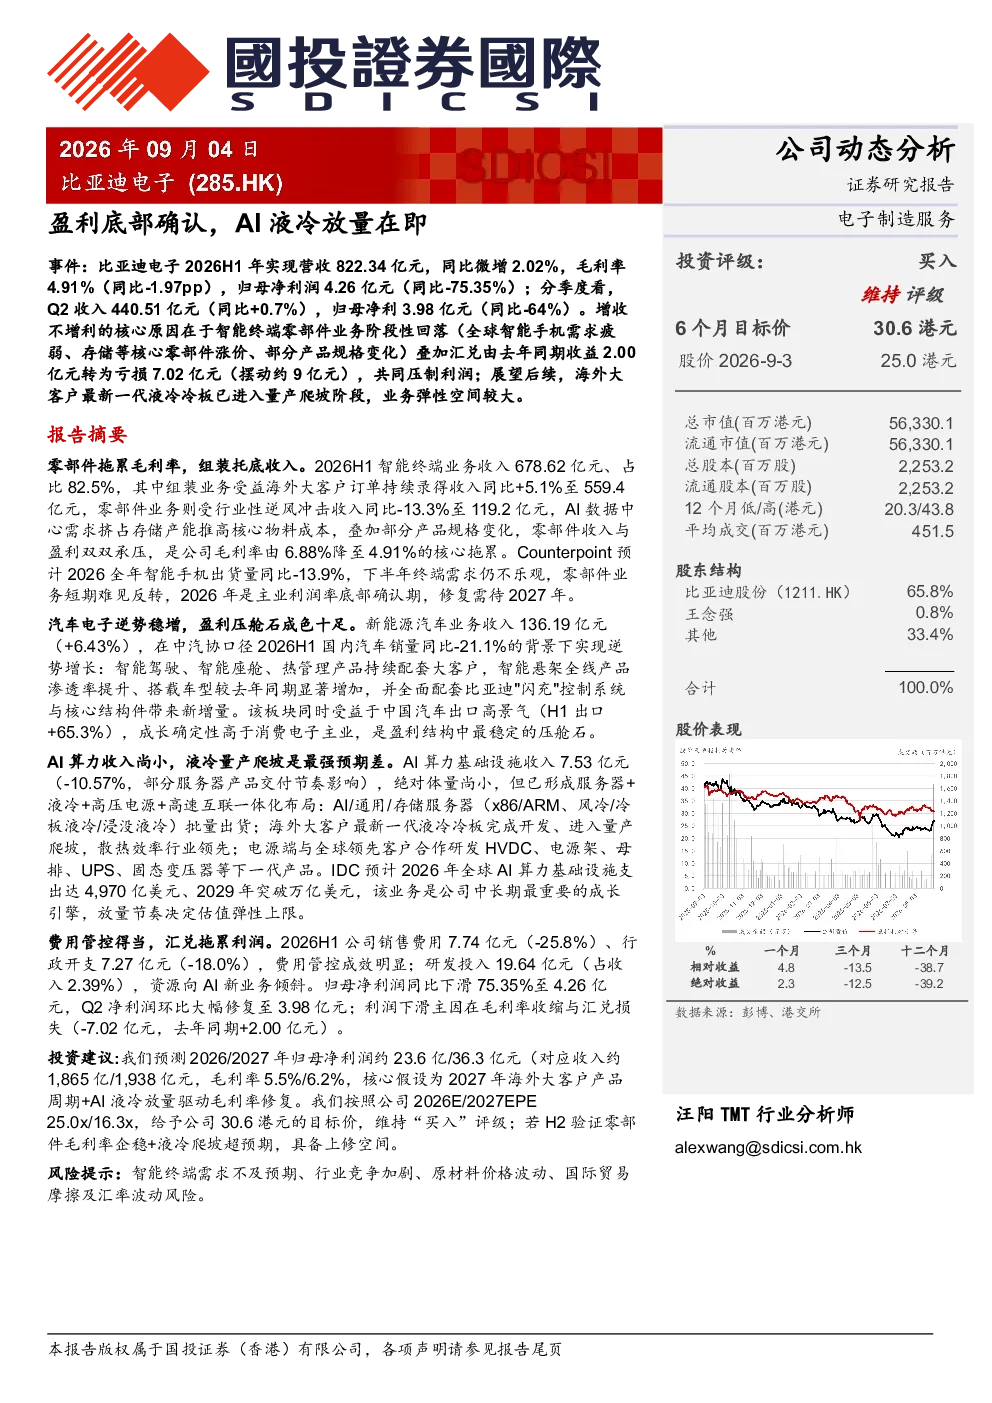
报告指出比亚迪电子2026H1营收微增2.02%至822.34亿元,归母净利润大幅下滑75.35%至4.26亿元,毛利率下降1.97个百分点至4.91%。增收不增利主要受智能终端零部件业务和汇兑损失双重压制。展望未来,海外大客户最新一代液冷冷板进入量产爬坡阶段,业务弹性空间大。
AI液冷赛道发展趋势如何?
AI算力业务是比亚迪电子中长期最重要的成长引擎。目前已形成服务器+液冷+高压电源+高速互联一体化布局,AI/通用/存储服务器批量出货,海外大客户最新代液冷冷板完成开发并量产爬坡。IDC预计2026年全球AI算力支出达4,970亿美元,2029年突破万亿美元,放量节奏决定估值弹性上限。
报告重点分析了哪些业务方向?
报告重点分析了比亚迪电子的智能终端业务、汽车电子业务和AI算力业务。智能终端业务收入占比82.5%,但受智能手机需求疲弱、存储涨价影响,2026年是利润率底部确认期;汽车电子业务在汽车销量下滑背景下实现逆势增长,受益于智能驾驶、智能座舱等产品配套;AI算力业务虽体量尚小,但已形成一体化布局,是未来关键成长方向。
当前市场现状如何?
当前市场现状显示,全球智能手机需求疲弱,预计2026年同比-13.9%,下半年仍不乐观。同时,中国汽车出口高景气,H1出口+65.3%,为汽车电子业务提供支撑。AI算力市场处于快速发展阶段,预计2026年全球支出达4,970亿美元,2029年突破万亿美元。
研报提示哪些风险?
研报提示的主要风险包括智能终端需求不及预期、行业竞争加剧、原材料价格波动、国际贸易摩擦及汇率波动风险。智能终端业务受全球智能手机需求疲弱影响显著,毛利率是主要拖累;同时,汇兑损失也对利润造成压力。
你可能感兴趣
盈利底部确认,静待新业务放量
建筑建材西南证券2023-10-30
思泉新材301489液冷里的中际旭创阿里一供确认北美突破在即
未知机构2026-03-03
【方正计算机】华丰科技:昇腾AI服务器Q4放量在即,稀缺量价清晰+高盈利环节标的
未知机构2023-09-13
2024年一季报点评:24Q1业绩贴预告上限,大客户平台型供应 商,服务器/液冷超充/储能放量在即
电子设备华创证券2024-04-23
业绩持续高增,算力液冷放量在即
机械设备华安证券2024-10-28
强call澄天伟业:rubin及封装级液冷核心标的订单放量在即
未知机构2026-09-15
液冷行业深度报告:冷板式液冷放量在即,浸没式液冷可期
信息技术东吴证券2025-01-26
2023年三季报点评:三季度业绩超预期,大客户液冷超充服务器储能业务放量在即
电子设备华创证券2023-11-01
2024年一季度业绩预告点评:24Q1业绩超预期,服务器/液冷超充/储能放量在即,大客户平台型供应商地位凸显
电子设备华创证券2024-04-14
长江轻工 于公羿山第221期 再看裕同科技 包装稳健增长 液冷放量在即
未知机构2026-08-08