猜你想问
高盛华工科技2026年亚洲领导者大会纪要核心内容是什么?
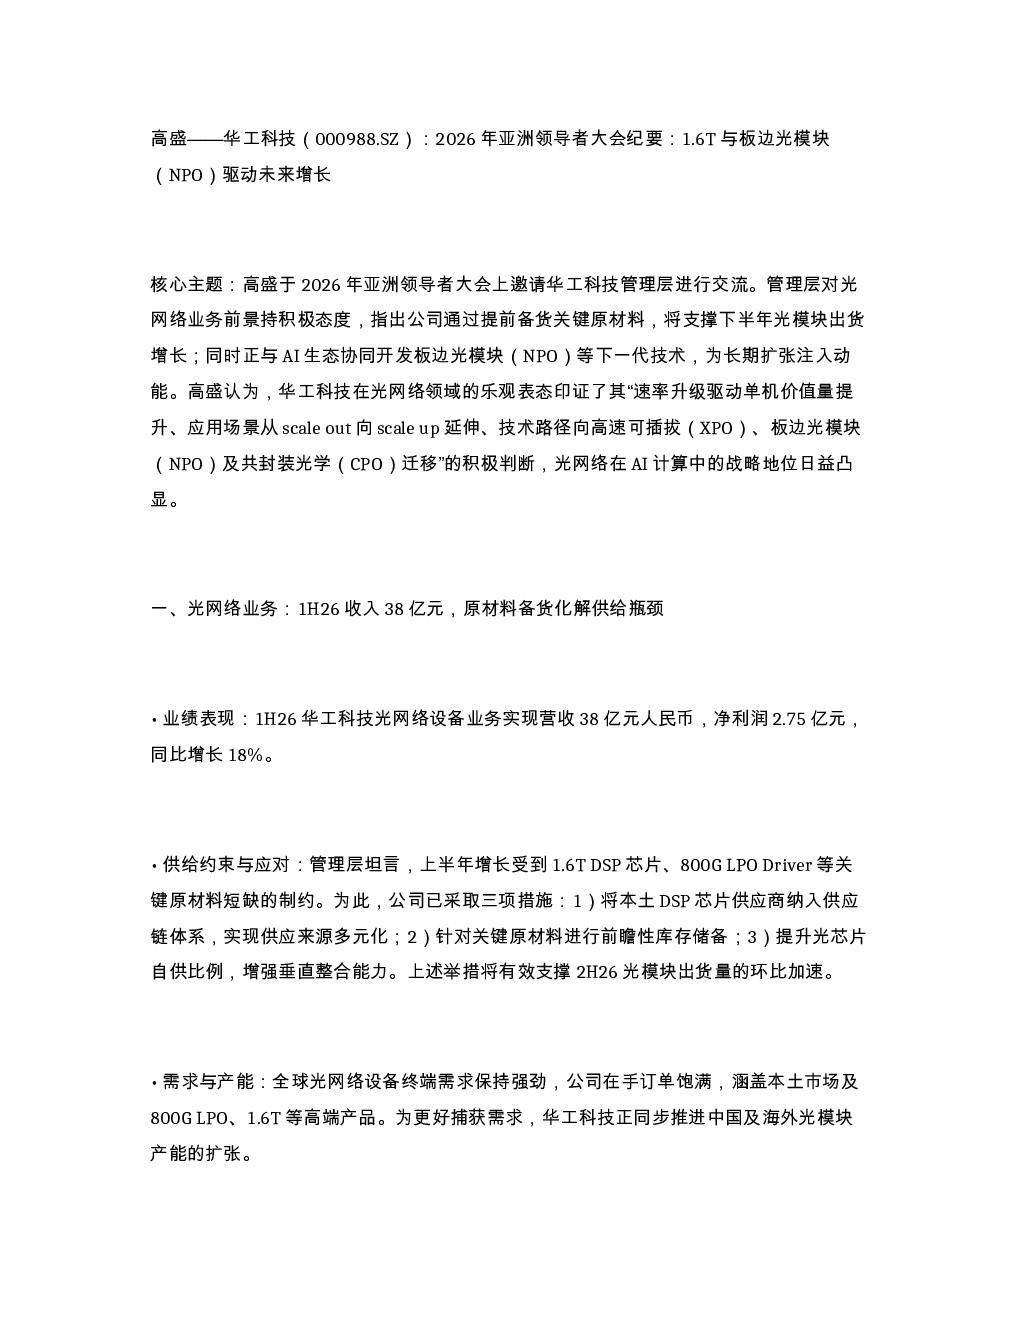
高盛在2026年亚洲领导者大会上与华工科技管理层交流,管理层对光网络业务前景持积极态度。会议重点讨论了光网络在AI计算中的战略地位日益凸显,华工科技1H26光网络设备业务营收同比增长18%,达到38亿元,净利润2.75亿元。公司通过多元化供应链、前瞻性备货及提升光芯片自供比例化解了原材料短缺的瓶颈,支撑下半年出货增长。全球需求强劲,订单饱满,涵盖800G LPO、1.6T等高端产品,公司同步推进国内外产能扩张。
光网络行业发展趋势如何?
光网络行业正经历从scale out向scale up的扩张,AI算力升级推动单机价值量提升。技术路线沿XPO→NPO→CPO演进,光网络战略地位上升。华工科技作为本土激光与光电子领导者,产品覆盖AI数据中心等终端市场,享受800G→1.6T升级红利。公司通过原材料备货与产能扩张短期兑现订单,中期依托NPO与硅光技术布局下一代AI互连方案,印证了光网络在AI算力时代的高景气与战略价值。
报告重点分析了华工科技的哪些方面?
报告重点分析了华工科技的光网络业务业绩表现、供给约束与应对、需求与产能、下一代技术布局。1H26光网络设备业务营收同比增长18%,达到38亿元,净利润2.75亿元。公司通过多元化供应链、前瞻性备货及提升光芯片自供比例化解了原材料短缺的瓶颈。全球需求强劲,订单饱满,涵盖800G LPO、1.6T等高端产品,公司同步推进国内外产能扩张。此外,公司还布局了NPO与硅光技术,与AI生态合作开发板边光模块,成为长期增长引擎。
当前光网络市场现状如何?
当前光网络市场现状是全球需求强劲,订单饱满,涵盖800G LPO、1.6T等高端产品。AI算力升级推动单机价值量提升,市场从scale out向scale up扩张。技术路线沿XPO→NPO→CPO演进,光网络战略地位上升。华工科技作为本土激光与光电子领导者,享受800G→1.6T升级红利,具备明确成长能见度。公司通过原材料备货与产能扩张短期兑现订单,中期依托NPO与硅光技术布局下一代AI互连方案。
研报提示了哪些风险?
研报提示的风险主要集中在供给端。上半年受关键原材料短缺制约,虽然公司通过多元化供应链、前瞻性备货及提升光芯片自供比例化解了瓶颈,但原材料价格波动和供应稳定性仍可能对短期业绩造成影响。此外,技术路线快速迭代可能带来研发投入加大和产品更新换代的压力,市场竞争加剧也可能影响公司市场份额和盈利能力。公司需持续关注原材料价格走势和供应链安全,加大技术创新力度以应对市场变化。