猜你想问
这份研报主要分析了什么内容?
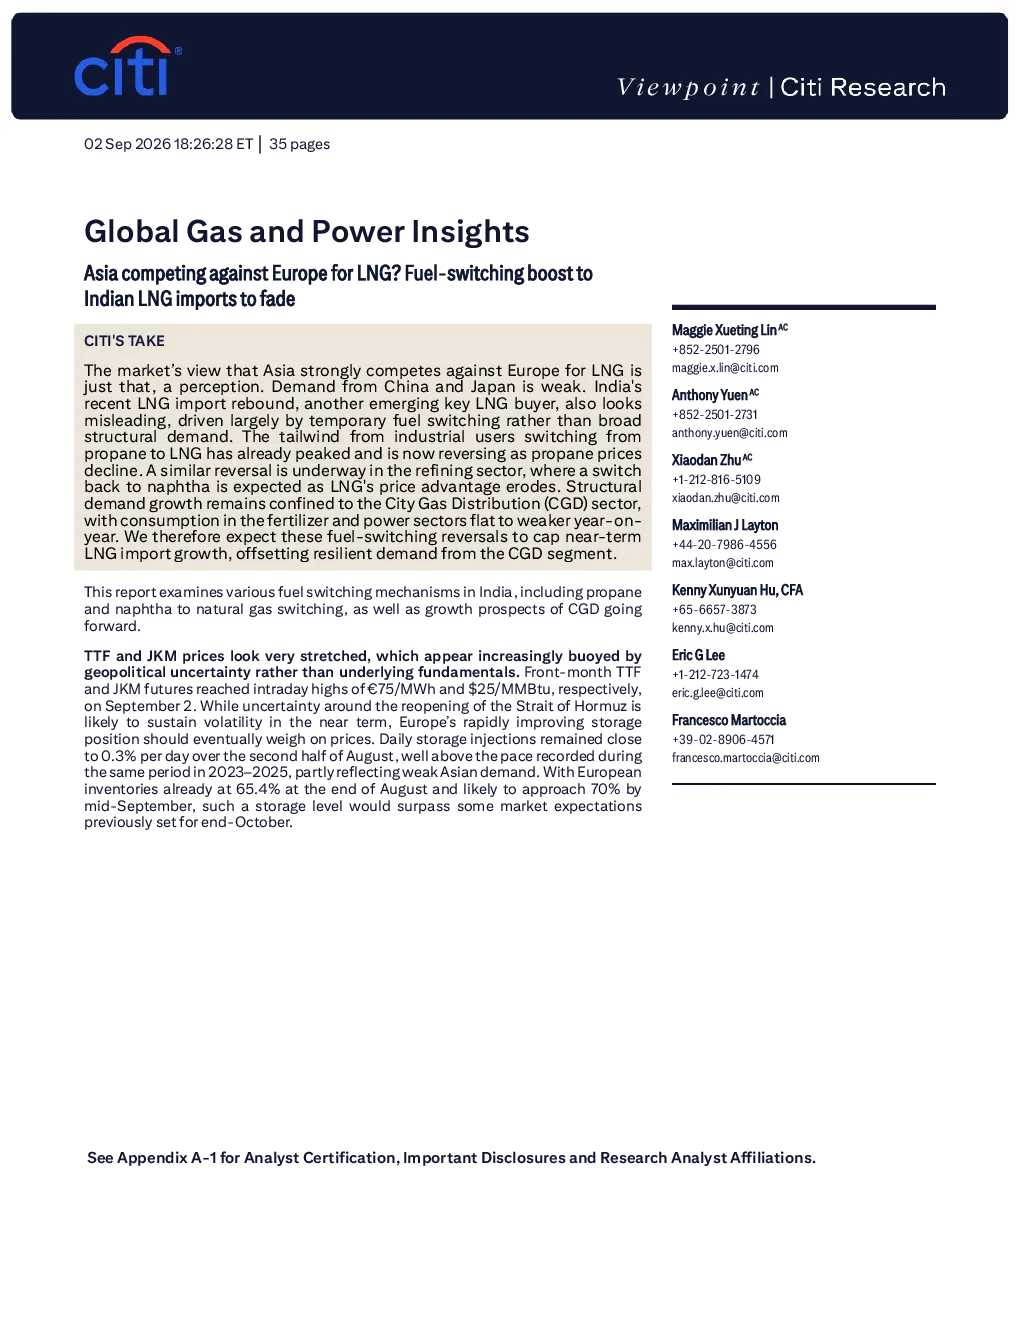
这份研报分析了亚洲与欧洲在液化天然气(LNG)领域的竞争格局,特别关注了印度LNG进口增长的主要驱动因素。报告指出,市场普遍认为亚洲与欧洲在LNG领域竞争激烈,但中国和日本的需求疲软,而印度LNG进口增长主要由临时燃料转换驱动,而非结构性需求。报告详细分析了陶瓷行业从丙烷转向LNG的逆转趋势,以及炼油厂天然气需求在2026年第二季度可能的部分复苏和潜在逆转。此外,报告还探讨了欧洲能源市场TTF和JKM价格被高估的情况,以及欧洲存储状况改善对价格的抑制效应。
LNG赛道未来发展趋势如何?
LNG赛道未来发展趋势呈现复杂态势。报告指出,亚洲需求疲软及印度需求放缓将支撑欧洲LNG进口,但长期看全球LNG可能出现过剩。工业PNG需求增长见顶,炼油厂需求可能下降,CGD领域虽有增长但受限于燃料转换逆转。此外,欧洲能源市场TTF和JKM价格短期内受地缘政治影响,但基本面改善将抑制上涨。这些因素共同决定了LNG市场的供需平衡和价格走势。
报告重点分析了哪些方向?
报告重点分析了印度LNG进口增长的驱动因素和潜在限制。报告发现,印度LNG进口增长主要由临时燃料转换驱动,而非结构性需求。具体包括丙烷和萘烃转换为天然气、从汽油到LNG的转换等机制。报告还分析了这些燃料转换机制的逆转趋势,如陶瓷行业从丙烷转向LNG的逆转,以及炼油厂天然气需求可能的部分复苏和潜在逆转。此外,报告还探讨了欧洲能源市场TTF和JKM价格被高估的情况,以及欧洲存储状况改善对价格的抑制效应。
当前LNG市场现状如何判断?
当前LNG市场现状呈现供需不平衡和价格波动。亚洲需求疲软,特别是中国和日本的需求疲软,限制了亚洲LNG进口增长。印度LNG进口增长主要由临时燃料转换驱动,而非结构性需求。欧洲能源市场TTF和JKM价格被高估,上涨受地缘政治支撑,但欧洲存储状况改善将抑制价格。报告预计9月欧洲库存接近70%。这些因素共同决定了LNG市场的供需平衡和价格走势。
研报提示哪些风险?
研报提示的主要风险包括亚洲需求疲软和印度需求放缓可能导致全球LNG过剩。工业PNG需求增长见顶,炼油厂需求可能下降,CGD领域虽有增长但受限于燃料转换逆转。此外,欧洲能源市场TTF和JKM价格短期内受地缘政治影响,但基本面改善将抑制上涨,可能导致价格波动。这些因素都可能对LNG市场产生重大影响,投资者需密切关注市场动态。