猜你想问
美联储9月加息是否会落地?
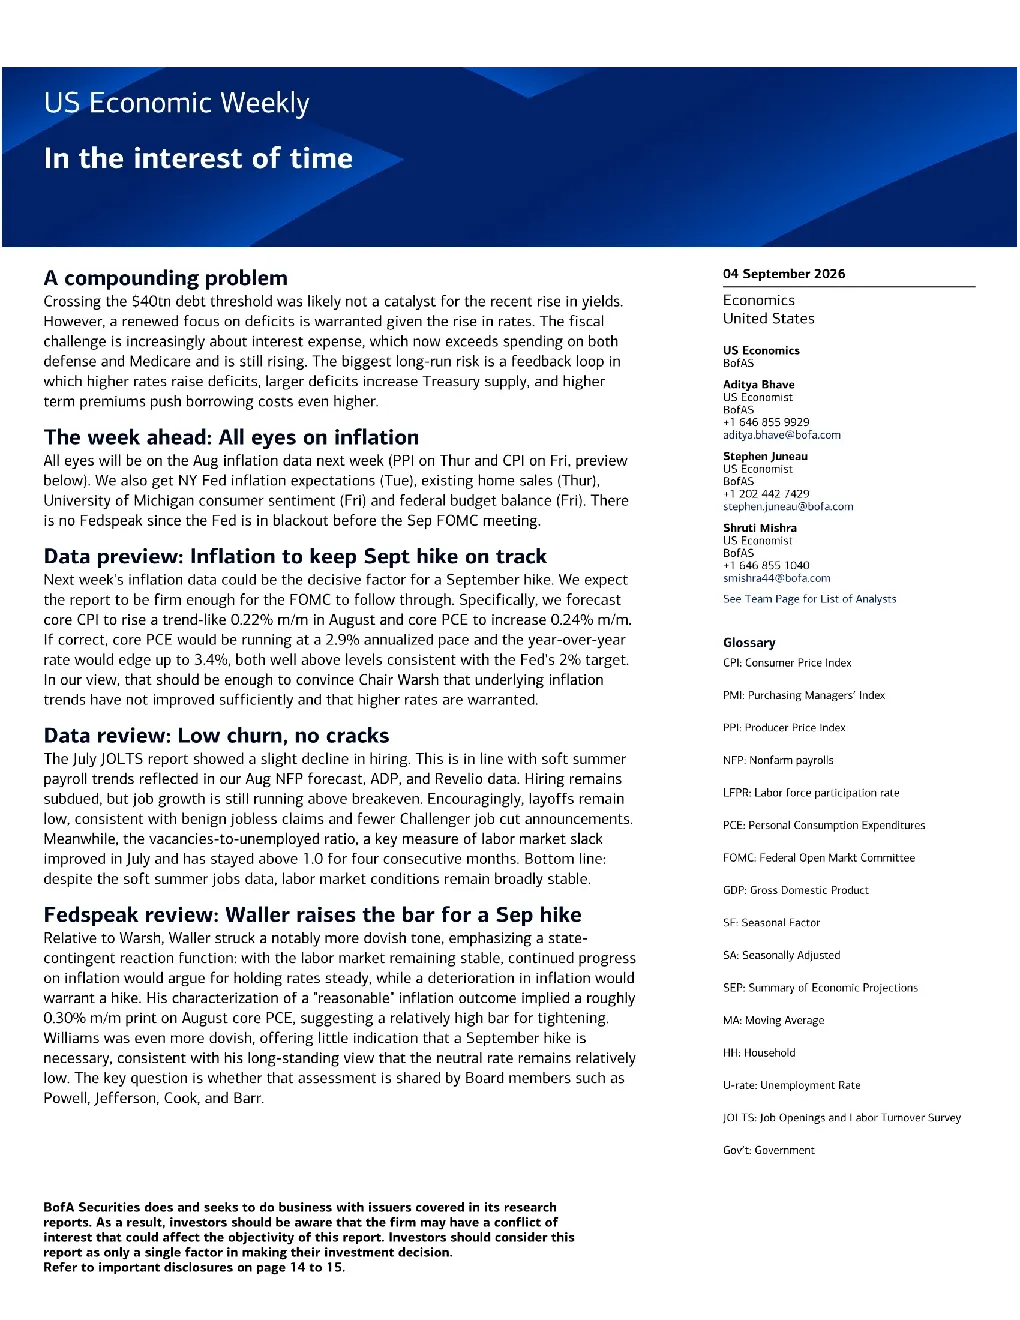
美联储9月加息是否落地取决于8月通胀数据。报告预测核心CPI和核心PCE将环比增长,年化增速和同比增速均高于美联储2%目标,可能促使FOMC采取行动。通胀预期和美联储对价格稳定的承诺是近期国债利率上升的主要驱动因素,而非债务总额突破4万亿美元。利息支出大幅增加导致赤字问题需重新关注,今年赤字或将再次突破GDP的6%
美国国债利率上升对经济有何影响?
美国国债利率上升引发财政赤字担忧,利息支出已超过国防和医疗保险支出,形成利率与赤字的恶性循环。长期来看,更高的利率推高国债发行量,进一步增加利息成本和赤字。利率上升可能导致国债发行量增加,经济增速未相应提升,推高长期利率,可能挤占公共和私人投资,减缓经济复苏
报告如何分析美国经济增长前景?
报告对美国下半年经济增长持乐观态度,预计平均增长率为2.5%,高于上半年。消费者保持弹性,得益于招聘增加、财富效应上升和健康的资产负债表。投资增长预计全年为2.1%,但更高的利率可能导致非住房投资和支出减少。伊朗核协议使增长预期更加乐观
美联储加息立场如何?
美联储已转向鹰派立场,预计今年将加息75个基点,撤销去年的保险削减措施。报告预测美联储将在2027年和2028年将利率维持在4.25-4.50%不变。8月通胀数据可能成为9月加息的决定性因素,核心CPI和核心PCE增速均高于美联储目标水平
报告提示哪些风险?
报告提示美国国债与利率之间的恶性循环是最大风险,高债务水平难以维持。利率与名义GDP增长率差距缩小将增加利息成本和赤字。通胀仍高于美联储目标,核心服务通胀粘性可能导致核心PCE通胀今年保持在3%以上。劳动力市场虽总体稳定,但人工智能对就业的长期影响需关注
你可能感兴趣
海外经济周刊:美联储9月加息尚缺哪些条件?
国信证券2015-05-05
铝周报:美联储9月加息落地 铝价震荡不改
铜冠金源期货2022-09-26
策略专题:美联储9月加息落地,全球金融周期渐进趋同
中原证券2018-09-27
国债日报:美联储9月加息靴子落地
华泰期货2022-09-22
有色产业链日报:待美联储9月加息落地,沪铜暂震荡
东海期货2022-09-21
美联储9月不加息落地,金价开启震荡盘整走势
国贸期货2016-09-25
宏观策略日报:美联储9月加息落地,终端利率预测超市场预期
东海证券2022-09-22
美联储9月FOMC会议解读:加息落地,担忧未除
东方财富2026-09-17
美联储9月议息会议点评:加息靴子落地,情绪有望转暖
华泰期货2022-09-22
有色产业链日报:美联储9月加息75基点落地,铜价后续承压
东海期货2022-09-22