猜你想问
韩国半导体设备材料行业前景如何?
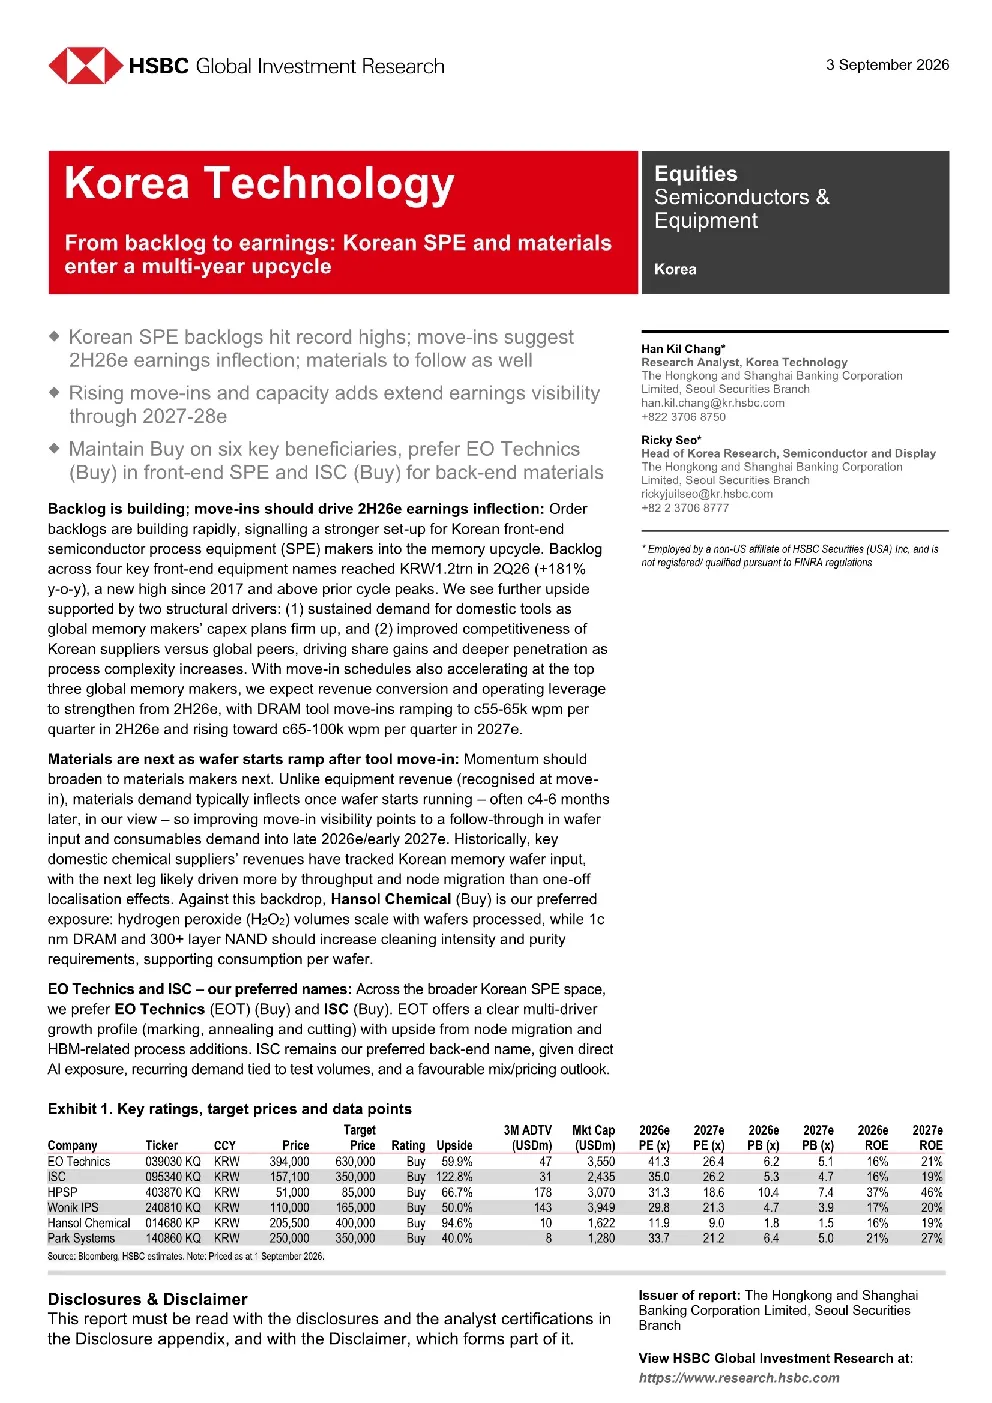
韩国外延设备(SPE)和材料厂商正经历多年周期性复苏,预计2026年下半年盈利拐点出现。设备厂商订单积压迅速增长,截至2026年第二季度,四大关键前端设备厂商订单积压达1.2万亿韩元,同比增长181%,创2017年以来新高。主要得益于全球内存制造商的资本支出计划坚定和韩国供应商在全球市场份额提升。材料厂商将在设备搬迁后受益,预计2026年下半年至2027年早期,晶圆输入和消耗品需求将持续增长。
韩国半导体设备材料赛道发展趋势是什么?
随着全球三大内存制造商的设备搬迁计划加速,韩国本土设备供应商的收入机会预计将从2026年下半年开始增强,并持续至2027-2028年。预计DRAM设备搬迁将从2026年下半年开始,每季度约55-65k WPM,随后加速至2027年每季度65-100k WPM。韩国内存晶圆输入的增长将带动材料厂商业绩,关键本土化学品供应商的收入与韩国内存晶圆输入密切相关。
研报重点分析了哪些设备材料厂商?
研报重点分析了Eo Technics (EOT)和ISC。EOT提供标记、退火和切割等多重增长动力,受益于节点迁移和HBM相关工艺的添加,预计2027年营业利润将达到2250亿韩元,同比增长59%。ISC是后端供应链的首选,其直接铝测试业务占比将提升至2026年总销售额的80%,预计2026年营业利润将达到1050亿韩元,同比增长74%;2027年将进一步扩大增长至GPU、ASIC和新型形态,营业利润预计达到1490亿韩元,同比增长42%。
韩国半导体设备材料市场现状如何?
韩国半导体设备材料市场现状为订单积压迅速增长,截至2026年第二季度,四大关键前端设备厂商订单积压达1.2万亿韩元,同比增长181%,创2017年以来新高。全球内存制造商的资本支出计划坚定,带动韩国本土设备需求。韩国供应商在全球市场份额提升,随着工艺复杂度增加,其竞争力增强。韩国内存晶圆输入的增长将带动材料厂商业绩。
研报提示了哪些风险?
研报提示的主要风险包括全球半导体晶圆设备资本支出突然减少、关键产品市场份额下降以及主要客户前端节点扩展放缓。随着全球半导体行业周期性波动,设备厂商和材料厂商的收入和利润可能受到市场供需变化的影响。此外,技术迭代加速可能导致现有产品竞争力下降,需要持续的研发投入以保持市场地位。