猜你想问
这份研报的核心内容是什么?
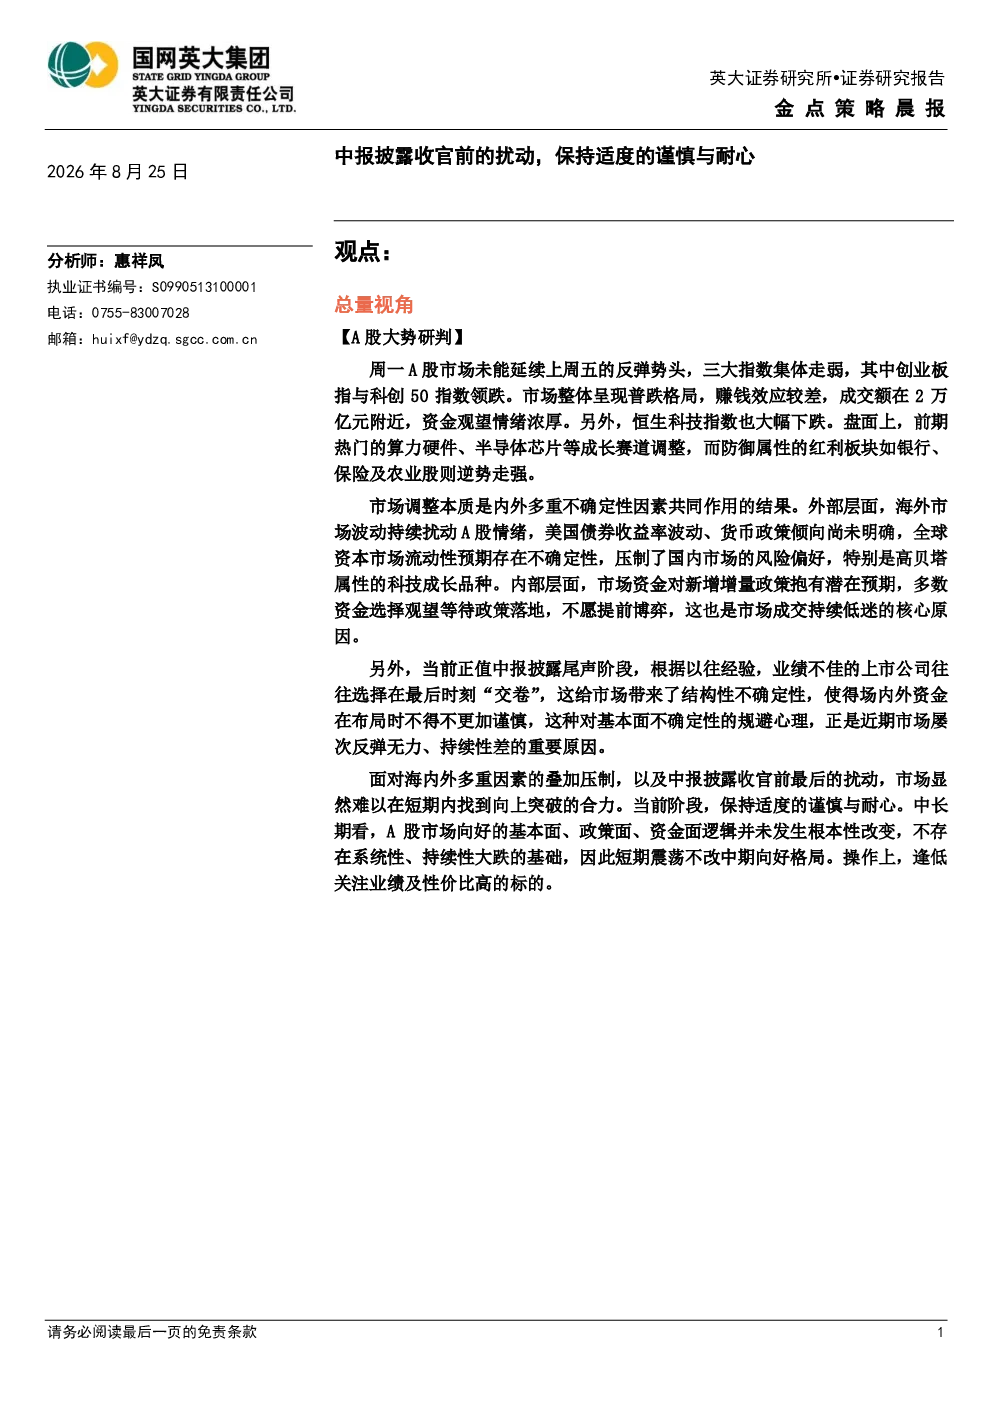
分析师惠祥凤认为,周一A股市场未能延续反弹,三大指数集体走弱,创业板指与科创50指数领跌,市场整体普跌,赚钱效应较差,成交额在2万亿元附近,资金观望情绪浓厚。外部因素方面,海外市场波动,特别是美国债券收益率波动和货币政策倾向的不确定性,压制了国内市场风险偏好,尤其是高贝塔属性的科技成长品种。内部因素方面,市场资金对新增增量政策抱有潜在预期,选择观望等待政策落地,导致成交持续低迷。此外,中报披露尾声阶段,业绩不佳公司可能“交卷”,增加了市场结构性不确定性,使得资金布局更加谨慎。
报告对哪些赛道或行业有分析?
报告指出,贵金属等资源股上涨,主要受美国增加长期国债回购规模推动国际黄金价格上涨,地缘局势不稳也增加了能源和战略资源的重要性。银行等红利股护盘,股息率再度有吸引力,部分高股息股有防御性配置价值。煤炭股逆势走强,银行股活跃,黄金概念股上涨,CPO板块低开低走,医药生物和半导体板块回调。全天行业方面,贵金属、煤炭、保险、银行涨幅居前,生物制品、元件、机器人、医疗服务、玻璃玻纤、半导体、风电设备、消费电子跌幅居前。
报告重点分析了哪些方向?
报告重点分析了市场内外多重不确定性因素叠加导致的市场调整,包括海外市场波动、美国债券收益率波动和货币政策倾向的不确定性,以及国内市场资金对新增增量政策的潜在预期和观望等待。此外,报告还关注了中报披露尾声阶段业绩不佳公司可能“交卷”带来的市场结构性不确定性,以及资金布局更加谨慎的情况。
当前市场现状如何判断?
当前市场现状是三大指数集体走弱,创业板指与科创50指数领跌,市场整体普跌,赚钱效应较差,成交额在2万亿元附近,资金观望情绪浓厚。盘面上,煤炭股逆势走强,银行股活跃,黄金概念股上涨,CPO板块低开低走,医药生物和半导体板块回调。整体个股涨少跌多,市场情绪遇冷。
研报有哪些风险提示?
研报提示股市有风险,投资需谨慎,本报告不构成个人投资建议。当前市场调整是内外多重不确定性因素叠加的结果,短期内难以找到向上突破的合力。但中长期看,A股市场基本面、政策面、资金面逻辑未发生根本性改变,不存在系统性、持续性大跌的基础,短期震荡不改中期向好格局。操作上,逢低关注业绩及性价比高的标的。