猜你想问
本期走阔主体数量较上期收缩的原因是什么?
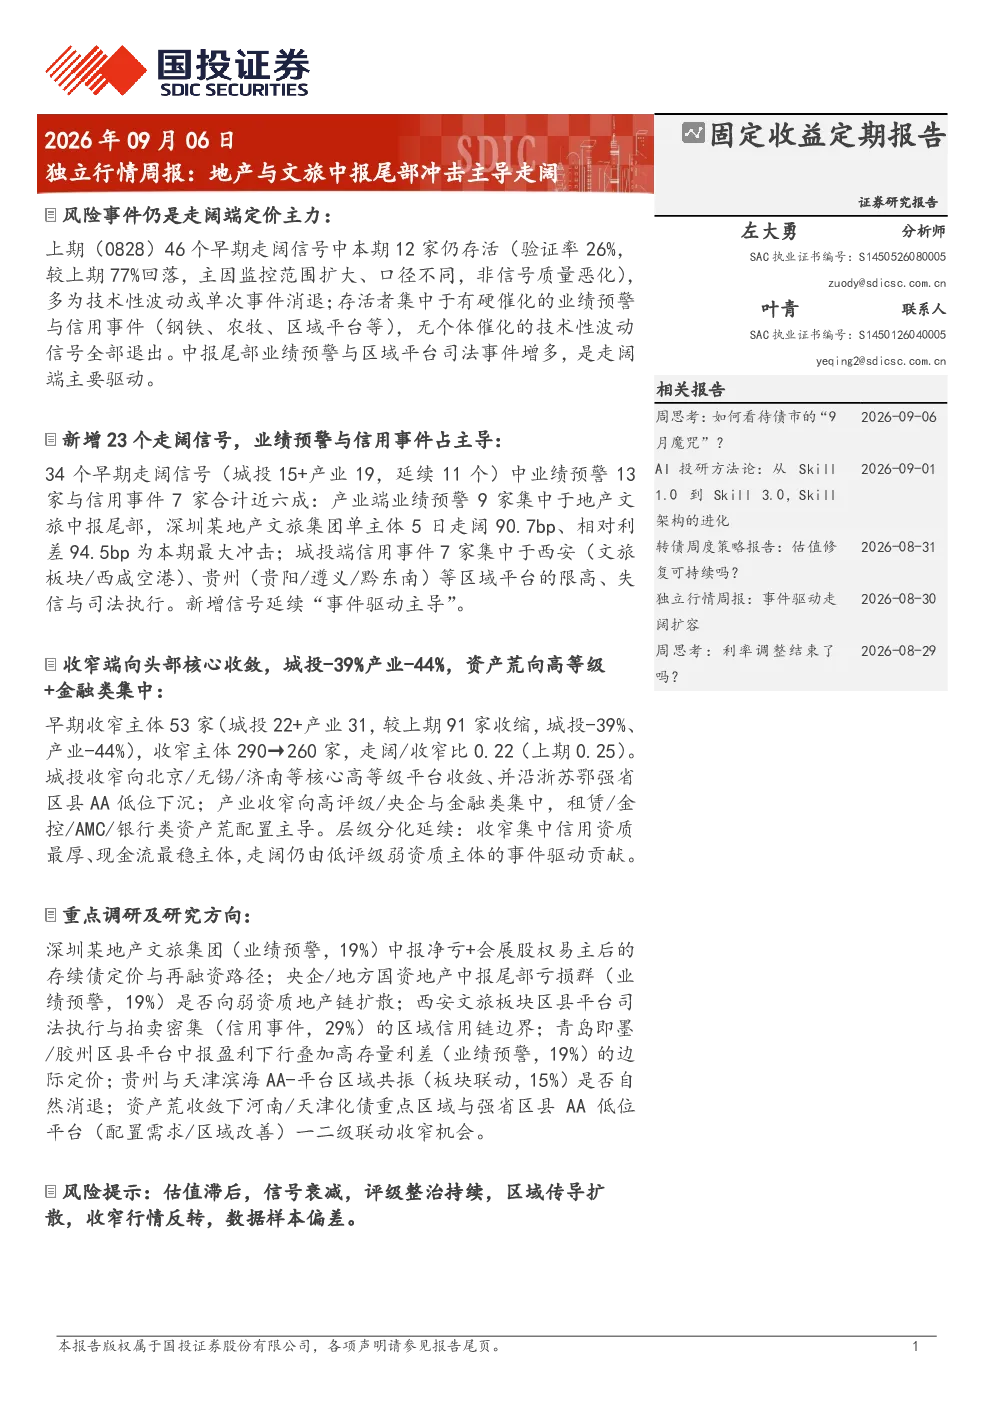
本期走阔主体数量较上期收缩,主要原因是结构上回归事件驱动。中报尾部业绩预警与区域平台司法事件成为主要驱动因素,其中深圳某地产文旅集团单主体5日走阔90.7bp,为本期最大冲击。信用事件和评级事件对定价影响显著,而业绩预警和融资行为次之。凡有个体催化的信号,如评级调整、业绩预警、信用事件,存活率较高,群体性或无个体催化的信号存活率整体偏低。
哪些行业在中报尾部集中暴露?
中报尾部冲击成为产业端走阔的主要定价来源,地产、文旅、光伏等行业在中报尾部集中暴露。单主体个体事件,如资产处置、项目公司被执行,仍可在低流动券上触发大幅重定价。此外,产业端事件驱动集中度上升,表明市场对特定行业的关注度和风险敏感性有所提高。
报告重点分析了哪些方向?
报告重点分析了深圳某地产文旅集团存续债定价与再融资路径,央企/地方国资地产中报尾部亏损群板块联动是否向弱资质地产链扩散,西安文旅板块区县级平台司法执行与拍卖密集的区域信用链边界,青岛即墨/胶州等区县级平台中报盈利下行叠加高存量利差的边际定价,以及贵州与天津滨海弱资质AA-平台区域共振是否自然消退等方向。这些分析旨在深入理解市场动态和潜在风险。
当前市场现状如何判断?
当前市场现状表现为走阔/收窄主体比维持0.22,机会信号仍大于风险信号。收窄主体数量继续减少,集中于北京、无锡、济南等核心高等级平台,以及金融类主体。监控范围扩大至29522只债券,剔除ABS/类ABS,导致单期验证率降至26%,较上期77%有明显回落。市场定价仍以事件驱动为主,但信号验证率下降表明市场对信号的敏感度有所降低。
研报提示了哪些风险?
研报提示了估值滞后风险、信号衰减风险、评级整治持续风险、区域传导扩散风险、收窄行情反转风险以及数据样本偏差风险。这些风险提示旨在帮助投资者全面了解市场动态和潜在挑战。估值滞后可能导致市场反应不及预期,信号衰减可能影响风险识别的准确性,评级整治可能改变市场格局,区域传导扩散可能加剧风险传播,收窄行情反转可能带来市场波动,数据样本偏差可能影响分析结果的可靠性。