猜你想问
这份研报主要分析了哪些内容?
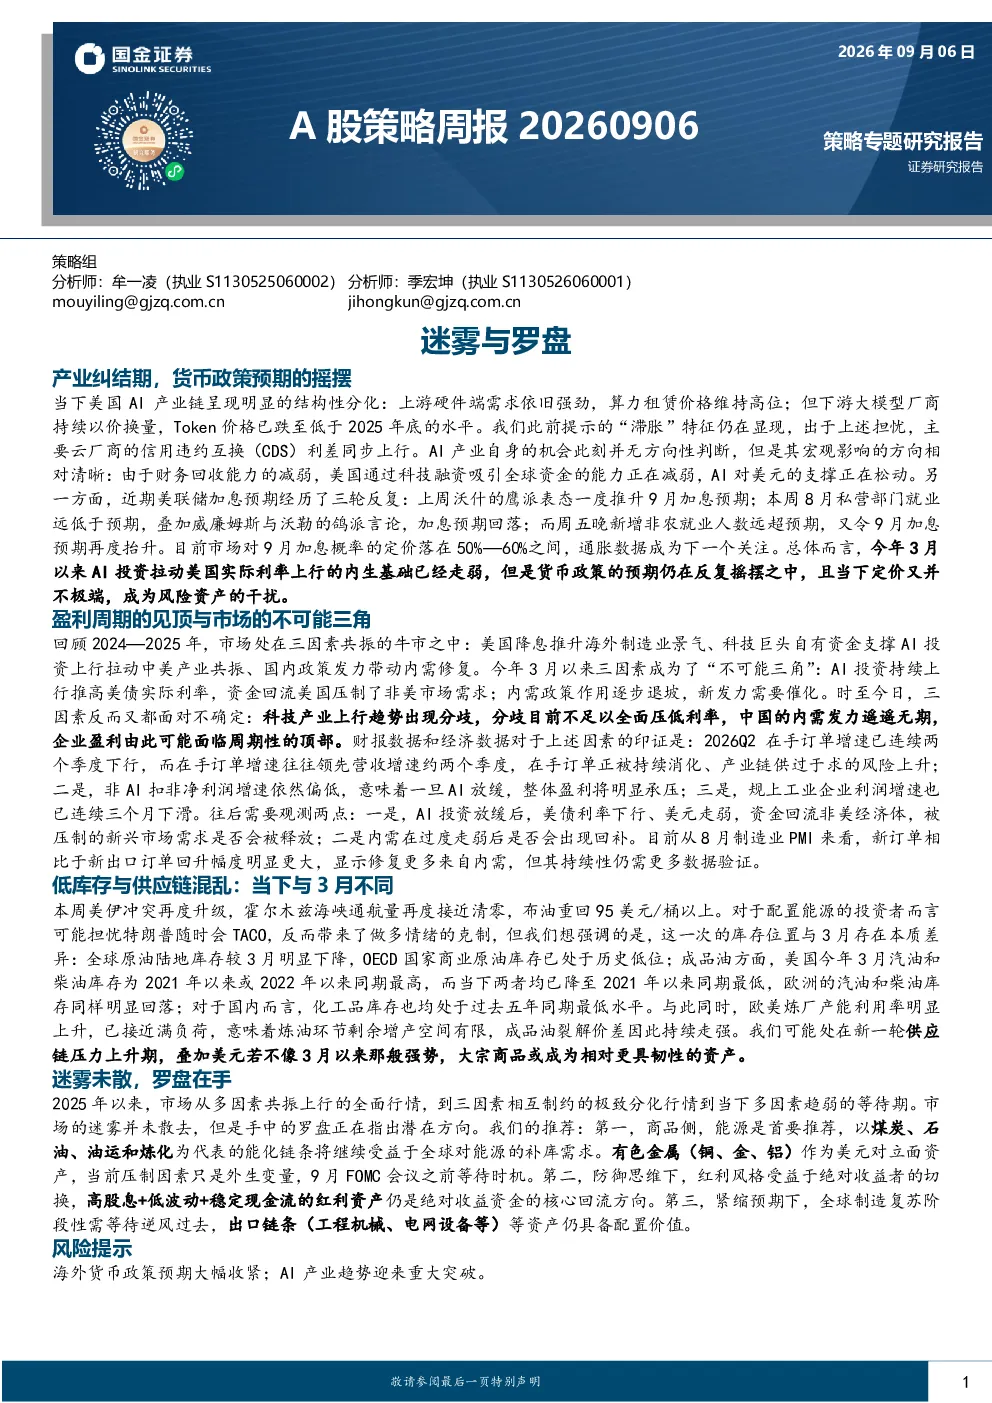
这份研报主要分析了美国AI产业链的结构性分化、全球供应链压力、企业盈利周期、商品侧投资方向以及相关风险提示。报告指出美国AI产业链上游硬件需求强劲,但下游大模型厂商以价换量,市场对AI产业长期回报存在担忧。同时分析了全球原油库存下降、供应链压力上升对大宗商品的影响,以及企业盈利可能面临周期性顶部的问题。推荐关注能源、有色金属和红利风格等投资方向,并提示了海外货币政策收紧和AI产业趋势突破的风险。
报告对AI行业发展趋势有何看法?
报告认为美国AI产业链呈现结构性分化,上游硬件需求强劲但下游厂商面临价格压力,市场对AI产业长期回报存在担忧。主要云厂商的信用违约互换利差上行,显示市场担忧加深。AI产业对美元的支撑正在松动,美国科技融资吸引全球资金的能力减弱。报告建议关注AI产业趋势的潜在变化,并提示了该领域可能出现的重大突破风险。
研报重点分析了哪些投资方向?
研报重点分析了商品侧的投资方向,推荐关注能源领域,特别是煤炭、石油、油运和炼化等能化链条,这些资产将受益于全球对能源的补库需求。同时建议关注有色金属作为美元对立面资产,在9月FOMC会议前等待时机。此外,报告还推荐红利风格,认为高股息、低波动、稳定现金流的红利资产仍是绝对收益资金的核心回流方向。
报告对当前市场现状有何判断?
报告指出当前市场面临三因素共振的牛市,包括美国降息推升海外制造业景气、科技巨头自有资金支撑AI投资上行拉动中美产业共振、国内政策发力带动内需修复。但今年3月以来,三因素成为“不可能三角”,AI投资推高美债实际利率压制非美市场需求,内需政策作用逐步退坡。报告认为市场目前存在不确定性,科技产业上行趋势出现分歧,内需发力遥遥无期。
研报提示了哪些主要风险?
研报提示了两个主要风险:一是海外货币政策预期大幅收紧,这可能对全球市场产生重大影响;二是AI产业趋势可能迎来重大突破,这将对相关投资方向产生不确定性。报告强调需要密切关注这些风险因素的变化,并建议投资者保持谨慎态度。