猜你想问
农业板块目前处于什么阶段?
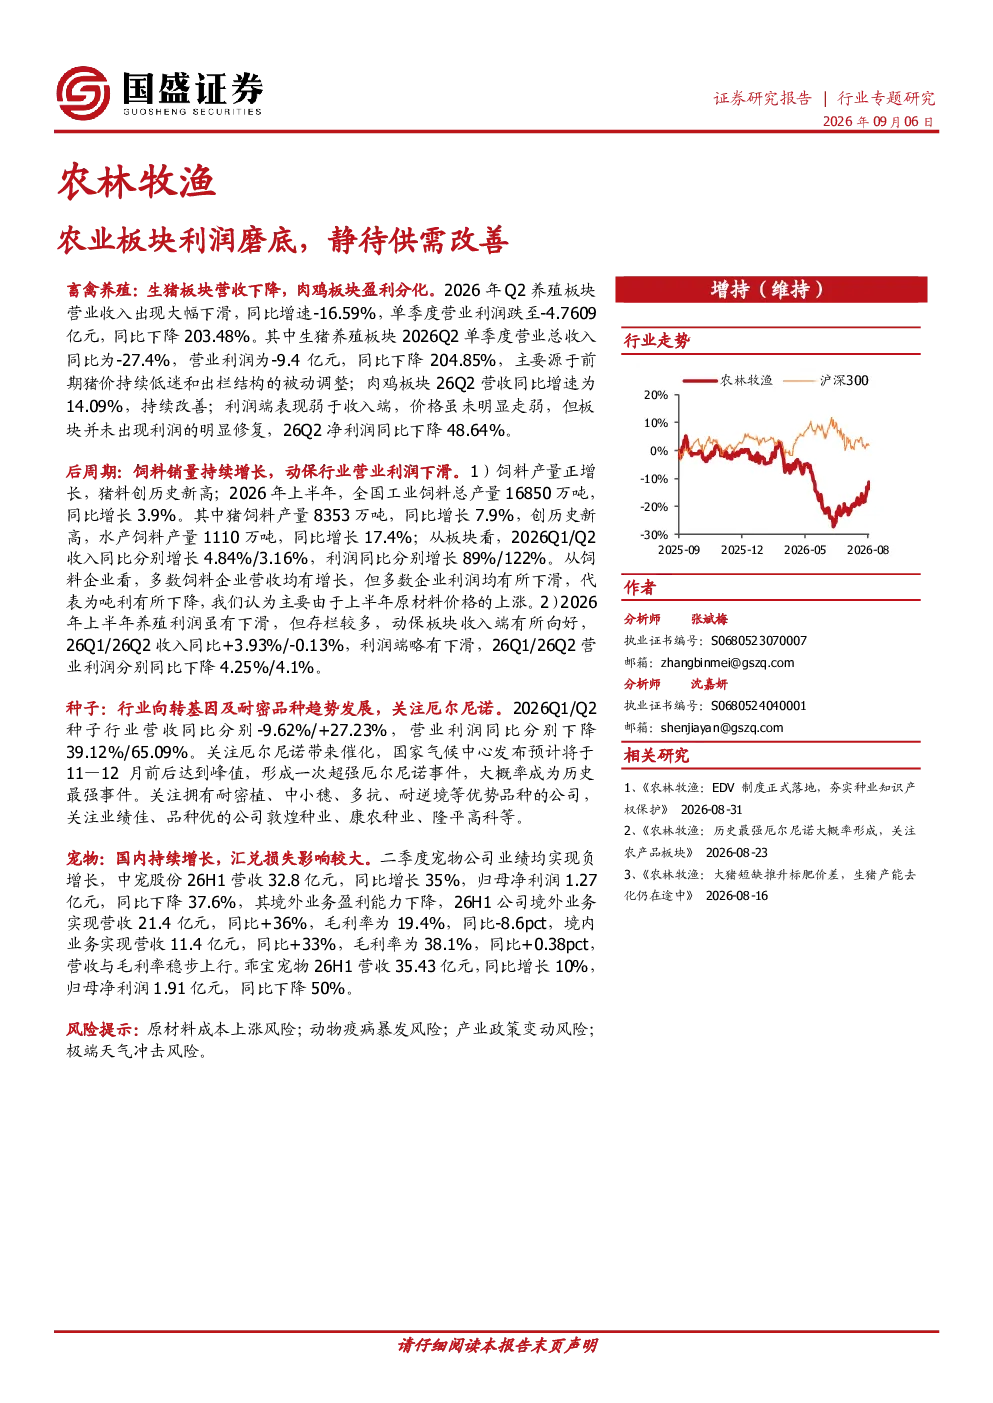
农业板块整体处于磨底期,营收和盈利端均表现不佳。2026年Q2,农业板块累计收入增速为-0.7%,转入负增长区间;营业利润累计-125.6%,显著恶化。板块ROE为-2.3%,处于负回报区间;资产负债率为56.1%,仍处于历史相对高位。
畜禽养殖行业未来发展趋势如何?
畜禽养殖行业正处在供给收缩的关键转折期,产能去化已取得实质性进展。生猪养殖行业面临前期猪价持续低迷和出栏结构调整的挑战,2026年Q2营收同比下降27.4%,营业利润为-9.4亿元,同比下降204.85%。肉鸡养殖行业有望进入“价格趋稳、利润修复、企业分化”的阶段,但盈利改善仍需关注价格上行和成本变化。
报告重点分析了哪些细分领域?
报告重点分析了畜禽养殖、饲料、动保、种子和宠物等细分领域。畜禽养殖中,生猪板块利润持续恶化,负债率边际抬升;肉鸡板块收入持续改善但利润端表现弱于收入端。饲料销量持续增长,但原材料价格上涨对利润造成压力。动保板块收入有所改善,但营业利润同比下滑。种子行业向转基因及耐密品种趋势发展,关注厄尔尼诺带来的催化。宠物行业国内持续增长,但汇兑损失影响较大。
当前农业板块的市场现状如何?
当前农业板块市场现状表现为整体处于磨底期,营收和盈利端均表现不佳。2026年Q2,农业板块累计收入增速为-0.7%,转入负增长区间;营业利润累计-125.6%,显著恶化。板块ROE为-2.3%,处于负回报区间;资产负债率为56.1%,仍处于历史相对高位。各细分领域也面临不同程度的挑战,如生猪养殖利润恶化、饲料利润下滑等。
这份研报提示了哪些风险?
这份研报提示了原材料成本上涨风险、动物疫病暴发风险、产业政策变动风险和极端天气冲击风险。原材料成本上涨对饲料行业利润造成压力;动物疫病暴发可能对畜禽养殖行业造成冲击;产业政策变动可能影响各细分领域的经营环境;极端天气可能对农业生产和供应链造成不利影响。
你可能感兴趣
农林牧渔行业周报:生猪价格延续磨底静待供给改善,4月饲料产量持续上行
农林牧渔西部证券2023-05-29
医药行业:非医药公募基金持仓已处于历史低位,板块磨底,静待行业复苏
医药生物安信证券2023-07-24
1-11月工业企业利润数据点评:盈利延续磨底,静待筑底回升
华西证券2022-12-27
农林牧渔行业专题研究:资金吃紧,产能去化,行业磨底
农林牧渔东方财富2023-12-13
白酒板块11月投资策略:渠道进入去库存阶段,静待需求磨底复苏
食品饮料国信证券2024-11-09
基础化工行业2024年中报总结:24Q2盈利环比改善,周期磨底静待拐点
基础化工国泰君安证券2024-09-11
4月工业企业利润数据点评:工业利润“磨底”,分化格局待改善
国金证券2022-05-28
4月工业企业利润数据点评:工业利润“磨底”,分化格局待改善
国金证券2022-05-30
农林牧渔行业周报:猪价持续磨底,原奶供需好转
农林牧渔国金证券2026-06-14
行业景气度底部磨底,静待Q4需求回暖
电子设备财通证券2022-08-30