汽车行业周报(2026 8 28-2026 9 4):Cybercab正式在奥斯汀投入运营
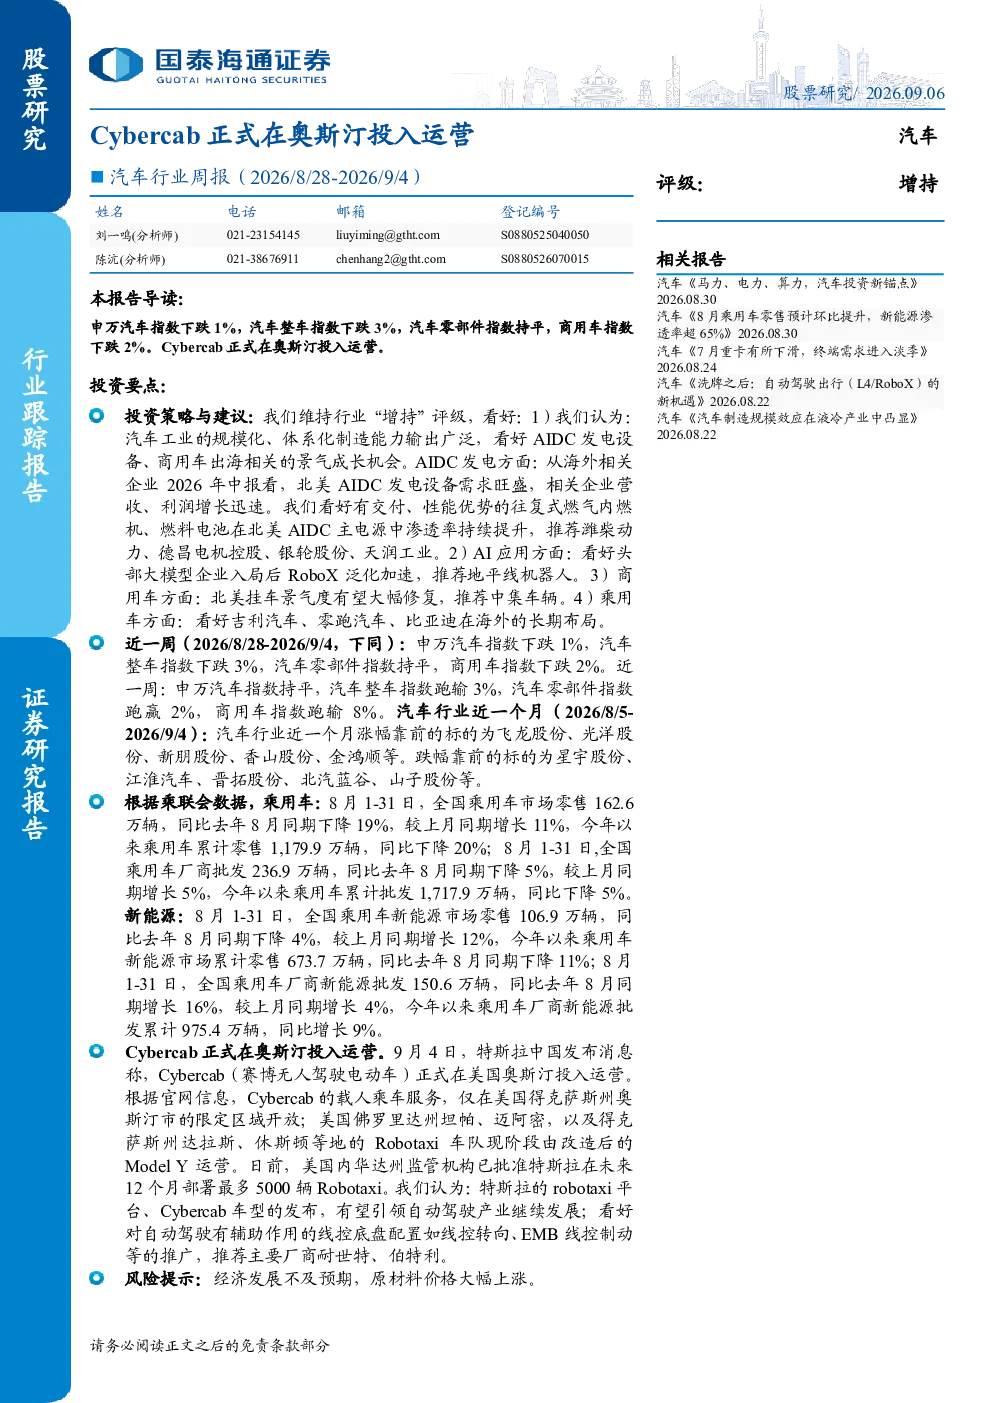
汽车《马力、电力、算力,汽车投资新锚点》2026.08.30汽车《8月乘用车零售预计环比提升,新能源渗透率超65%》2026.08.30汽车《7月重卡有所下滑,终端需求进入淡季》2026.08.24汽车《洗牌之后:自动驾驶出行(L4/RoboX)的新机遇》2026.08.22汽车《汽车制造规模效应在液冷产业中凸显》2026.08.22 本报告导读: 申万汽车指数下跌1%,汽车整车指数下跌3%,汽车零部件指数持平,商用车指数下跌2%。Cybercab正式在奥斯汀投入运营。 投资要点: 近一周(2026/8/28-2026/9/4,下同):申万汽车指数下跌1%,汽车整车指数下跌3%,汽车零部件指数持平,商用车指数下跌2%。近一周:申万汽车指数持平,汽车整车指数跑输3%,汽车零部件指数跑赢2%,商用车指数跑输8%。汽车行业近一个月(2026/8/5-2026/9/4):汽车行业近一个月涨幅靠前的标的为飞龙股份、光洋股份、新朋股份、香山股份、金鸿顺等。跌幅靠前的标的为星宇股份、江淮汽车、晋拓股份、北汽蓝谷、山子股份等。 根据乘联会数据,乘用车:8月1-31日,全国乘用车市场零售162.6万辆,同比去年8月同期下降19%,较上月同期增长11%,今年以来乘用车累计零售1,179.9万辆,同比下降20%;8月1-31日,全国乘用车厂商批发236.9万辆,同比去年8月同期下降5%,较上月同期增长5%,今年以来乘用车累计批发1,717.9万辆,同比下降5%。新能源:8月1-31日,全国乘用车新能源市场零售106.9万辆,同比去年8月同期下降4%,较上月同期增长12%,今年以来乘用车新能源市场累计零售673.7万辆,同比去年8月同期下降11%;8月1-31日,全国乘用车厂商新能源批发150.6万辆,同比去年8月同期增长16%,较上月同期增长4%,今年以来乘用车厂商新能源批发累计975.4万辆,同比增长9%。 Cybercab正式在奥斯汀投入运营。9月4日,特斯拉中国发布消息称,Cybercab(赛博无人驾驶电动车)正式在美国奥斯汀投入运营。根据官网信息,Cybercab的载人乘车服务,仅在美国得克萨斯州奥斯汀市的限定区域开放;美国佛罗里达州坦帕、迈阿密,以及得克萨斯州达拉斯、休斯顿等地的Robotaxi车队现阶段由改造后的Model Y运营。日前,美国内华达州监管机构已批准特斯拉在未来12个月部署最多5000辆Robotaxi。我们认为:特斯拉的robotaxi平台、Cybercab车型的发布,有望引领自动驾驶产业继续发展;看好对自动驾驶有辅助作用的线控底盘配置如线控转向、EMB线控制动等的推广,推荐主要厂商耐世特、伯特利。 风险提示:经济发展不及预期,原材料价格大幅上涨。 目录 1.行业一周行情回顾..........................................................................................31.1.汽车行业板块............................................................................................31.2.汽车行业标的............................................................................................31.3.公路物流运价............................................................................................51.4.乘用车周度销量........................................................................................52.Cybercab正式在奥斯汀投入运营..................................................................53.投资策略与建议..............................................................................................64.风险提示..........................................................................................................7 1.行业一周行情回顾 1.1.汽车行业板块 近一周(2026/8/28-2026/9/4,下同):申万汽车指数下跌1%,汽车整车指数下跌3%,汽车零部件指数持平,商用车指数下跌2%。 近一月(2026/8/5-2026/9/4,下同):申万汽车指数下跌2%,汽车整车指数下跌5%,汽车零部件指数持平,商用车指数下跌10%。 近一季度(2026/6/6-2026/9/4,下同):申万汽车指数下跌12%,汽车整车指数下跌9%,汽车零部件指数下跌13%,商用车指数下跌16%。 2026年以来(2026/1/1-2026/9/4,下同):申万汽车指数下跌19%,汽车整车指数下跌24%,汽车零部件指数下跌16%,商用车指数下跌31%。 相对沪深300: 近一周:申万汽车指数跑赢1%,汽车整车指数跑输1%,汽车零部件指数跑赢2%,商用车指数跑输1%。 近一月:申万汽车指数持平,汽车整车指数跑输3%,汽车零部件指数跑赢2%,商用车指数跑输8%。 近一季度:申万汽车指数跑输7%,汽车整车指数跑输4%,汽车零部件指数跑输8%,商用车指数跑输10%。 2026年以来:申万汽车指数跑输18%,汽车整车指数跑输22%,汽车零部件指数跑输14%,商用车指数跑输29%。 1.2.汽车行业标的 汽车行业近一个月涨幅靠前的标的为飞龙股份、光洋股份、新朋股份、香山股份、金鸿顺等。 汽车行业近一个月跌幅靠前的标的为星宇股份、江淮汽车、晋拓股份、北汽蓝谷、山子股份等。 1.3.公路物流运价 本周(2026年8月31日-2026年9月4日),由中国物流与采购联合会和林安物流集团联合调查的中国公路物流运价指数为1049.27点,比上周回升0.03%。分车型看,各车型指数环比涨跌互现。其中,整车指数为1055.17点,比上周回升0.08%;零担轻货指数为1024.23点,比上周回落0.03%;零担重货指数为1055.08点,比上周回落0.06%。 1.4.乘用车周度销量 根据乘联会数据: 乘用车:8月1-31日,全国乘用车市场零售162.6万辆,同比去年8月同期下降19%,较上月同期增长11%,今年以来乘用车累计零售1,179.9万辆,同比下降20%;8月1-31日,全国乘用车厂商批发236.9万辆,同比去年8月同期下降5%,较上月同期增长5%,今年以来乘用车累计批发1,717.9万辆,同比下降5%。 新能源:8月1-31日,全国乘用车新能源市场零售106.9万辆,同比去年8月同期下降4%,较上月同期增长12%,今年以来乘用车新能源市场累计零售673.7万辆,同比去年8月同期下降11%;8月1-31日,全国乘用车厂商新能源批发150.6万辆,同比去年8月同期增长16%,较上月同期增长4%,今年以来乘用车厂商新能源批发累计975.4万辆,同比增长9%。 2.Cybercab正式在奥斯汀投入运营 Cybercab正式在奥斯汀投入运营。9月4日,特斯拉中国发布消息称,Cybercab(赛博无人驾驶电动车)正式在美国奥斯汀投入运营。此外,Cybercab将于9月中旬开始,在北京、上海等多个城市陆续展出,迎来国内首次公开亮相。此次活动旨在展示其产品设计与技术理念,不涉及Cybercab在中国市场的上市销售或无人驾驶网约车商业运营安排。目前,特斯拉官网已经更新《Cybercab乘员指南》。根据官网信息,Cybercab的载人乘车服务,仅在美国得克萨斯州奥斯汀市的限定区域开放;美国佛罗里达州坦帕、迈阿密,以及得克萨斯州达拉斯、休斯顿等地的Robotaxi车队现阶段由改造后的Model Y运营。在Cybercab正式加入Robotaxi车队之前,特斯拉已经开始加快无人驾驶业务的规模扩张。得克萨斯州机动车辆管理部门(DMV)的数据显示,截至9月3日,特斯拉在当地登记的自动驾驶车辆已达到420辆,其中包括45辆Cybercab。特斯拉Robotaxi正在向更多地区扩张。日前,美国内华达州监管机构已批准特斯拉在未来12个月部署最多5000辆Robotaxi。特斯拉方面此前透露,目前Robotaxi车队已经搭载FSD V15早期测试版本。据特斯拉AI(人工智能)负责人介绍,相比FSDV14,V15规划了七项重大改进,目前仍在同步开发。虽然Robotaxi车队运行的仍是早期版本,但已经合入约40%的预期改进内容,内部测试指标也达到阶段性目标。我们认为:特斯拉的robotaxi平台、Cybercab车型的发布,有望引领自动驾驶产业继续发展;看好对自动驾驶有辅助作用的线控底盘配置如线控转向、EMB线控制动等的推广,推荐主要厂商耐世特、伯特利。 3.投资策略与建议 我们维持行业“增持”评级,投资策略与建议如下: 1)我们认为:汽车工业的规模化、体系化制造能力输出广泛,看好AIDC发电设备、商用车出海相关的景气成长机会。AIDC发电方面:从海外相关企业2026年中报看,北美AIDC发电设备需求旺盛,相关企业营收、利润增长迅速。我们看好有交付、性能优势的往复式燃气内燃机、燃料电池在北美AIDC主电源中渗透率持续提升,推荐潍柴动力、德昌电机控股、银轮股份、天润工业。 2)AI应用方面:看好头部大模型企业入局后RoboX泛化加速,推荐地平线机器人。 3)商用车方面:北美挂车景气度有望大幅修复,推荐中集车辆。 4)乘用车方面:看好吉利汽车、零跑汽车、比亚迪在海外的长期布局。 注: 4.风险提示 经济发展不及预期,原材料价格大幅上涨。 本公司具有中国证监会核准的证券投资咨询业务资格 分析师声明 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,特此声明。 免责声明 本报告仅供国泰海通证券股份有限公司(以下简称“本公司”)授权客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。 本报告的信息来源于已公开的资料,本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可升可跌。过往表现不应作为日后的表现依据。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。 本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。投资者务必注意,其据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。 本公司利用信息隔离墙控制内部一个或多个领域、部门或关联机构之间的信息流动。因此,投资者应注意,在法律许可的情况下