猜你想问
钢铁行业需求改善了吗?
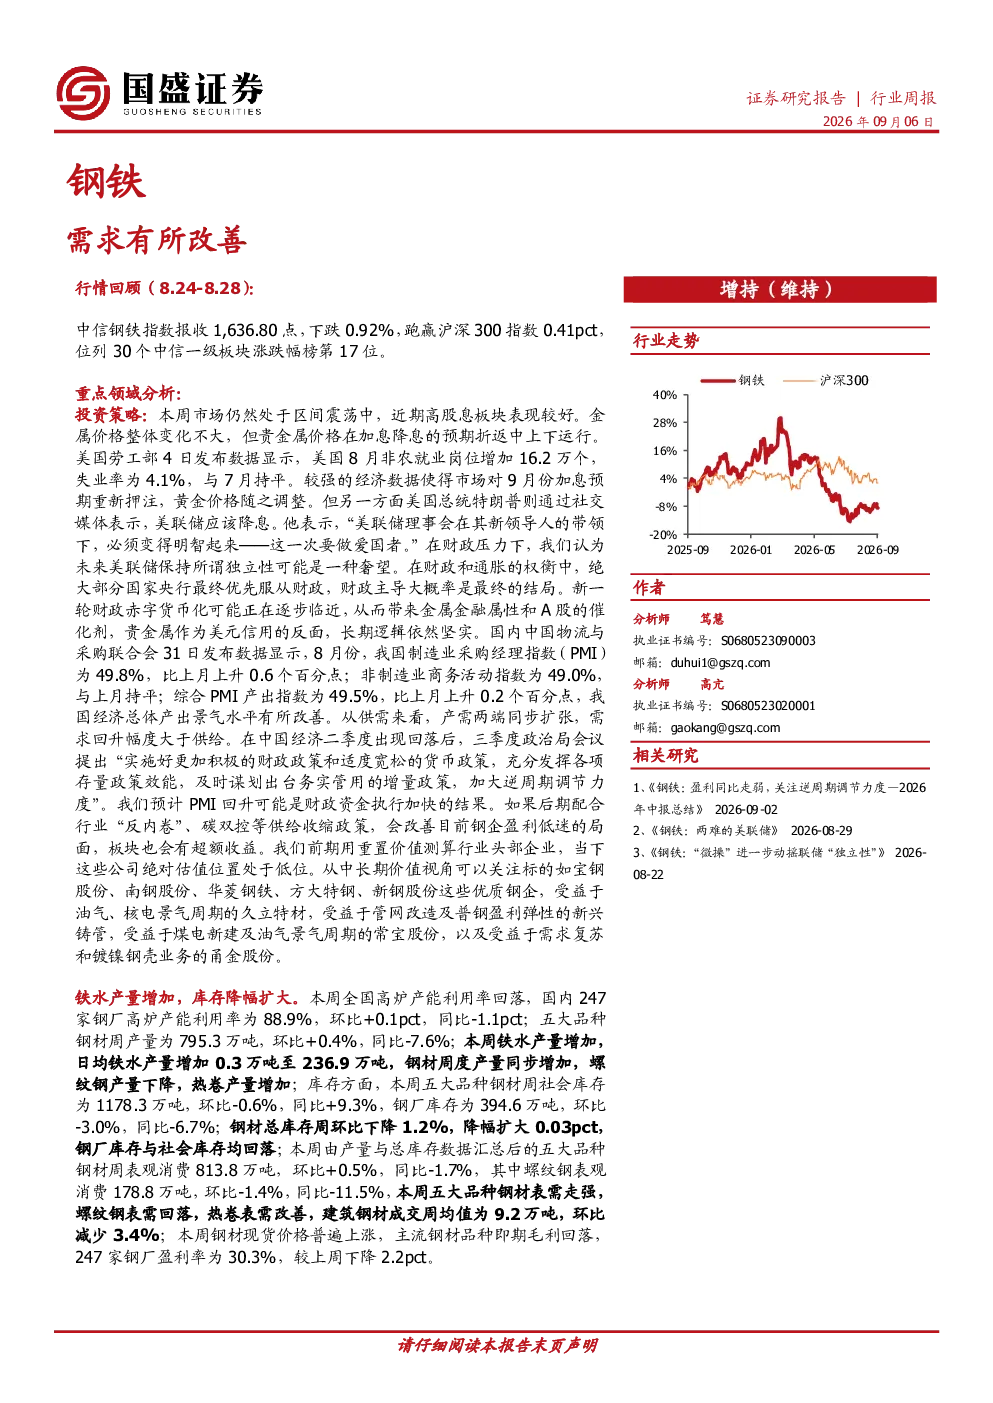
报告显示钢铁行业需求有所改善,但供给端仍面临压力。五大品种钢材表需走强,但螺纹钢表需回落,热卷表需改善。国内PMI回升可能受财政资金执行加快影响,若配合行业反内卷、碳双控等政策,钢企盈利有望改善。钢材现货价格走强,但长流程钢材现货即期吨钢毛利环比走弱,原料滞后三周吨钢毛利环比改善。
钢铁行业未来发展趋势如何?
钢铁行业进入“节能与降碳并重”新阶段,供给端调控及转型升级预期仍存。需求改善趋势与供给端变化叠加,钢材中长期基本面有望持续好转。关注受益于油气、核电景气周期的优质钢企,以及受益于管网改造及普钢盈利弹性的新兴铸管等。美联储加息预期对贵金属价格产生影响,但财政压力可能推动新一轮财政赤字货币化,利好金属和A股。国内PMI回升可能受财政资金执行加快影响。
报告重点分析了哪些方面?
报告重点分析了钢铁行业供需两端的变化。供给端,日均铁水产量增加至236.9万吨,钢材周产量增加至795.3万吨,螺纹钢产量下降,热卷产量增加。库存方面,钢材总库存周环比下降1.2%,钢厂库存与社会库存均回落。需求端,五大品种钢材表需走强,螺纹钢表需回落,热卷表需改善,建筑钢材成交周均值为9.2万吨。原料方面,铁矿价格小幅走强,焦炭价格环比上涨,焦炭钢厂可用天数环比小幅回落。钢材现货价格走强,长流程钢材现货即期吨钢毛利环比走弱,原料滞后三周吨钢毛利环比改善。
当前钢铁市场状况如何判断?
当前钢铁市场呈现供需两端结构性变化。供给端压力仍存,日均铁水产量和钢材总产量均有所增加,但螺纹钢产量下降,热卷产量增加。库存方面,钢材总库存周环比下降1.2%,钢厂库存与社会库存均回落,显示去库存进程。需求端,五大品种钢材表需走强,热卷表需改善,但螺纹钢表需回落,建筑钢材成交周均值为9.2万吨,显示需求分化。原料价格小幅走强,焦炭钢厂可用天数环比小幅回落,对钢厂利润有一定支撑,但长流程钢材现货即期吨钢毛利环比走弱。
钢铁行业投资需注意哪些风险?
钢铁行业投资需关注供给端调控及转型升级预期。虽然需求有所改善,但供给端仍面临压力,政策调控及行业反内卷、碳双控等政策可能影响钢企盈利。原料价格波动风险需关注,铁矿和焦炭价格变化对钢厂成本影响较大。美联储加息预期及财政政策变化可能影响金属行业整体表现。此外,钢材中长期基本面好转仍需时间验证,行业景气周期与宏观经济及政策环境密切相关。关注行业龙头企业的经营状况及政策适应性。