猜你想问
这份研报的核心内容是什么?
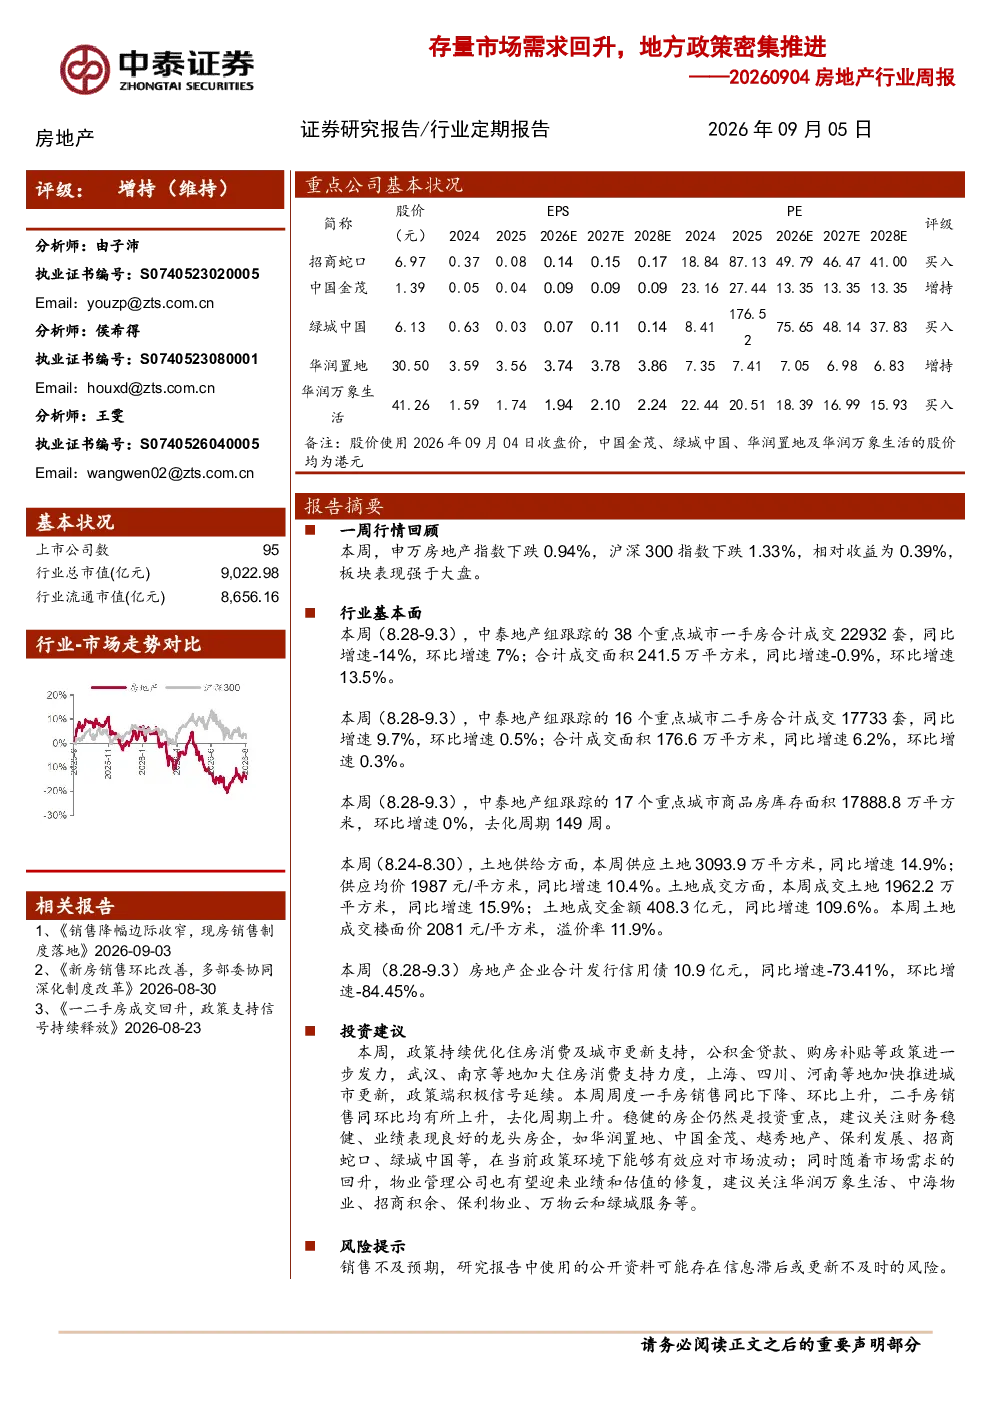
这份研报主要分析了房地产行业的最新动态,重点关注存量市场需求回升和地方政策的密集推进。报告回顾了申万房地产指数的表现,追踪了中央及地方层面的政策变化,如税费优惠、购房补贴等,并分析了重点城市的一手房、二手房成交数据以及库存情况。此外,还追踪了主要房企的公告和新闻,如中国海外发展、绿城中国等,以及土地市场和行业融资情况。最后,提出了投资建议,建议关注财务稳健、业绩表现良好的龙头房企和物业管理公司。
当前房地产行业的发展趋势如何?
当前房地产行业的发展趋势显示存量市场需求有所回升,同时地方政策密集推进以支持市场发展。中央层面通过税费优惠政策累计减税降费,地方层面则通过公积金信贷、购房补贴等方式优化房地产政策。从市场数据来看,二手房成交增速较快,而一手房成交虽然仍面临同比下滑,但环比有所改善。土地市场供给和成交均呈现增长态势,但溢价率有所控制。行业融资方面,信用债发行规模环比有所下降。整体来看,政策端积极信号延续,市场逐步企稳。
研报重点分析了哪些方向?
研报重点分析了房地产市场的多个维度。首先,回顾了申万房地产指数与沪深300指数的相对表现,以及涨跌幅排名前后的个股。其次,追踪了中央和地方的政策动态,特别是城市更新和税费优惠政策的实施情况。再次,分析了重点城市一手房和二手房的成交数据、库存情况、土地市场表现以及行业融资数据。此外,还详细追踪了多家重点房企的公告和新闻,如中国海外发展、绿城中国、华润万象生活等。最后,提出了投资建议,建议关注龙头房企和物业管理公司。
当前房地产市场现状如何判断?
当前房地产市场现状呈现政策支持与市场企稳的态势。一方面,政策端持续优化住房消费,通过税费优惠、公积金调整等措施刺激需求,地方政策更是密集推出以支持市场发展。另一方面,市场数据方面,二手房成交增速较快,显示市场活跃度有所提升,而一手房成交虽然仍面临同比下滑,但环比有所改善,库存去化周期保持稳定。土地市场供给和成交均呈现增长态势,但溢价率得到控制。整体来看,市场在政策支持下逐步企稳,但复苏基础仍需巩固。
研报中提示了哪些风险?
研报提示的主要风险在于销售不及预期。房地产市场虽然呈现政策支持与需求回升的积极信号,但销售恢复的基础仍不稳固,存在一定的不确定性。此外,研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险,这可能导致分析结果与实际情况存在偏差。需要注意的是,这些风险提示仅为客观分析,不构成投资建议,投资者需结合自身情况谨慎决策。