《保险法》迎来第五次修订,健全风险处置机制
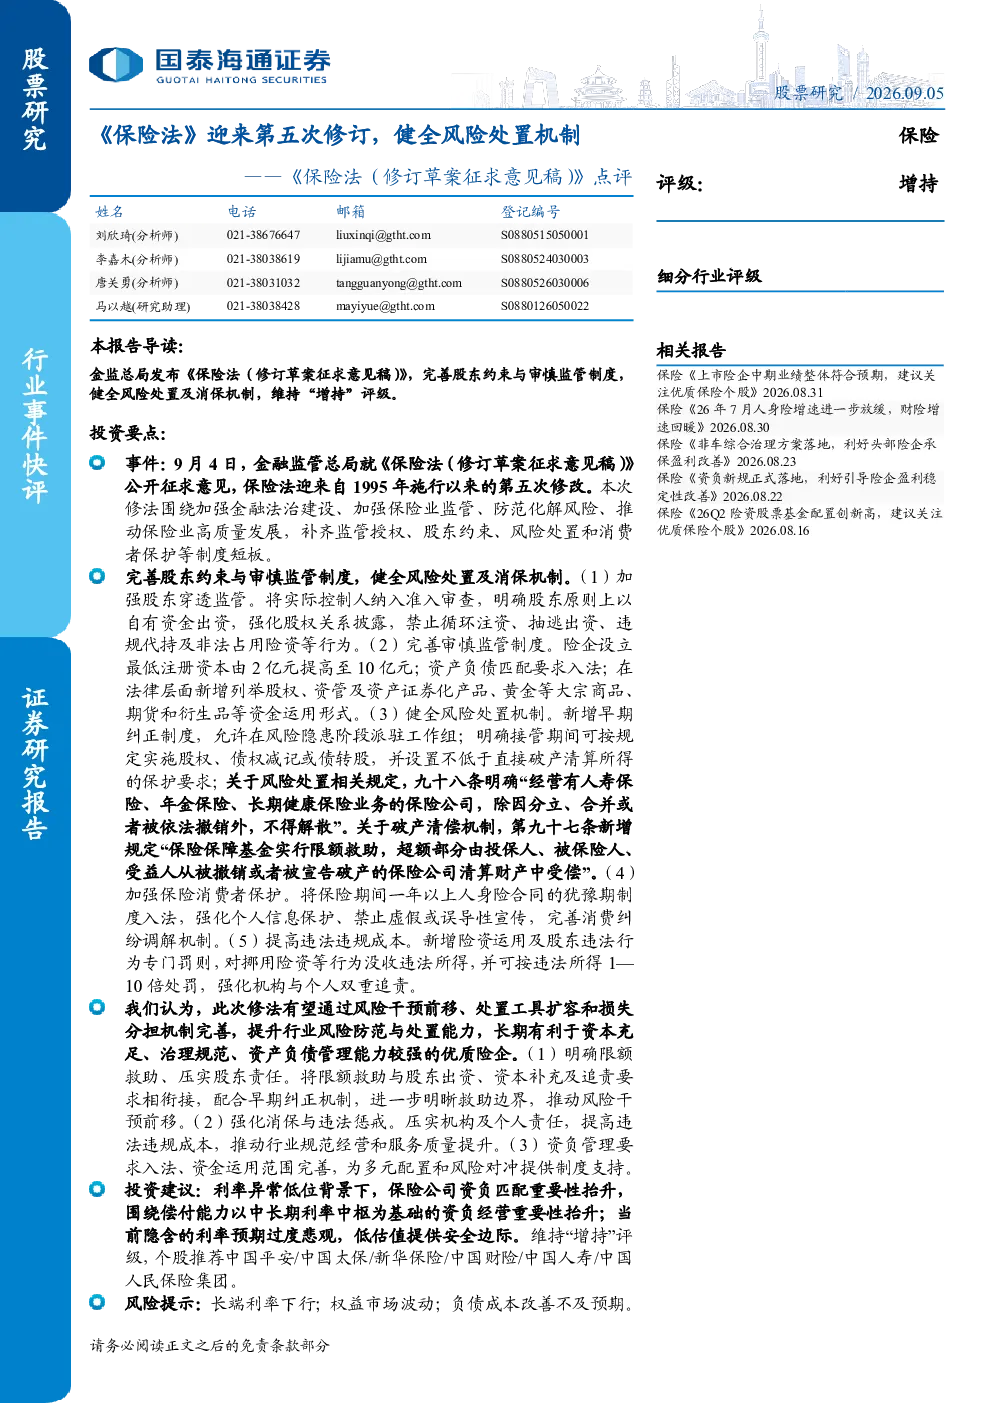
——《保险法(修订草案征求意见稿)》点评 本报告导读: 金监总局发布《保险法(修订草案征求意见稿)》,完善股东约束与审慎监管制度,健全风险处置及消保机制,维持“增持”评级。 保险《上市险企中期业绩整体符合预期,建议关注优质保险个股》2026.08.31保险《26年7月人身险增速进一步放缓,财险增速回暖》2026.08.30保险《非车综合治理方案落地,利好头部险企承保盈利改善》2026.08.23保险《资负新规正式落地,利好引导险企盈利稳定性改善》2026.08.22保险《26Q2险资股票基金配置创新高,建议关注优质保险个股》2026.08.16 投资要点: 完善股东约束与审慎监管制度,健全风险处置及消保机制。(1)加强股东穿透监管。将实际控制人纳入准入审查,明确股东原则上以自有资金出资,强化股权关系披露,禁止循环注资、抽逃出资、违规代持及非法占用险资等行为。(2)完善审慎监管制度。险企设立最低注册资本由2亿元提高至10亿元;资产负债匹配要求入法;在法律层面新增列举股权、资管及资产证券化产品、黄金等大宗商品、期货和衍生品等资金运用形式。(3)健全风险处置机制。新增早期纠正制度,允许在风险隐患阶段派驻工作组;明确接管期间可按规定实施股权、债权减记或债转股,并设置不低于直接破产清算所得的保护要求;关于风险处置相关规定,九十八条明确“经营有人寿保险、年金保险、长期健康保险业务的保险公司,除因分立、合并或者被依法撤销外,不得解散”。关于破产清偿机制,第九十七条新增规定“保险保障基金实行限额救助,超额部分由投保人、被保险人、受益人从被撤销或者被宣告破产的保险公司清算财产中受偿”。(4)加强保险消费者保护。将保险期间一年以上人身险合同的犹豫期制度入法,强化个人信息保护、禁止虚假或误导性宣传,完善消费纠纷调解机制。(5)提高违法违规成本。新增险资运用及股东违法行为专门罚则,对挪用险资等行为没收违法所得,并可按违法所得1—10倍处罚,强化机构与个人双重追责。我们认为,此次修法有望通过风险干预前移、处置工具扩容和损失 分担机制完善,提升行业风险防范与处置能力,长期有利于资本充足、治理规范、资产负债管理能力较强的优质险企。(1)明确限额救助、压实股东责任。将限额救助与股东出资、资本补充及追责要求相衔接,配合早期纠正机制,进一步明晰救助边界,推动风险干预前移。(2)强化消保与违法惩戒。压实机构及个人责任,提高违法违规成本,推动行业规范经营和服务质量提升。(3)资负管理要求入法、资金运用范围完善,为多元配置和风险对冲提供制度支持。 投资建议:利率异常低位背景下,保险公司资负匹配重要性抬升,围绕偿付能力以中长期利率中枢为基础的资负经营重要性抬升;当前隐含的利率预期过度悲观,低估值提供安全边际。维持“增持”评级,个股推荐中国平安/中国太保/新华保险/中国财险/中国人寿/中国人民保险集团。 风险提示:长端利率下行;权益市场波动;负债成本改善不及预期。 数据来源:Wind,公司公告,国泰海通证券研究。注:数据截止日期:2026年9月4日。中国太平单位为港元;友邦保险单位为美元;保诚单位为美元;其他公司EVPS、EPS、BPS单位为人民币元。港元兑人民币汇率采用0.87,港元兑美元汇率采用0.13。 本公司具有中国证监会核准的证券投资咨询业务资格 分析师声明 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,特此声明。 免责声明 本报告仅供国泰海通证券股份有限公司(以下简称“本公司”)授权客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。 本报告的信息来源于已公开的资料,本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可升可跌。过往表现不应作为日后的表现依据。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。 本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。投资者务必注意,其据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。 本公司利用信息隔离墙控制内部一个或多个领域、部门或关联机构之间的信息流动。因此,投资者应注意,在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券或期权并进行证券或期权交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。在法律许可的情况下,本公司的员工可能担任本报告所提到的公司的董事。 市场有风险,投资需谨慎。投资者不应将本报告作为作出投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。 本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“国泰海通证券研究”,且不得对本报告进行任何有悖原意的引用、删节和修改。 若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息或进而交易本报告中提及的证券。本报告不构成本公司向该机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。 评级说明 投资建议的比较标准 投资评级分为股票评级和行业评级。 以报告发布后的12个月内的市场表现为比较标准,报告发布日后的12个月内的公司股价(或行业指数)的涨跌幅相对同期的沪深300指数涨跌幅为基准。 国泰海通证券研究所