猜你想问
8月美国非农就业数据超预期,具体表现如何?
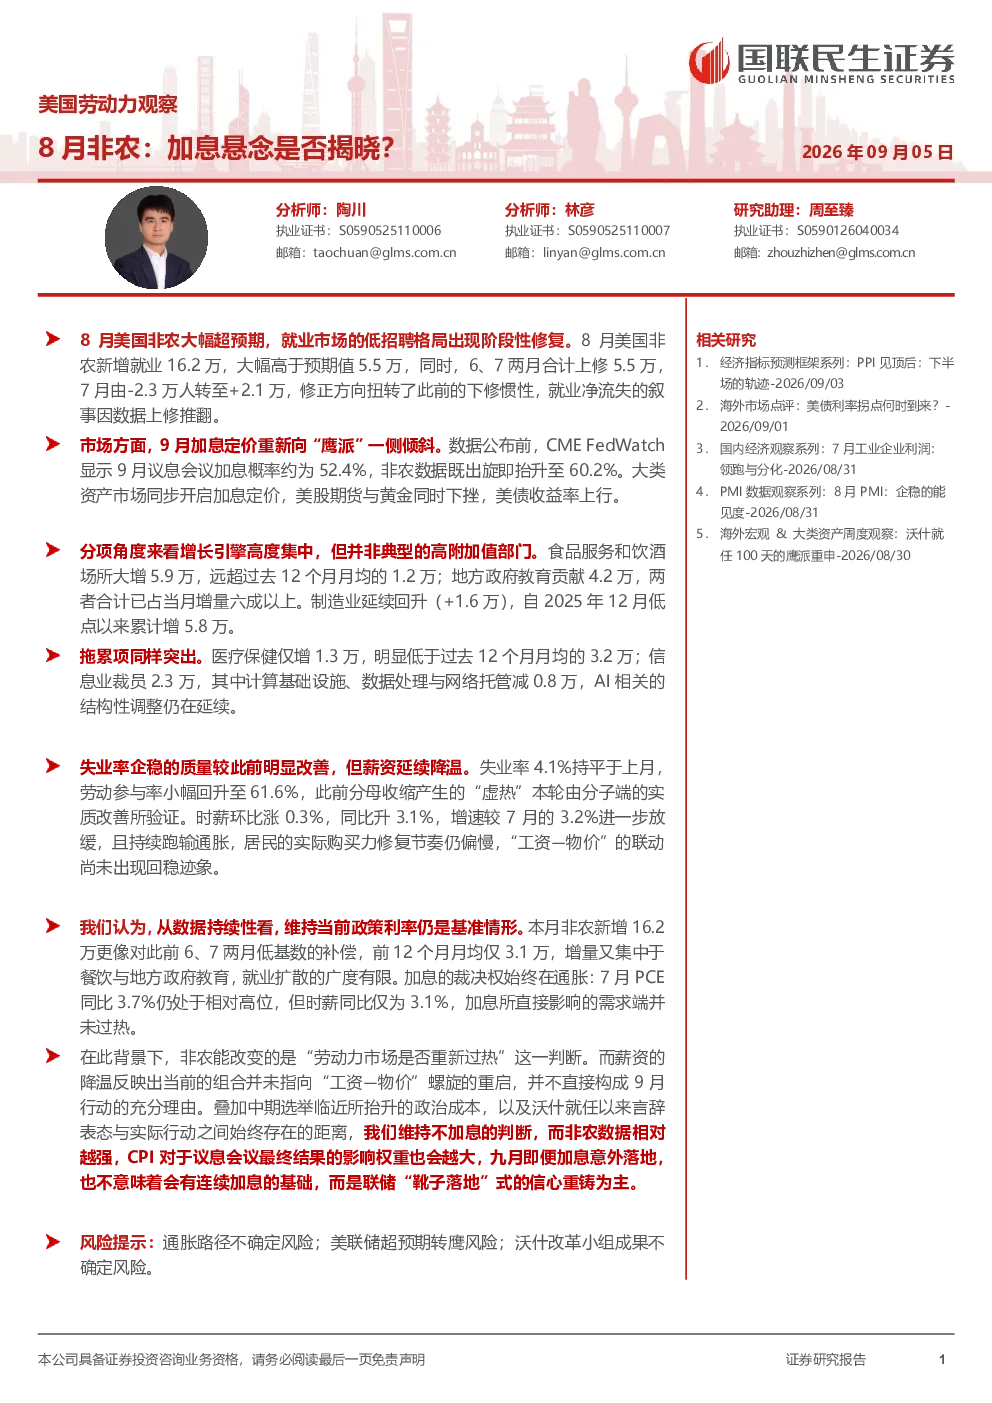
8月美国非农就业新增16.2万,远超预期值5.5万,且6、7月数据合计上修5.5万,扭转此前下修趋势。就业市场低招聘格局出现阶段性修复,但增长高度集中于食品服务、饮酒场所、地方政府教育等非典型高附加值部门。制造业回升,但医疗保健和信息业表现疲软,AI相关结构性调整仍在延续。失业率4.1%持平,劳动参与率61.6%小幅回升,但薪资增速放缓,同比升3.1%跑输通胀,实际购买力修复缓慢。
此次非农数据对美联储加息决策有何影响?
从数据持续性看,维持当前政策利率仍是基准情形。本月非农增量更多是补偿前两个月低基数,就业扩散广度有限。加息裁决权始终在通胀,7月PCE同比仍处高位但时薪同比放缓,需求端未过热。非农数据虽强但薪资降温,不直接构成9月加息理由。中期选举临近抬升政治成本,沃什鹰派表态与行动存在差距,维持不加息判断。若9月意外加息,也仅是“靴子落地”式信心重铸,非连续加息基础。
非典型高附加值部门就业增长的原因是什么?
非典型高附加值部门就业增长主要受服务业需求结构性变化驱动,包括疫情后消费模式转变、地方政府财政支出增加等因素。食品服务和饮酒场所受益于社交活动恢复,地方政府教育受益于教育政策调整。但这类增长对整体经济质量和生产率的提升作用有限,就业市场结构性问题仍存。制造业虽回升但力度不足,显示经济复苏存在分化。
当前美国就业市场面临哪些主要挑战?
当前美国就业市场面临结构性挑战,包括薪资增速放缓跑输通胀、部分行业如医疗保健和信息业表现疲软、AI相关结构性调整仍在延续等。就业市场低招聘格局虽阶段性修复,但增长高度集中且扩散广度有限。此外,劳动参与率虽小幅回升但仍有提升空间,显示部分劳动力未重新融入市场。这些因素共同制约了就业市场的整体复苏质量和可持续性。
研报对后续美国经济走势有何风险提示?
研报提示需关注通胀持续高企对政策利率的影响,7月PCE同比仍处高位,时薪同比虽放缓但通胀压力持续存在。就业市场复苏分化可能加剧经济结构性问题,非典型高附加值部门的增长不可持续。此外,中期选举临近可能影响政策制定的政治考量,沃什鹰派表态与行动存在差距,政策转向存在不确定性,需警惕政策预期变化带来的市场波动风险。