猜你想问
这份研报的核心内容是什么?
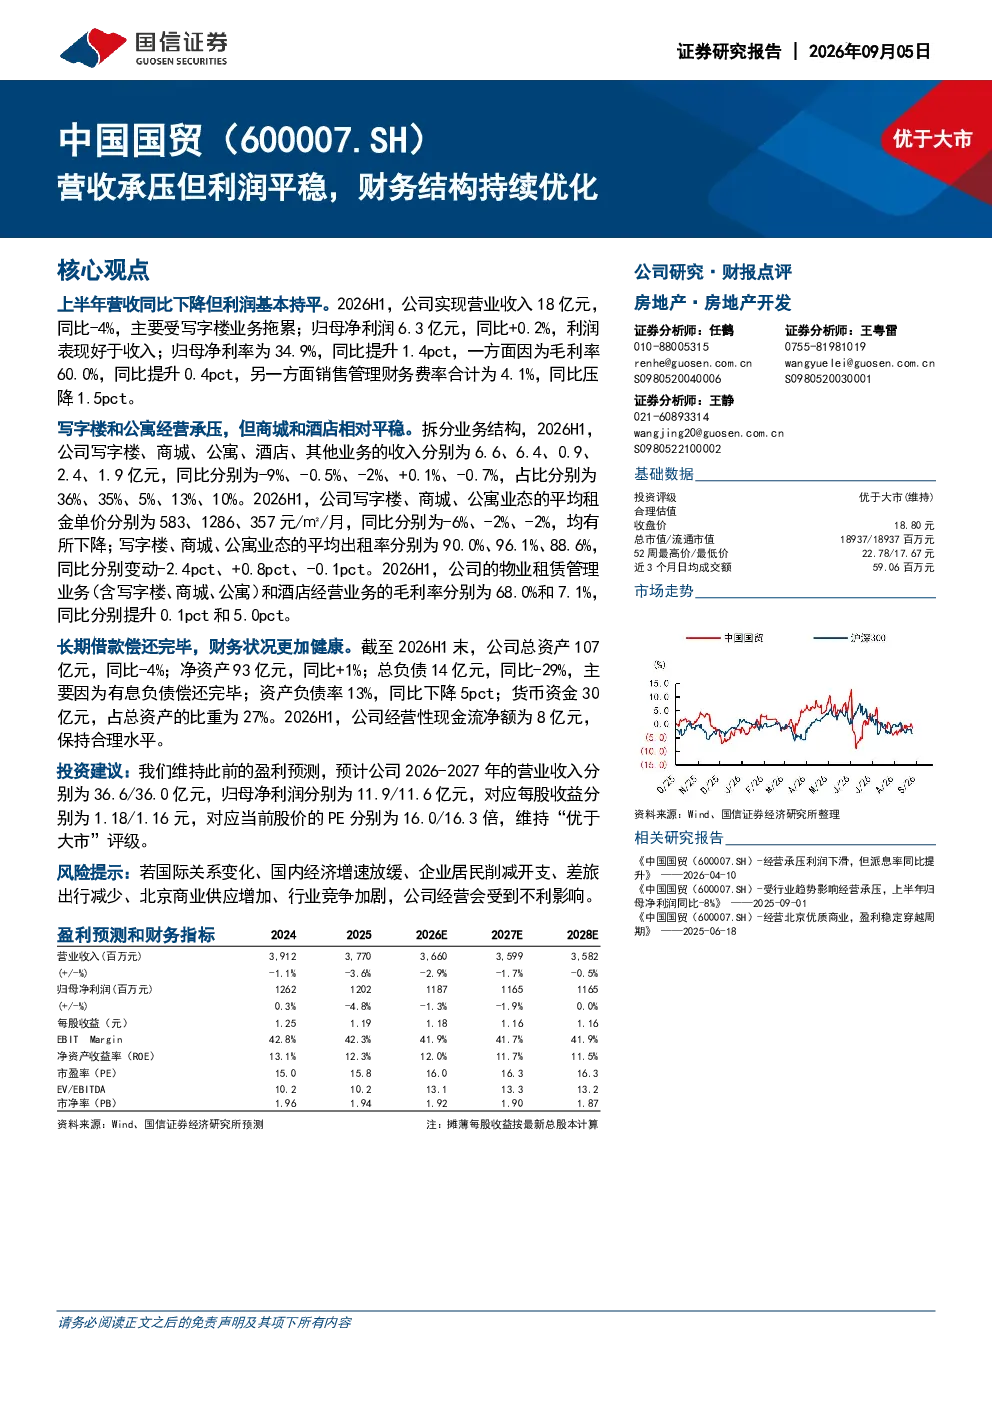
公司上半年营收同比下降4%至18亿元,主要受写字楼业务拖累;归母净利润基本持平,同比增长0.2%至6.3亿元,归母净利率提升1.4个百分点至34.9%,主要得益于毛利率提升和费用率压降。业务结构方面,写字楼收入同比-9%,商城-0.5%,公寓-2%,酒店+0.1%,其他-0.7%。
当前商业地产赛道发展趋势如何?
商业地产市场面临挑战,写字楼业务受经济环境影响收入下滑,但公司通过优化成本结构提升了净利率。租金单价和出租率出现分化,写字楼下降明显,商城出租率反升。未来需关注行业竞争加剧和供需关系变化。
研报重点分析了哪些方面?
报告重点分析了公司收入结构变化,写字楼、商城、公寓收入均出现下滑,酒店略有增长。同时关注了毛利率提升和费用率压降对利润的影响,以及资产负债表改善,有息负债偿还完毕,资产负债率下降至13%。
当前市场对该公司有何判断?
市场观察到公司营收承压但利润保持平稳,财务结构持续优化,净利率提升显著。公司维持“优于大市”评级,预计未来两年营收和利润将保持稳定增长,但需关注宏观经济和行业竞争带来的不确定性。
研报提示了哪些风险?
报告提示的风险包括国际关系变化、国内经济放缓可能导致企业居民削减开支,差旅出行减少影响商业地产需求。此外,北京商业供应增加和行业竞争加剧也可能对公司经营带来挑战。
你可能感兴趣
中国国贸(600007.SH)营收承压但利润平稳,财务结构持续优化
国信证券2026-09-05
营收下降利润承压,但销售排名持续提升
商贸零售国信证券2025-04-08
对公贷款高景气,营收承压但不良整体平稳
金融华西证券2023-03-30
农林牧渔行业2018年中报综述:营收平稳,利润承压,关注畜禽养殖业布局机会
农林牧渔民生证券2018-08-31
营收增长利润承压,销售拿地节奏平稳
房地产国信证券2024-05-08
点评报告:营收平稳增长,餐饮扩张利润承压
食品饮料万联证券2024-04-26
2021 年一季报点评:营收平稳开局,利润端有所承压
食品饮料世纪证券2021-04-28
营收增长但利润承压,4月投资强度逐渐回升
房地产国信证券2023-05-02
艾芬达26H1营收高增但利润承压
未知机构2026-08-19
新宝股份 2026H1业绩速递 Q2营收环比改善但利润承压
未知机构2026-08-24