猜你想问
老铺黄金2026年上半年的业绩表现如何?
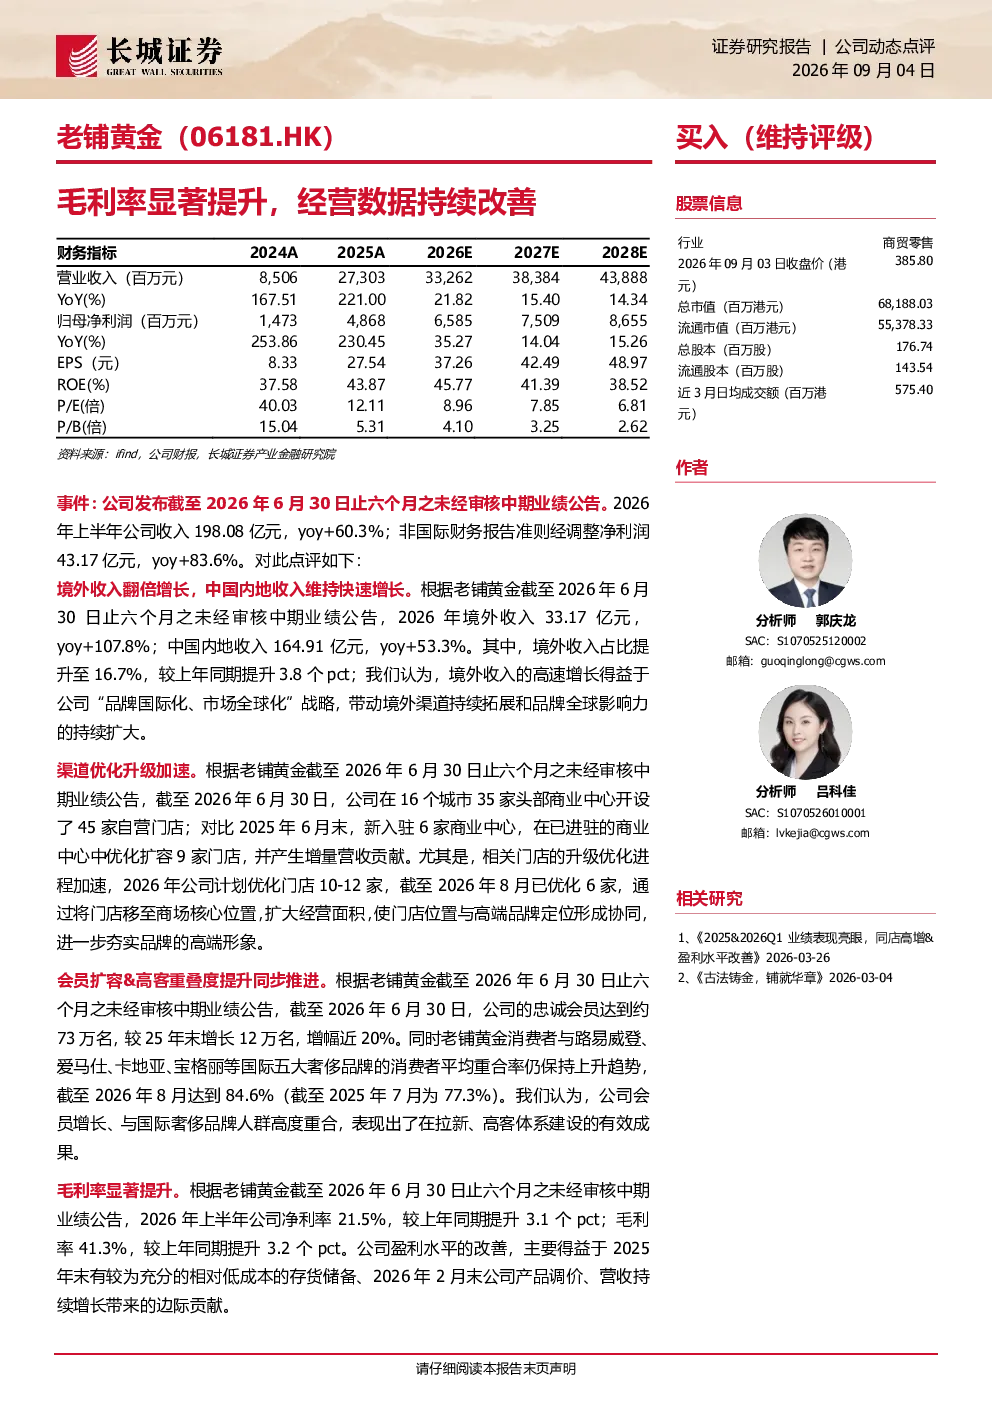
老铺黄金2026年上半年业绩表现亮眼,毛利率和经营数据持续改善。境外收入实现翻倍增长(33.17亿元,yoy+107.8%),占比提升至16.7%,得益于“品牌国际化、市场全球化”战略及渠道拓展;中国内地收入保持快速增长(164.91亿元,yoy+53.3%)。渠道优化升级加速,截至2026年6月30日公司在16个城市开设45家自营门店,并优化扩容部分门店。会员扩容成效显著,忠诚会员达约73万(增幅近20%),与国际五大奢侈品牌消费者平均重合率达84.6%(yoy+7.3pct)。毛利率显著提升至41.3%(yoy+3.2pct),主要得益于存货储备、产品调价及营收增长。公司宣派中期股息每股18.02元。
黄金行业的赛道发展趋势如何?
黄金行业赛道发展趋势呈现多元化与国际化特点。随着消费者对财富保值需求提升,黄金产品持续受益于宏观经济波动。品牌国际化成为关键增长点,企业通过拓展海外市场提升收入占比,老铺黄金境外收入yoy+107.8%即体现此趋势。同时,会员制与数字化渠道优化加速,会员扩容与自营门店布局强化品牌粘性,73万忠诚会员与国际奢侈品牌重合率达84.6%显示其高端定位成效。产品调价与存货管理协同提升毛利率至41.3%,反映行业盈利能力优化方向。但需关注原材料价格波动、市场竞争加剧等挑战。
研报重点分析了哪些方向?
研报重点分析了老铺黄金的业绩增长驱动因素与经营策略成效。核心聚焦渠道国际化与会员体系构建,境外收入占比提升至16.7%及73万忠诚会员数据体现战略落地效果。同时,报告深入剖析了毛利率提升机制,存货储备、产品调价及营收增长共同作用推动41.3%毛利率达成。此外,报告还评估了门店优化升级成效,45家自营门店布局及扩容部分门店反映渠道效率提升。盈利预测显示2026-2028年归母净利润将稳步增长,EPS从37.26元/股提升至48.97元/股,对应PE持续收窄,支撑行业高端定位价值。
当前黄金市场现状如何判断?
当前黄金市场现状呈现结构性分化与价值升级特征。宏观经济不确定性持续强化黄金避险属性,但市场情绪波动影响短期需求。品牌黄金产品受益于消费升级,老铺黄金境外收入yoy+107.8%及41.3%毛利率显示高端市场潜力。渠道层面,自营门店与会员体系构建成为核心竞争力,16城市45家门店布局及73万忠诚会员反映其精细化运营能力。但市场竞争加剧,国际品牌加速布局,需警惕同质化竞争风险。原材料价格波动亦需关注,黄金企业需通过产品创新与品牌溢价提升抗风险能力。
研报提示了哪些风险?
研报提示的主要风险包括:新品推广不及预期可能影响收入增长持续性;终端折扣超预期或削弱毛利率改善成果;产品调价不及预期将影响盈利能力;原材料价格大幅波动直接影响成本端;市场竞争加剧可能压缩品牌溢价空间;海外市场开拓若不及预期将限制国际化战略成效。此外,宏观经济下行风险可能引发避险情绪降温,影响黄金产品需求。老铺黄金需持续优化产品结构、强化品牌护城河以应对上述风险。