猜你想问
这份研报主要讲了什么内容?
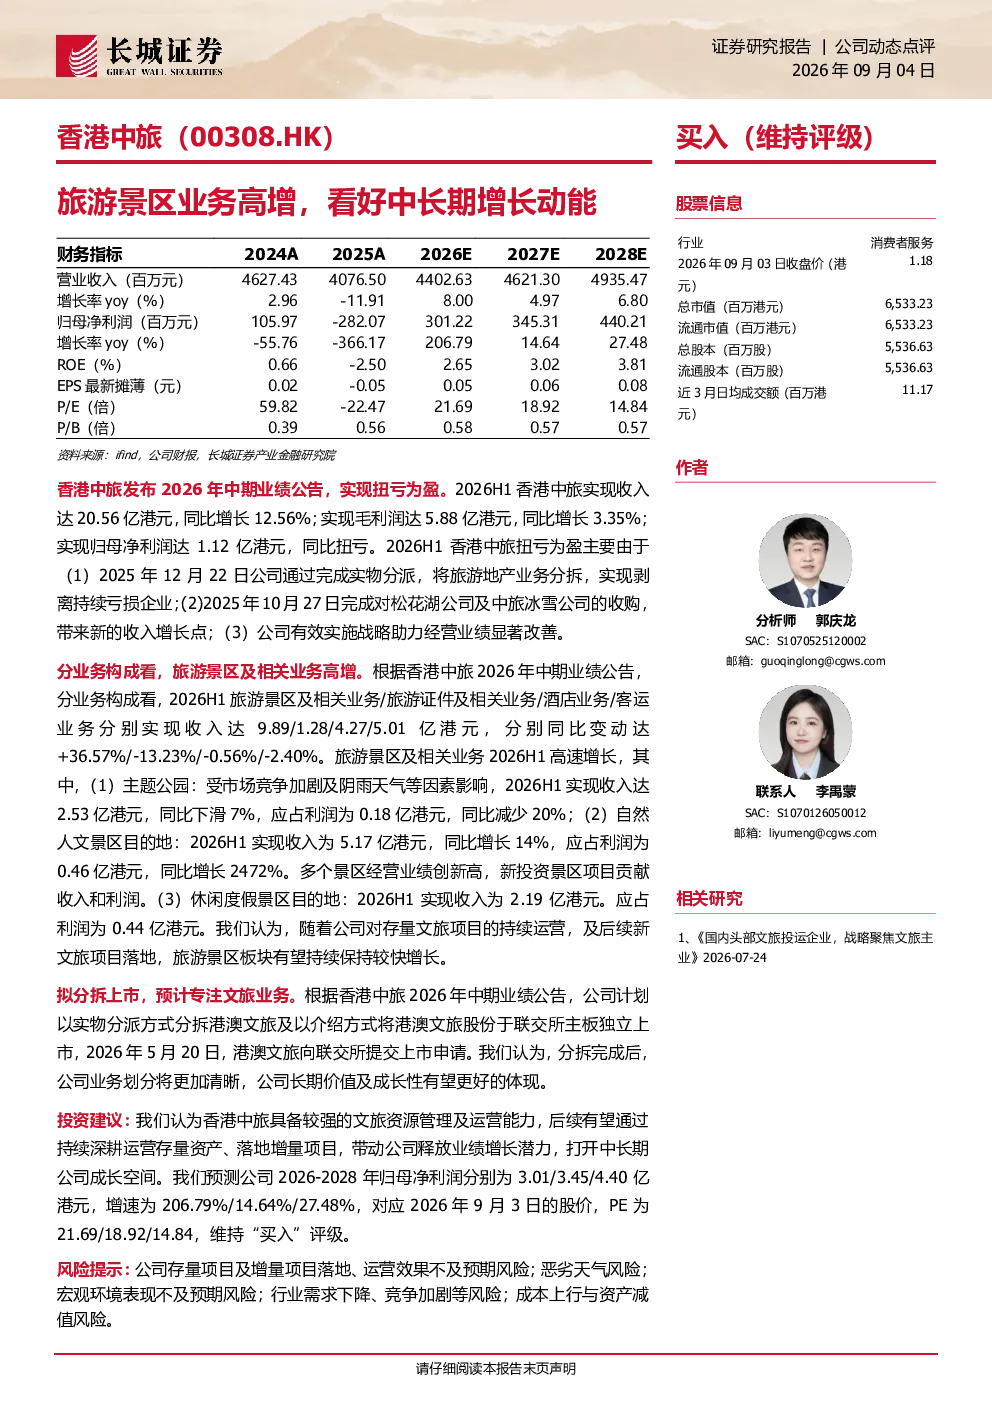
这份研报分析了香港中旅2026年中期业绩,指出公司实现扭亏为盈主要得益于旅游地产业务分拆、对松花湖公司及中旅冰雪公司的收购,以及战略实施成效显著。旅游景区及相关业务表现突出,2026H1实现收入9.89亿港元,同比增长36.57%。其中,自然人文景区目的地收入增长14%,应占利润同比增长2472%,多个景区经营业绩创新高;主题公园受市场竞争及天气影响收入下滑7%;休闲度假景区目的地收入稳定。公司计划分拆港澳文旅独立上市,聚焦文旅主业。分析师郭庆龙预测公司2026-2028年归母净利润分别为3.01/3.45/4.40亿港元,对应2026年9月3日股价PE为21.69/18.92/14.84,维持“买入”评级。
旅游景区行业未来发展趋势如何?
旅游景区行业未来发展趋势向好,随着消费升级和旅游需求释放,旅游景区业务有望持续增长。香港中旅的业绩表现显示,自然人文景区目的地和休闲度假景区目的地具有较强的增长潜力,应占利润大幅提升表明其盈利能力增强。分拆港澳文旅独立上市有助于聚焦文旅主业,提升运营效率和市场竞争能力。然而,行业仍面临项目落地及运营不及预期、恶劣天气、宏观环境变化、行业竞争加剧等风险,需关注其应对措施。
研报重点分析了哪些方面?
研报重点分析了香港中旅的业绩表现和业务构成。旅游景区及相关业务表现突出,2026H1实现收入9.89亿港元,同比增长36.57%,其中自然人文景区目的地收入增长14%,应占利润同比增长2472%,多个景区经营业绩创新高。主题公园受市场竞争及天气影响收入下滑7%,但休闲度假景区目的地收入稳定。此外,研报还关注了公司战略实施成效,如旅游地产业务分拆、对松花湖公司及中旅冰雪公司的收购,以及计划分拆港澳文旅独立上市等举措。分析师郭庆龙对2026-2028年归母净利润进行了预测,并维持“买入”评级。
当前旅游景区市场现状如何?
当前旅游景区市场呈现分化态势,自然人文景区目的地和休闲度假景区目的地增长显著,而主题公园受市场竞争及天气影响表现不佳。香港中旅的业绩显示,其旅游景区业务具有较强的增长潜力,多个景区经营业绩创新高,应占利润大幅提升。然而,市场竞争激烈,天气因素对主题公园运营影响较大,需关注其应对策略。此外,项目落地及运营不及预期、恶劣天气、宏观环境变化、行业竞争加剧等风险需关注。
研报提示了哪些风险?
研报提示了多个风险因素。首先,项目落地及运营不及预期可能导致业绩不及预期。其次,恶劣天气对旅游景区运营存在不确定性,可能影响收入和利润。此外,宏观环境变化,如经济波动、政策调整等,也可能对行业产生影响。最后,行业竞争加剧,尤其是主题公园领域,可能压缩利润空间。这些风险需关注,并评估其应对措施的有效性。