猜你想问
这份研报主要分析了什么内容?
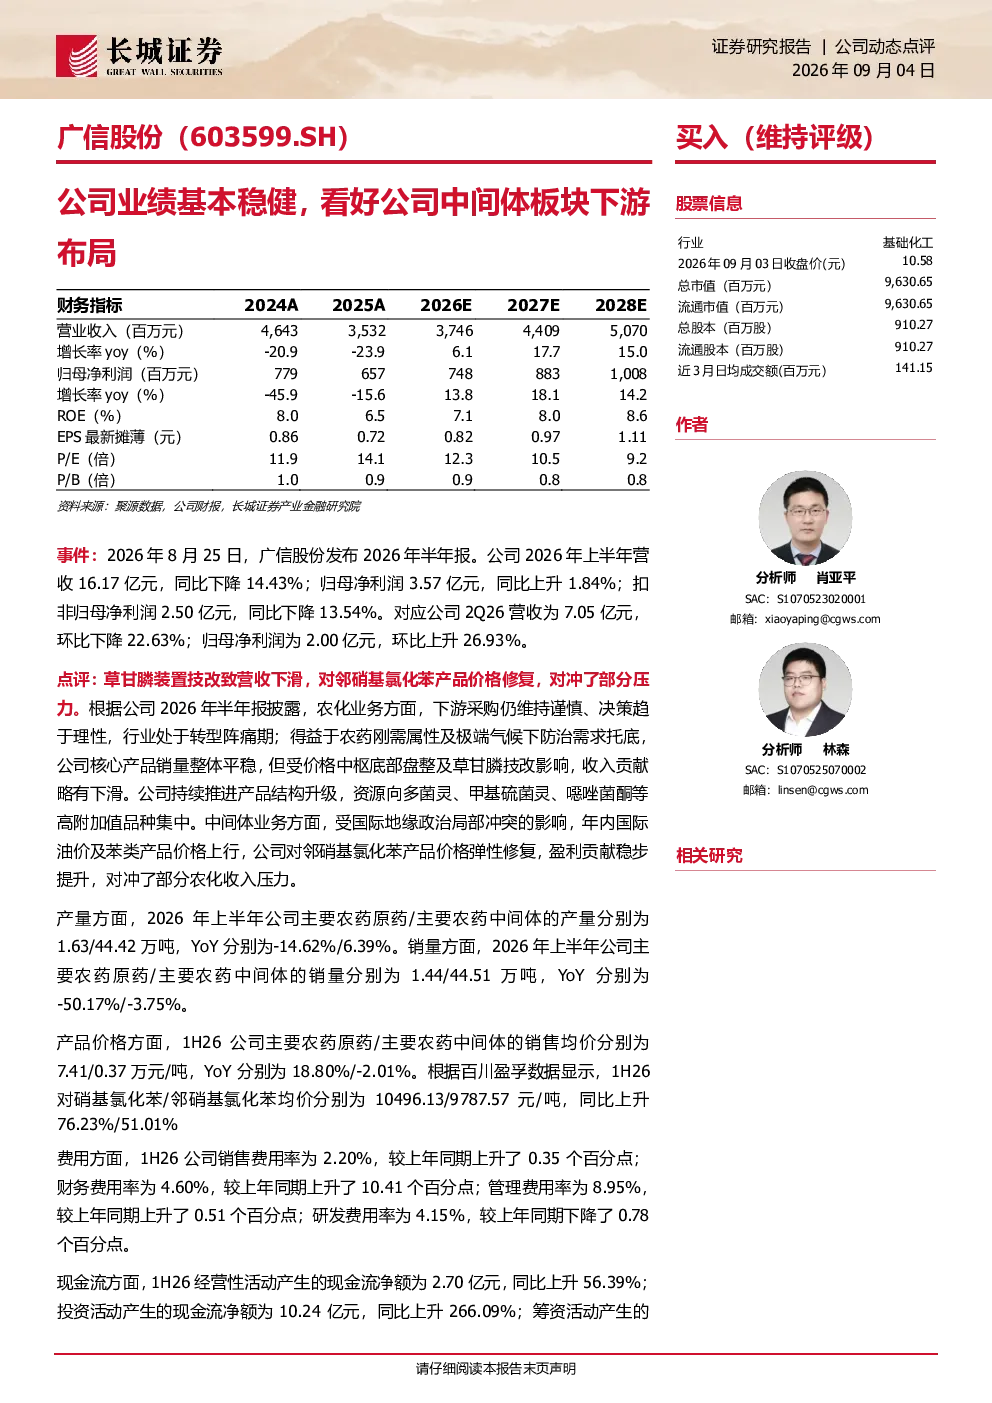
这份研报主要分析了广信股份的业绩表现、行业发展趋势、关键数据、市场与竞争格局以及投资建议。报告显示,广信股份2026年上半年营收同比下降14.43%,但归母净利润同比上升1.84%。农化业务下游采购谨慎,行业处于转型阵痛期,核心产品销量平稳但收入贡献略有下滑。中间体业务受国际油价及苯类产品价格上涨影响,盈利贡献稳步提升。公司是国内较大的以光气为原料的农药原药及精细化工中间体生产企业,形成杀菌剂、除草剂和精细化工中间体三大类别十多个品种的产业架构,打通“基础原料—中间体—原药—制剂”全产业链。
农药行业未来发展趋势如何?
农药行业未来发展趋势呈现多元化特点。首先,行业正经历转型阵痛期,农化业务下游采购趋于谨慎,但核心产品销量保持平稳。其次,随着进入需求旺季,农药价格有望逐步改善,厄尔尼诺现象可能推动农产品价格上升,进而提升农药需求。此外,公司通过多元产品延伸和稀缺的光气资质构筑了独特的产业链核心壁垒,在市场竞争中具备一定优势。然而,行业仍面临宏观经济波动、环保安全、原材料价格波动等多重风险。
研报重点分析了广信股份的哪些方面?
研报重点分析了广信股份的业绩表现、关键数据、市场与竞争格局以及投资建议。业绩方面,2026年上半年公司营收同比下降14.43%,归母净利润同比上升1.84%。关键数据显示,主要农药原药产量同比下降14.62%,但主要农药中间体产量同比增长6.39%。市场与竞争方面,公司是国内较大的以光气为原料的农药原药及精细化工中间体生产企业,形成杀菌剂、除草剂和精细化工中间体三大类别十多个品种的产业架构,具备独特的产业链核心壁垒。
当前农药市场现状如何?
当前农药市场处于传统需求淡季,产业链各环节以观望为主。中农立华原药价格指数报71.58点,同比下跌4.53%。随着进入需求旺季,整体价格有望改善。行业面临下游采购谨慎、转型阵痛期等挑战,但厄尔尼诺现象可能推动农产品价格上升,进而提升农药需求。公司通过多元产品延伸和稀缺的光气资质构筑了独特的产业链核心壁垒,在市场竞争中具备一定优势。
研报提示了哪些风险?
研报提示了宏观经济波动风险、环保安全风险、原材料价格波动风险、研发风险以及产品价格波动风险。宏观经济波动可能影响行业整体需求,环保安全风险需持续关注,原材料价格波动直接影响公司成本,研发风险关乎产品竞争力,产品价格波动则影响公司盈利稳定性。这些风险需投资者密切关注,合理评估投资决策。