猜你想问
TCL电子26H1报告核心内容是什么?
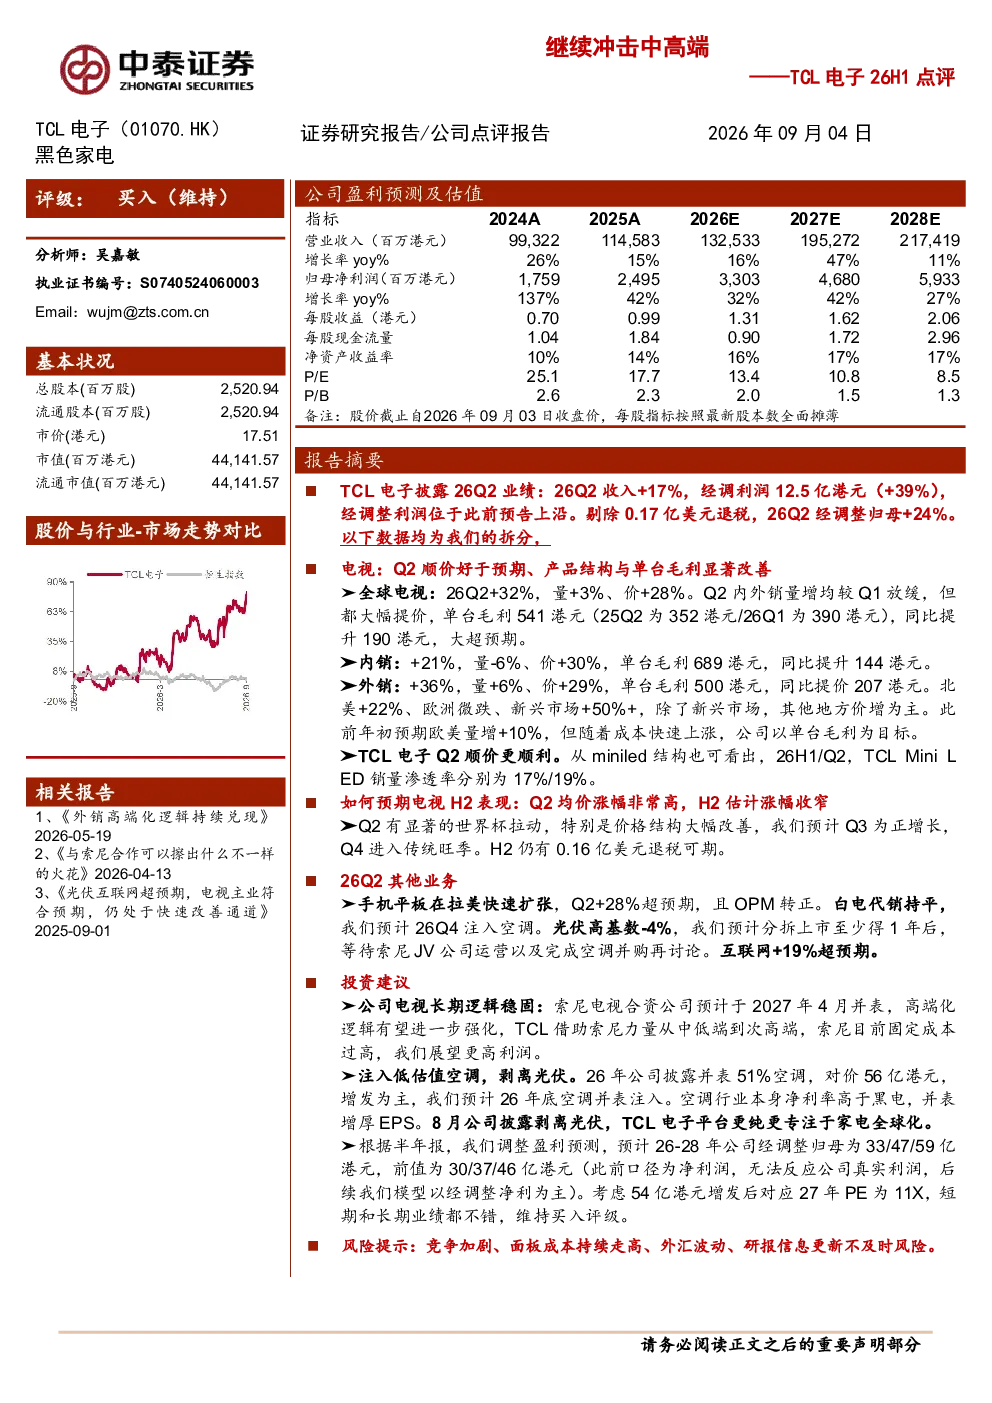
TCL电子26H1业绩表现强劲,收入和利润均超预期。电视业务顺价顺利,产品结构与单台毛利显著改善,全球电视收入增长32%,单台毛利同比提升190港元。内销增长21%,外销增长36%,新兴市场表现突出。手机平板业务在拉美快速扩张,光伏业务表现受高基数影响,互联网业务超预期增长。
电视行业发展趋势如何?
TCL电视业务表现突出,全球电视收入增长32%,单台毛利同比提升190港元,显示高端化趋势明显。MiniLED销量渗透率提升,内销外销均实现增长,新兴市场表现尤为突出。行业整体面临竞争加剧和面板成本持续走高的挑战,但技术升级和渠道优化为行业带来新机遇。
报告重点分析了哪些业务方向?
报告重点分析了电视业务,其收入和利润均超预期,产品结构与单台毛利显著改善。此外,手机平板业务在拉美快速扩张,互联网业务增长19%,超预期。白电代销持平,光伏业务受高基数影响表现不佳,但预计分拆上市至少1年后。
当前市场对TCL电子的判断是什么?
TCL电子26H1业绩强劲,电视业务高端化逻辑强化,索尼合资公司预计2027年4月并表将进一步提升盈利能力。公司注入低估值空调、剥离光伏业务,预计26年底空调并表注入将增厚EPS。但需关注竞争加剧、面板成本持续走高、外汇波动等风险因素。
研报提到了哪些风险提示?
研报提示的风险包括竞争加剧、面板成本持续走高、外汇波动等。电视业务虽表现强劲,但需警惕市场竞争加剧对利润率的影响。光伏业务受高基数影响表现不佳,未来分拆上市时间表存在不确定性。此外,研报信息更新不及时也可能导致分析偏差。
你可能感兴趣
TCL电子26H1业绩预告点评:持续再超市场预期
华安证券2026-07-10
TCL电子(01070.HK)2026H1业绩预告点评:全球化+中高端化拉动盈利增长
国信证券2026-07-10
事件TCL电子发布26H1盈喜预告以及26H1公司实现收
未知机构2026-07-10
TCL电子发布26H1盈喜预告
未知机构2026-07-10
华创家电韩星雨 TCL中环26H1中报点评及光伏与半导体显示业务进展
未知机构2026-08-29
26H1点评:中高端人才访寻业务表现靓丽
文化传媒信达证券2026-08-27
财通家电孙谦团队TCL电子发布2025年年报继续强call
未知机构2026-03-30
张裕2017年中报点评:葡萄酒受进口冲击延续,白兰地推进中高端
食品饮料国泰君安证券2017-08-30
2021半年报点评:符合我们预期,龙头盈利持续超预期,新材料冲击中高端
轻工制造东吴证券2021-08-18
黑色家电行业深度报告:彩电美国线下渠道实录:海信/TCL全渠道覆盖,线下覆盖深度以及中高端份额有提升空间
家用电器开源证券2024-01-25