猜你想问
这份白电季报的核心内容是什么?
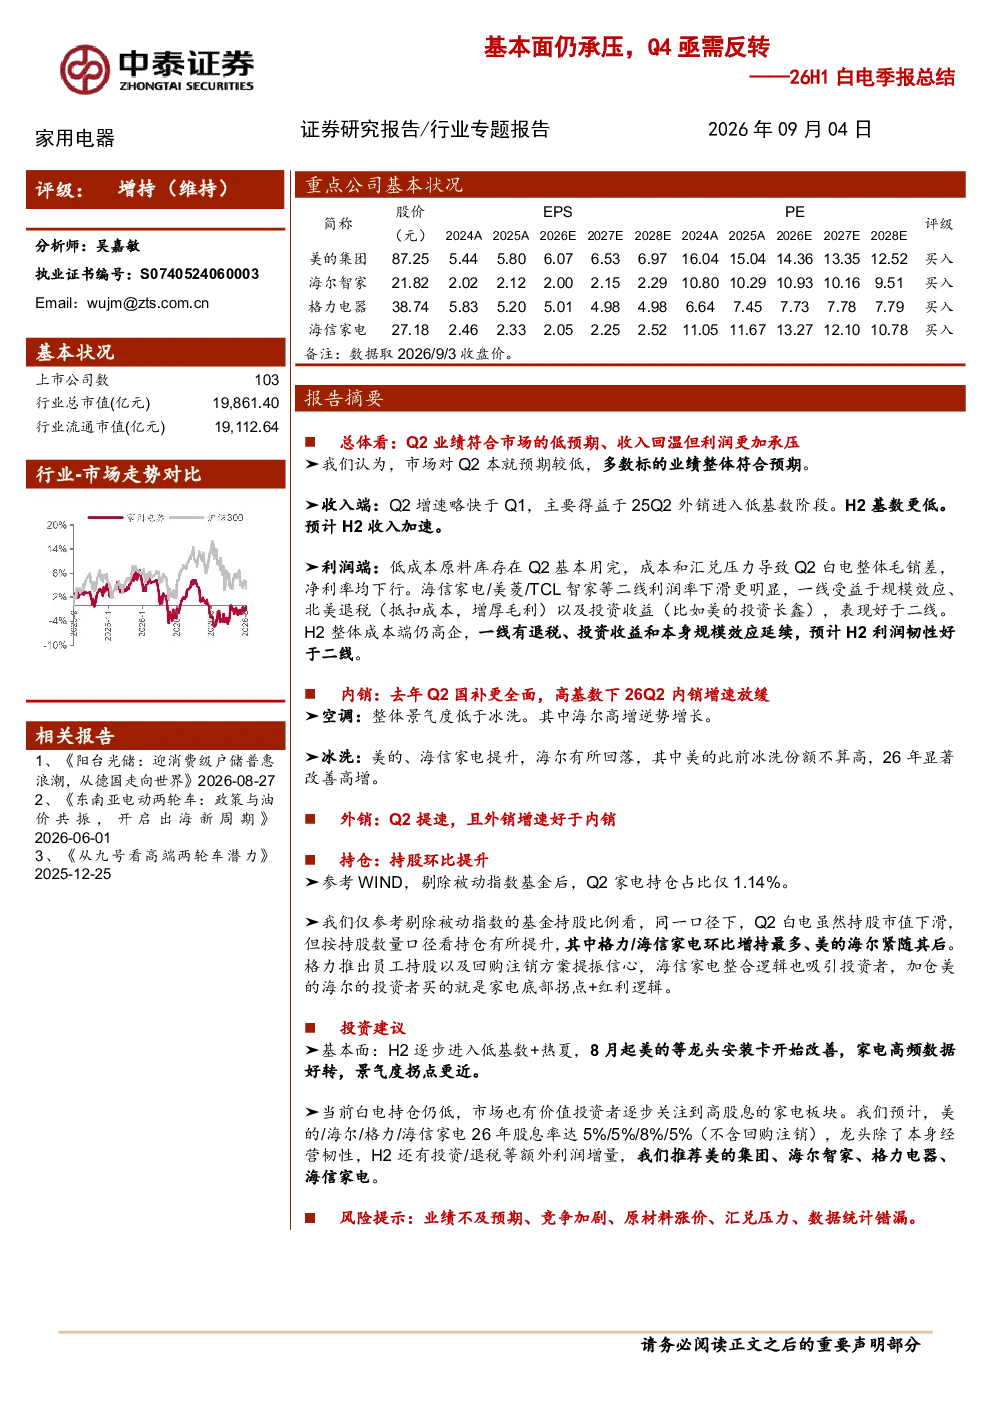
本报告分析26H1白电行业Q2业绩表现,指出行业收入增速略快于Q1主要得益于外销低基数,但利润端承压,毛利率和净利率均下行。海信家电、美菱、TCL智家等二线品牌利润率下滑更明显,而美的、海尔、格力等一线品牌表现相对较好。报告还分析了内销市场受国补政策调整影响增速放缓,外销增速提速,以及基金持仓变化,加仓主要基于家电底部拐点和高股息逻辑。
白电行业未来发展趋势如何?
白电行业未来发展趋势显示,预计H2将进入低基数+热夏季节,8月起龙头安装卡改善,高频数据好转,景气度拐点临近。内销市场方面,空调景气度低于冰洗,海尔逆势增长,美的、海信家电提升份额。外销市场增速提速且好于内销。整体看,行业底部拐点或已临近,但需关注成本、汇兑等压力。
报告重点分析了哪些方向?
报告重点分析了Q2白电行业业绩表现、内销外销市场变化、基金持仓动态以及未来投资建议。业绩端,关注一线品牌与二线品牌的利润率差异,以及国补政策对内销的影响。市场端,分析外销增速提速情况及基金加仓逻辑。投资建议方面,推荐美的集团、海尔智家、格力电器、海信家电,并预计其26年股息率达5%-8%。
当前白电市场现状如何判断?
当前白电市场现状显示,Q2行业整体业绩符合预期,但利润端承压明显,主要受成本和汇兑压力影响。内销增速放缓,空调景气度低于冰洗,海尔逆势增长。外销市场表现优于内销,增速提速。行业整体处于底部区域,但未来景气度拐点临近,需关注政策、成本、竞争等多重因素变化。
这份研报有哪些风险提示?
本报告提示的风险包括业绩不及预期、竞争加剧、原材料涨价、汇兑压力以及数据统计错漏。具体来看,成本端原材料价格上涨可能侵蚀利润,汇兑风险对出口业务影响显著,竞争加剧可能导致价格战,而数据统计误差可能影响分析准确性。此外,政策变化也可能对行业产生不确定性影响。
你可能感兴趣
轻工制造行业2019年一季报总结:2019Q1行业业绩增速承压,家具文娱珠宝子板块情况较Q4环比有所改善
轻工制造华创证券2019-05-05
轻工制造行业2022年报及2023一季报总结:基本面短期承压,未来业绩修复可期
轻工制造上海证券2023-05-05
建筑行业2023年报及2024年一季报总结:整体基本面承压,关注海外工程和工业建筑产业链景气回升
建筑建材国信证券2024-05-29
房地产:发债房企2026年一季报总结:短期业绩仍承压,行业结构性分化调整
房地产太平洋证券2026-06-03
26H1业绩点评Q2承压,符合预期,看Q4低基数拐点
中泰证券2026-09-03
26H1风电板块业绩总结:高基数下短期承压,看好下半年业绩出现拐点
电气设备国金证券2026-09-07
新能源行业26H1财务报告总结:储能保持高景气,风电节奏放缓,光伏继续承压
电气设备东吴证券2026-09-08
Q4单位盈利仍然承压,看好后续经营反转
财通证券2026-04-21
化工行业2022年三季报总结:化工行业承压业绩有所回落,未来有望迎来景气反转
基础化工山西证券2022-11-07
建筑行业2024年三季报总结:Q3经营继续承压,Q4或迎边际改善
建筑建材财通证券2024-11-04