猜你想问
这份研报的核心内容是什么?
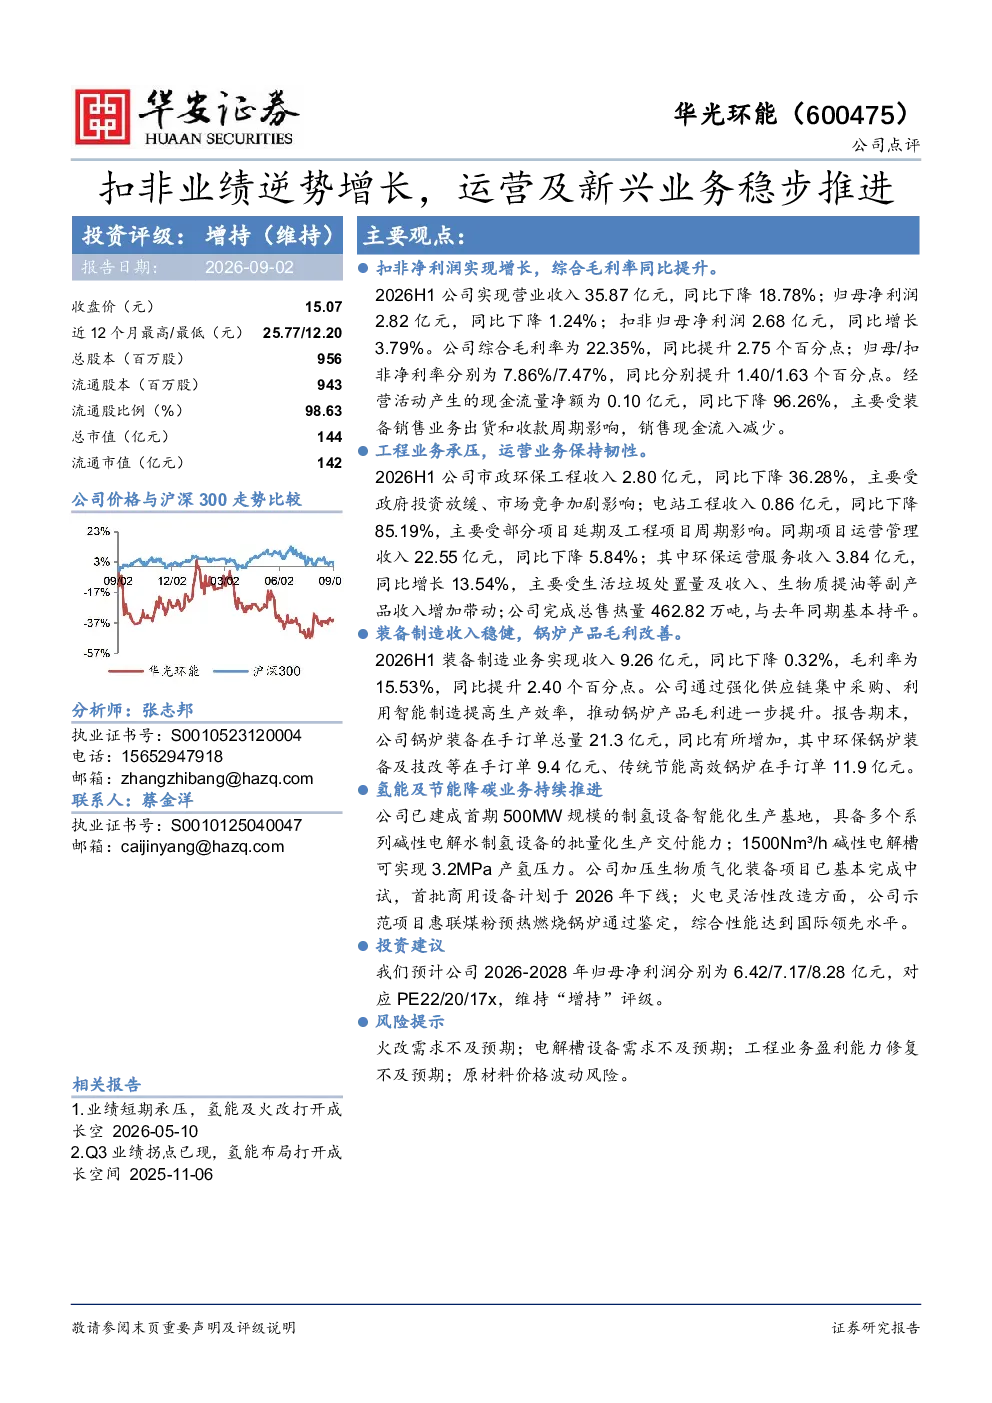
这份研报指出,公司扣非净利润实现增长,综合毛利率同比提升。工程业务承压,但运营业务保持韧性。装备制造收入稳健,锅炉产品毛利改善。氢能及节能降碳业务持续推进。2026H1公司扣非归母净利润同比增长3.79%,达到2.68亿元,综合毛利率提升至22.35%。项目运营管理收入保持稳定,环保运营服务收入同比增长13.54%。锅炉装备在手订单总量同比增加。
该行业的发展趋势如何?
该行业在面临工程业务承压的同时,运营业务展现出较强韧性,特别是环保运营服务收入增长显著,显示出行业向服务化、运营化转型趋势。装备制造业务保持稳健,锅炉产品毛利改善,表明技术升级和产品结构优化是行业重要发展方向。氢能及节能降碳业务的推进,则反映了行业向绿色低碳领域拓展的明确趋势。
研报重点分析了哪些方向?
研报重点分析了公司扣非净利润增长背后的驱动因素,如综合毛利率提升、运营业务韧性以及新兴业务进展。具体包括对工程业务收入下降原因的探讨、装备制造业务收入稳定性和毛利改善的分析,以及对氢能和节能降碳业务推进情况的关注。此外,还分析了公司现金流状况及未来三年盈利预测。
当前市场对该公司有何判断?
当前市场判断显示,尽管公司面临工程业务收入大幅下降的挑战,但扣非净利润和毛利率的改善,以及运营业务的稳定表现,显示出公司具备较强的抗风险能力。装备制造业务的稳健和锅炉产品的毛利提升,为未来增长提供了支撑。氢能和节能降碳业务的推进,则被视为公司未来发展的新动能。
研报提到了哪些风险提示?
研报提示了多项风险,包括火改需求不及预期可能导致工程业务恢复不及预期;电解槽设备需求不足可能影响装备制造业务增长;工程业务盈利能力修复缓慢可能拖累整体业绩。此外,原材料价格波动风险也可能对公司成本控制和盈利水平产生影响。
你可能感兴趣
2020Q1收入、扣非业绩逆势增长,珠宝业务展店持续推进
商贸零售安信证券2020-04-27
事件点评:扣非业绩增长30%,明年关注植保无人机运营业务爆发
机械设备东吴证券2016-10-26
公司信息更新报告:Q3扣非净利润增长稳健,管理运营能力稳步提升
医药生物开源证券2021-10-26
2022年中报业绩点评:22Q2业绩逆势增长,轻量化底盘业务稳步推进
交通运输民生证券2022-08-31
永和股份2025年中报点评:制冷剂高景气推动业绩大幅增长,新兴业务稳步推进
太平洋证券2025-08-27
银轮股份0021262026年中报点评Q2业绩增长稳定,新兴业务稳步推进
华创证券2026-09-08
2025年中报点评制冷剂高景气推动业绩大幅增长,新兴业务稳步推进
太平洋证券2025-08-28
2019半年报点评:扣非净利润大幅增长,持续推进安全运营战略
信息技术民生证券2019-08-06
扣非净利逆势增长,明星业务冉冉升起
电子设备安信证券2019-04-21
2024年半年报点评:营收稳健,扣非利润增长较好,产能稳步推进
轻工制造国信证券2024-09-02