猜你想问
这份研报的核心内容是什么?
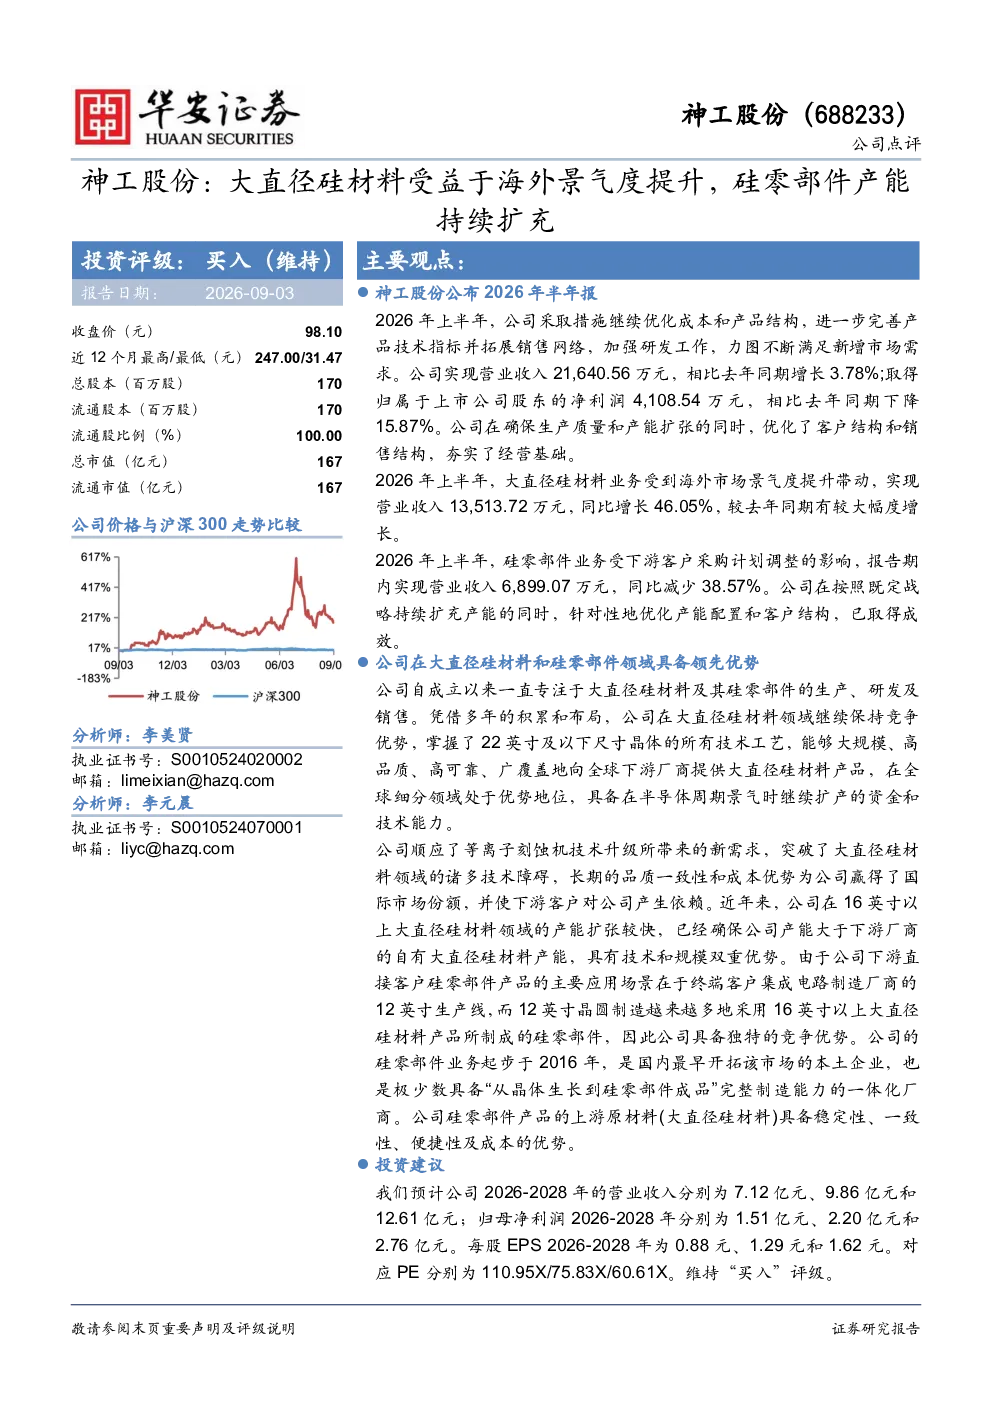
研报指出大直径硅材料业务受海外市场景气度提升带动,2026年上半年同比增长46.05%;硅零部件业务受下游客户采购计划调整影响,同比减少38.57%。公司在大直径硅材料和硅零部件领域具备领先优势,掌握22英寸及以下尺寸晶体的所有技术工艺,全球细分领域处于优势地位。公司持续扩充产能,16英寸以上大直径硅材料产能已确保大于下游厂商的自有产能,具有技术和规模双重优势。
大直径硅材料赛道的发展趋势如何?
大直径硅材料赛道受益于海外市场景气度提升,需求持续增长。公司在大直径硅材料和硅零部件领域具备领先优势,掌握22英寸及以下尺寸晶体的所有技术工艺,全球细分领域处于优势地位。公司持续扩充产能,16英寸以上大直径硅材料产能已确保大于下游厂商的自有产能,具有技术和规模双重优势。未来随着技术迭代和市场需求扩大,行业前景良好。
研报重点分析了哪些方向?
研报重点分析了公司在大直径硅材料和硅零部件领域的竞争优势,包括掌握22英寸及以下尺寸晶体的所有技术工艺,具备“从晶体生长到硅零部件成品”完整制造能力。同时关注了公司产能扩张情况,16英寸以上大直径硅材料产能已确保大于下游厂商的自有产能,具有技术和规模双重优势。此外,还分析了公司财务表现和未来财务预测。
当前大直径硅材料市场的现状如何?
当前大直径硅材料市场受益于海外市场景气度提升,需求持续增长。公司在大直径硅材料和硅零部件领域具备领先优势,掌握22英寸及以下尺寸晶体的所有技术工艺,全球细分领域处于优势地位。公司持续扩充产能,16英寸以上大直径硅材料产能已确保大于下游厂商的自有产能,具有技术和规模双重优势。市场竞争激烈,但公司凭借技术和产能优势处于领先地位。
研报提到了哪些风险提示?
研报提示的风险包括技术迭代不及预期,可能导致公司技术优势减弱;AI和超算需求不及预期,可能影响下游客户采购计划;相关产品产能受限,可能无法满足市场需求。此外,行业竞争加剧也可能对公司发展造成影响。这些风险需要持续关注和应对。