猜你想问
这份研报的核心内容是什么?
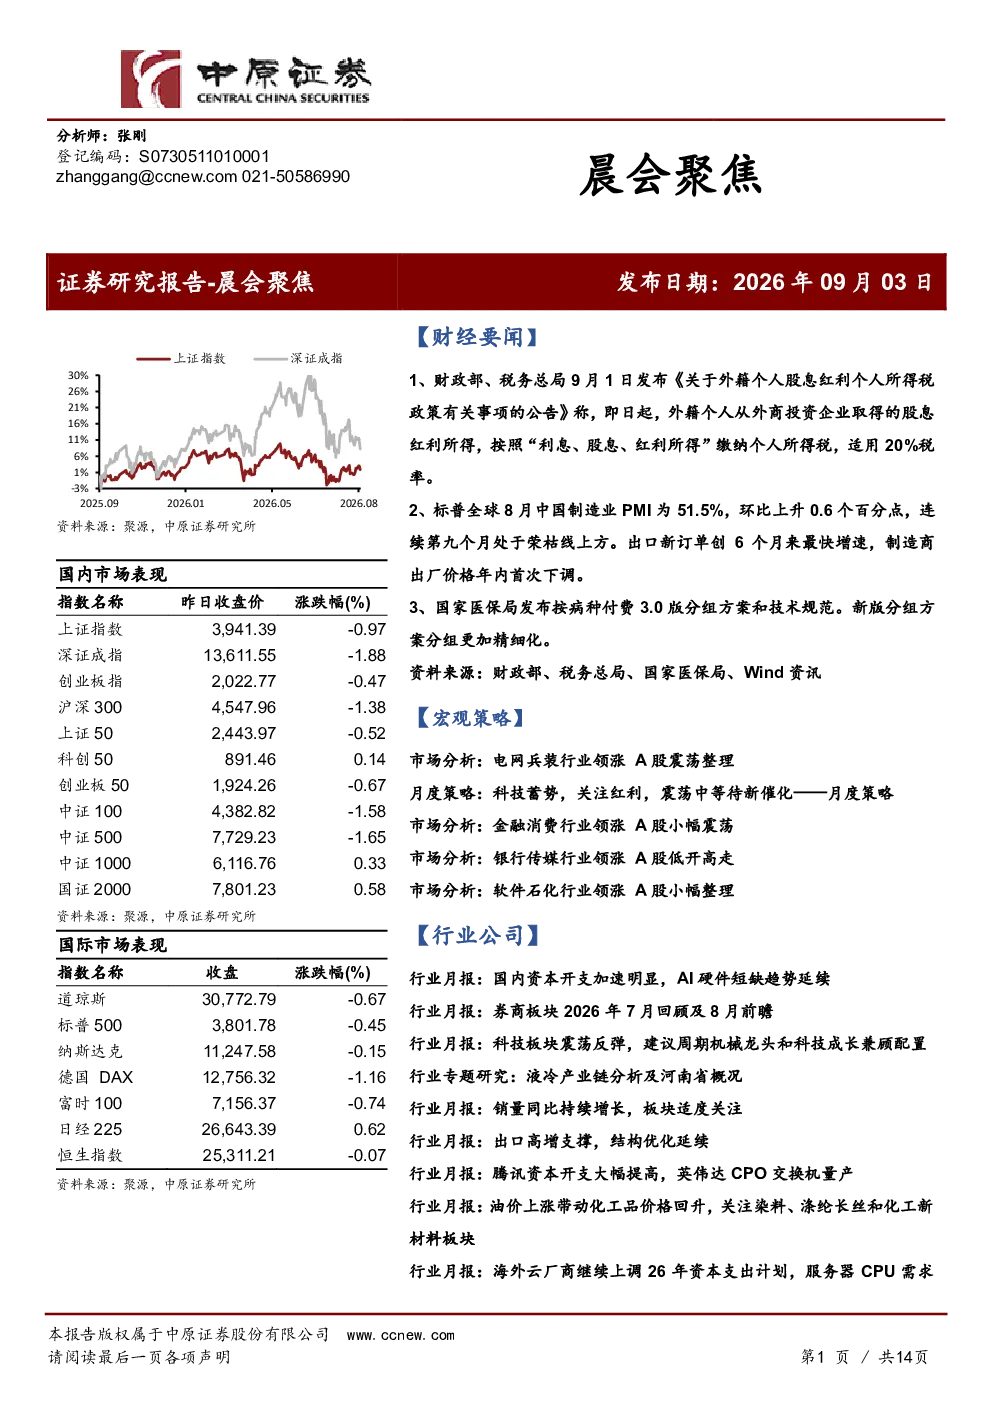
本研报聚焦国内市场震荡整理,国际市场疲软的背景下,分析A股市场表现及财经要闻。报告从宏观策略角度,探讨了电网兵装行业领涨、经济基本面韧性、稳增长政策效果、美联储议息会议等关键因素,并建议关注电网设备、地面兵装、航空装备及消费电子等行业的投资机会。月度策略方面,报告指出科技板块蓄势待发,建议关注半导体国产替代、算力基础设施等方向,同时强调红利资产的持有价值。行业公司部分,报告分析了AI产业链、券商板块、科技机械、液冷产业链、锂电池、汽车出口、通信行业、化工品、半导体及医药生物等行业的最新动态和发展趋势。
研报对哪些赛道/行业的发展趋势进行了分析?
研报重点分析了AI产业链、券商板块、科技机械、液冷产业链、锂电池、汽车出口、通信行业、化工品、半导体及医药生物等赛道的发展趋势。AI产业链方面,报告指出国内资本开支加速,国产AI芯片厂商业务景气度提升,算力端景气度持续提升,建议关注半导体设备、芯片、存储、光通信、服务器、AIDC、云计算等环节。券商板块方面,报告回顾了7月券商指数的韧性,并分析了各项业务的表现,建议关注龙头类上市券商及具备差异化竞争优势的中小券商。科技机械板块,报告建议关注周期机械龙头和科技成长,重点推荐工程机械、船舶行业龙头标的三一重工、徐工机械、中国船舶等。液冷产业链方面,报告指出液冷行业正处于渗透率陡峭上行与市场规模快速放量的关键阶段,建议持续关注液冷产业链上游及中游环节。锂电池方面,报告分析了销量同比持续增长的情况,建议关注新能源汽车出口及动力电池装机增长。汽车出口方面,报告指出出口量持续增长,新能源汽车渗透率创新高,建议关注出海主线及细分赛道龙头。通信行业方面,报告关注腾讯资本开支大幅提高及AI基础设施布局。化工品方面,建议关注受益反内卷和双碳等政策影响,行业供需格局好转带来景气提升的染料、涤纶长丝行业。半导体方面,报告指出AI算力硬件基础设施需求持续旺盛,建议关注AI PCB、光芯片等领域投资机会,同时关注国产CPU厂商的投资机会。医药生物方面,报告指出医药生物指数迎来反弹,中药板块涨幅居前,建议关注翔宇医疗、安图生物、华兰生物、羚锐制药等个股。
研报重点分析了哪些方向?
研报重点分析了国内市场表现、财经要闻、宏观策略及行业公司等多个方向。国内市场表现方面,报告指出A股市场震荡整理,上证指数、深证成指、创业板指、沪深300指数均下跌,国际市场表现疲软,仅日经225和恒生指数上涨。财经要闻方面,报告关注外籍个人股息红利所得的个税政策、中国制造业PMI数据及国家医保局发布的按病种付费3.0版分组方案。宏观策略方面,报告分析了电网兵装行业领涨、经济基本面韧性、稳增长政策效果、美联储议息会议等关键因素,并建议关注电网设备、地面兵装、航空装备及消费电子等行业的投资机会。月度策略方面,报告指出科技板块蓄势待发,建议关注半导体国产替代、算力基础设施等方向,同时强调红利资产的持有价值。行业公司部分,报告深入分析了AI产业链、券商板块、科技机械、液冷产业链、锂电池、汽车出口、通信行业、化工品、半导体及医药生物等行业的最新动态和发展趋势。
当前市场现状如何判断?
当前市场现状表现为A股市场震荡整理,上证指数、深证成指、创业板指、沪深300指数均下跌,国际市场表现疲软,仅日经225和恒生指数上涨。经济基本面韧性较好,盈利环境总体健康,但市场风险偏好有所波动。7月政治局会议部署的稳增长政策效果预计在9月宏观数据中陆续体现,美联储9月议息会议是核心观察节点,全球流动性收紧趋势边际缓解,中东冲突烈度下降,对风险偏好的边际冲击正在减弱。市场结构再平衡为核心特征,短线建议关注电网设备、地面兵装、航空装备以及消费电子等行业的投资机会。8月A股迎来显著反弹,多数宽基指数月度收涨,但大小盘及风格间收益分化依旧明显,成长风格显著占优,价值与稳定风格相对承压,市场风险偏好较7月明显回升。中报业绩整体符合预期,资金更侧重估值安全边际及前期调整充分、业绩亮眼的品种,形成结构性聚焦。展望9月,压制市场的内外部因素有望边际改善,市场具备阶段性修复的条件,但还需等待新的催化因素。
研报中有哪些风险提示?
研报中提示了多项风险因素。首先,A股市场震荡整理,国际市场表现疲软,外部环境不确定性较高,可能影响市场情绪和投资决策。其次,虽然经济基本面韧性较好,但稳增长政策效果尚需时间显现,市场仍存在不确定性。再次,美联储议息会议结果及全球流动性收紧趋势可能对市场产生重要影响,需密切关注。此外,行业内部竞争激烈,技术更新迭代快,企业盈利能力可能受到市场波动和竞争压力的影响。最后,政策变化、地缘政治风险等因素也可能对市场产生不确定性影响,需保持警惕。投资者在投资决策时应充分考虑这些风险因素,谨慎评估自身风险承受能力,合理配置资产。