猜你想问
这份研报主要分析了什么内容?
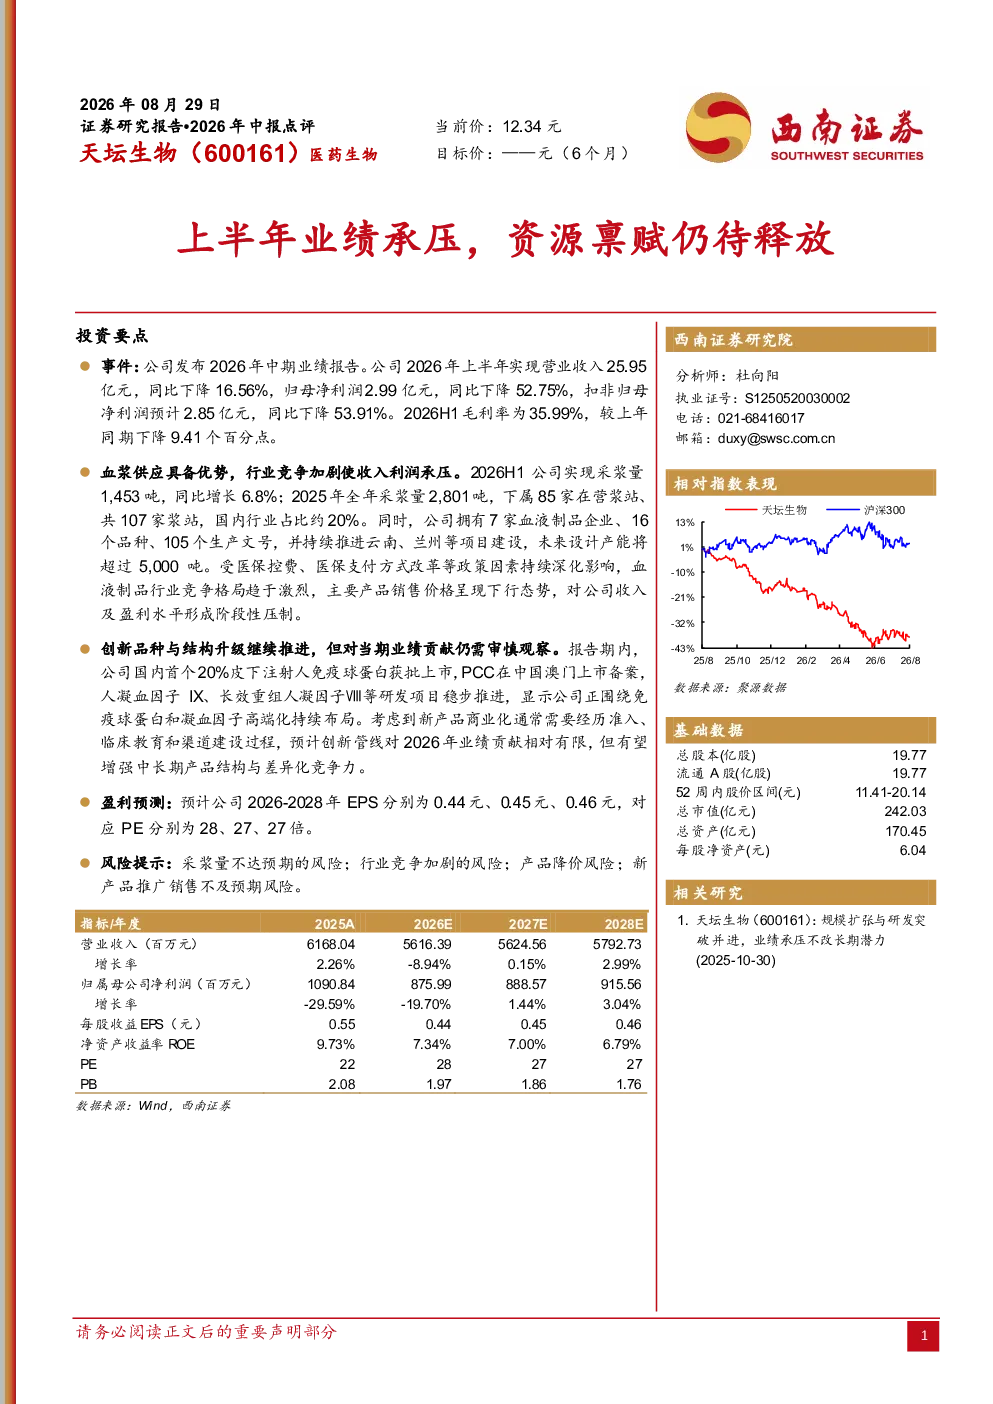
这份研报主要分析了天坛生物2026年上半年的业绩情况。报告指出,公司在血浆供应方面具备优势,2026年H1采浆量达1,453吨,同比增长6.8%,全年采浆量2,801吨,国内行业占比约20%。公司拥有7家血液制品企业、16个品种、105个生产文号,并持续推进云南、兰州等项目建设,未来设计产能将超过5,000吨。然而,受医保控费、医保支付方式改革等政策影响,行业竞争加剧,主要产品销售价格下行,对公司收入及盈利水平形成阶段性压制。报告期内,公司国内首个20%皮下注射人免疫球蛋白获批上市,PCC在中国澳门上市备案,人凝血因子IX、长效重组人凝因子Ⅷ等研发项目稳步推进,显示公司正围绕免疫球蛋白和凝血因子高端化持续布局。但考虑到新产品商业化通常需要经历准入、临床教育和渠道建设过程,预计创新管线对2026年业绩贡献相对有限,但有望增强中长期产品结构与差异化竞争力。盈利预测方面,预计公司2026-2028年EPS分别为0.44元、0.45元、0.46元,对应PE分别为28、27、27倍。
医药生物行业目前的发展趋势如何?
医药生物行业目前的发展趋势主要体现在政策影响和产品创新两个方面。一方面,医保控费和医保支付方式改革等政策对行业竞争加剧,主要产品销售价格下行,对企业的收入及盈利水平形成阶段性压制。另一方面,行业也在积极推动产品创新和高端化发展,例如天坛生物国内首个20%皮下注射人免疫球蛋白获批上市,PCC在中国澳门上市备案,人凝血因子IX、长效重组人凝因子Ⅷ等研发项目稳步推进,这些创新产品有望增强企业的中长期产品结构与差异化竞争力。此外,行业还在持续推进产能建设,例如天坛生物未来设计产能将超过5,000吨,以满足市场需求。总体来看,医药生物行业在政策压力下仍保持创新动力,未来发展趋势将更加注重产品高端化和差异化竞争。
研报重点分析了天坛生物的哪些方面?
研报重点分析了天坛生物的血浆供应优势、产品结构高端化布局以及未来发展趋势。首先,报告指出天坛生物在血浆供应方面具备显著优势,2026年H1采浆量达1,453吨,同比增长6.8%,全年采浆量2,801吨,国内行业占比约20%。其次,报告强调了公司围绕免疫球蛋白和凝血因子高端化持续布局,例如国内首个20%皮下注射人免疫球蛋白获批上市,以及人凝血因子IX、长效重组人凝因子Ⅷ等研发项目的推进。此外,报告还分析了公司未来产能建设的规划,预计未来设计产能将超过5,000吨。最后,报告也指出了公司面临的行业竞争加剧、产品降价等挑战,以及新产品商业化需要经历的过程。
根据研报,医药生物市场的现状如何?
根据研报,医药生物市场的现状呈现出政策影响和行业竞争加剧的特点。一方面,医保控费和医保支付方式改革等政策对行业产生了显著影响,导致主要产品销售价格下行,对企业的收入及盈利水平形成阶段性压制。另一方面,行业竞争也在加剧,由于政策压力和市场需求的双重影响,企业需要更加注重产品创新和高端化发展,以增强自身的竞争力。例如,天坛生物等企业在积极推动产品创新,如20%皮下注射人免疫球蛋白等高端产品的研发和上市,以应对市场变化。总体来看,医药生物市场在政策压力下仍保持一定的活力,但企业需要积极应对挑战,通过产品创新和高端化发展来提升自身的竞争力。
研报提到了哪些主要风险提示?
研报提到了采浆量不达预期、行业竞争加剧、产品降价以及新产品推广销售不及预期等主要风险提示。首先,采浆量不达预期可能导致公司血浆供应不足,影响产品生产。其次,行业竞争加剧可能导致产品价格进一步下行,对公司的盈利水平形成压力。此外,产品降价也是公司面临的风险之一,由于政策控费和市场竞争的影响,主要产品销售价格可能继续下行。最后,新产品推广销售不及预期也可能对公司业绩造成影响,因为新产品商业化通常需要经历准入、临床教育和渠道建设过程,需要一定的时间才能实现稳定的销售。这些风险提示提醒投资者在关注公司业绩的同时,也要关注这些潜在的风险因素。