猜你想问
航发控制最新营收和利润情况如何?
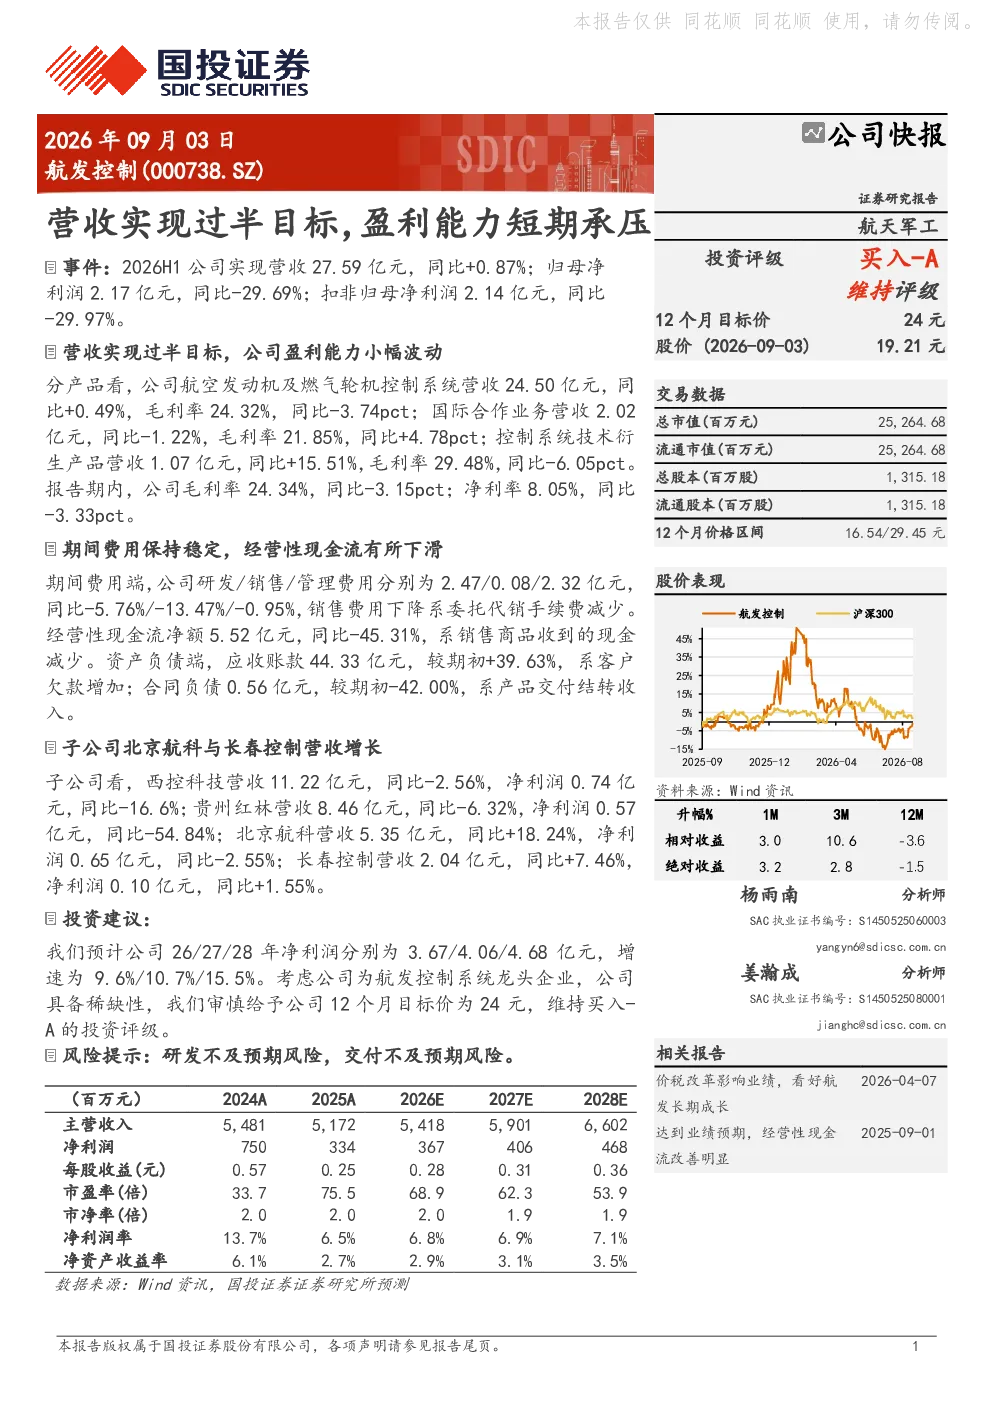
2026年上半年,航发控制实现营收27.59亿元,同比增长0.87%,达到过半目标。但归母净利润为2.17亿元,同比下滑29.69%,扣非归母净利润2.14亿元,同比下滑29.97%,显示盈利能力短期承压。分产品看,航空发动机及燃气轮机控制系统营收24.50亿元,同比+0.49%,毛利率24.32%,同比-3.74pct;国际合作业务营收2.02亿元,同比-1.22%,毛利率21.85%,同比+4.78pct;控制系统技术衍生产品营收1.07亿元,同比+15.51%,毛利率29.48%,同比-6.05pct。整体毛利率24.34%,同比-3.15pct;净利率8.05%,同比-3.33pct。研发/销售/管理费用分别为2.47/0.08/2.32亿元,同比-5.76%/-13.47%/-0.95%
航发控制各业务板块表现怎样?
航空发动机及燃气轮机控制系统是主要营收来源,达24.50亿元,同比微增0.49%,但毛利率下滑3.74pct至24.32%。国际合作业务营收2.02亿元,同比-1.22%,毛利率提升4.78pct至21.85%。控制系统技术衍生产品表现亮眼,营收1.07亿元,同比+15.51%,毛利率29.48%,但同比降6.05pct。整体毛利率24.34%,净利率8.05%,均同比下滑。子公司方面,西控科技营收11.22亿元,同比-2.56%,净利润0.74亿元,同比-16.6%;贵州红林营收8.46亿元,同比-6.32%,净利润0.57亿元,同比-54.84%;北京航科营收5.35亿元,同比+18.24%,净利润0.65亿元,同比-2.55%;长春控制营收2.04亿元,同比+7.46%,净利润0.10亿元,同比+1.55%
航发控制短期面临哪些经营风险?
短期经营风险主要体现于盈利能力承压和现金流紧张。归母净利润同比大幅下滑29.69%,扣非净利润下滑29.97%,毛利率和净利率均出现负增长。销售费用虽下降13.47%,但经营性现金流净额同比锐减45.31%至5.52亿元,主要因销售商品收到的现金减少。应收账款大幅增加39.63%至44.33亿元,显示客户欠款增多,回款周期可能延长。合同负债减少42.00%,反映部分收入尚未确认。研发费用同比降5.76%,但销售费用下降主要来自委托代销手续费减少,未必代表销售压力减轻
航发控制未来发展趋势如何?
航发控制作为航空发动机及控制系统核心企业,受益于国内航空工业持续发展和国产化替代趋势。产品结构优化是关键,需关注高毛利率业务占比提升情况。国际合作业务毛利率提升但营收下滑,需警惕海外市场不确定性。衍生产品业务增长迅速,但毛利率下降需关注技术壁垒和竞争格局变化。子公司表现分化,需持续跟踪各业务板块协同效应。整体看,行业景气度与公司业绩高度相关,技术迭代和客户订单稳定性是长期发展的关键
航发控制研报中的风险提示有哪些?
研报提示的主要风险包括研发不及预期和交付不及预期。研发风险涉及关键技术突破、产品迭代进度及成本控制,若研发投入效果不及预期,可能影响产品竞争力。交付风险与客户订单执行、生产进度及供应链稳定性相关,若交付延期或产能不足,将直接冲击业绩。此外,应收账款增加和现金流紧张也可能影响短期偿债能力和经营稳定性,需关注客户信用风险和回款效率