猜你想问
这份研报的核心内容是什么?
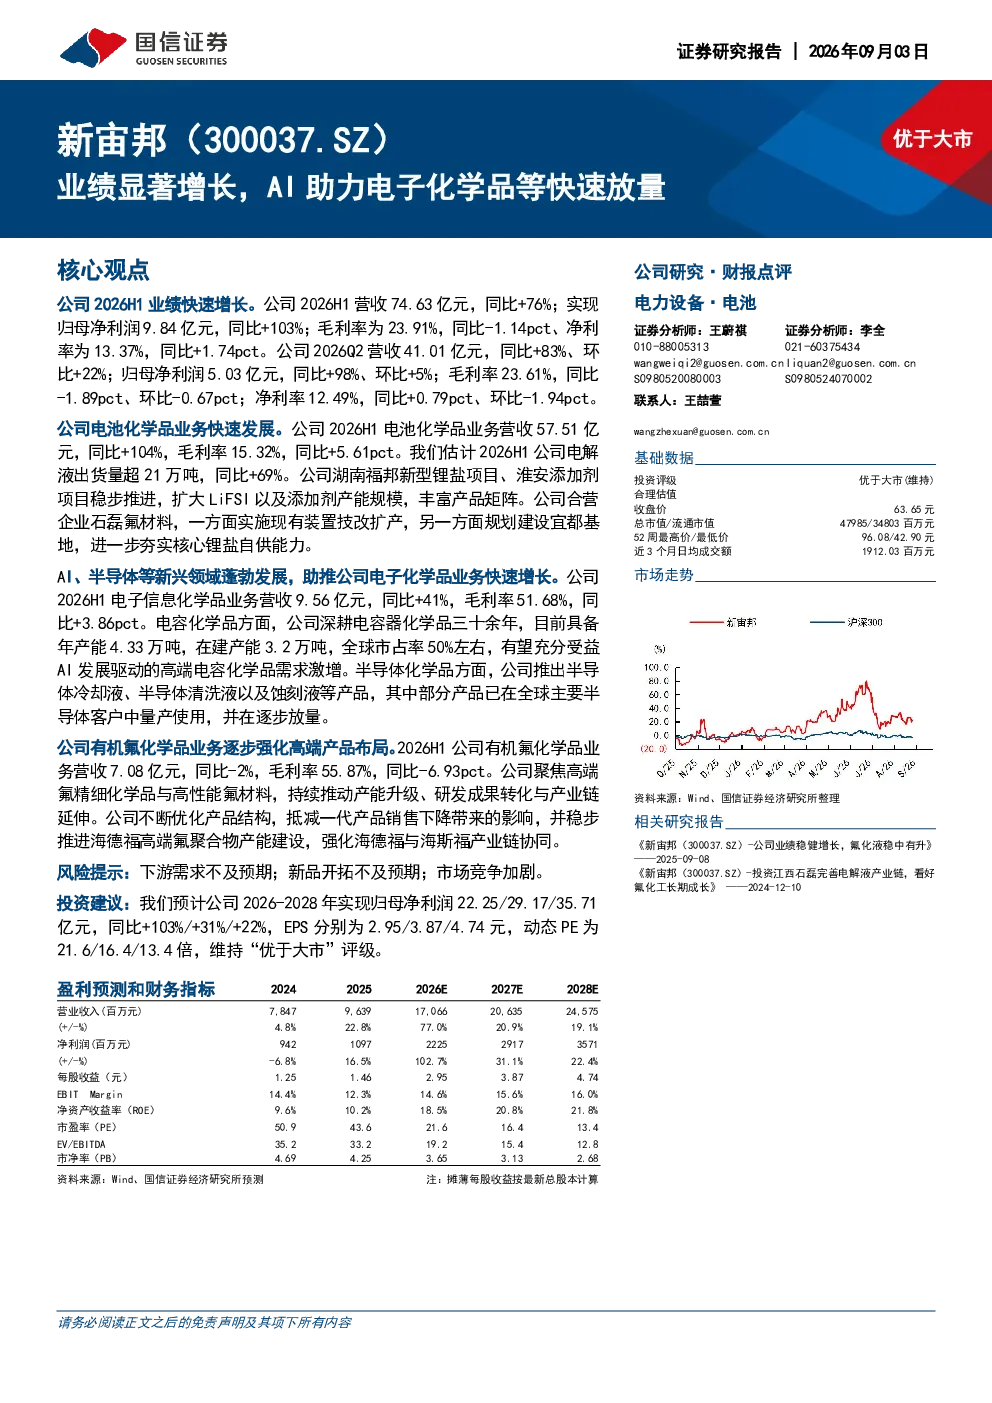
这份研报主要分析了新宙邦2026年上半年的业绩表现和业务亮点。报告显示,公司2026H1营收74.63亿元,同比大幅增长76%;归母净利润9.84亿元,同比激增103%。业绩增长主要得益于电池化学品和电子信息化学品业务的快速发展。具体来看,电池化学品业务营收57.51亿元,同比+104%,电解液出货量超21万吨,同比+69%;电子信息化学品业务营收9.56亿元,同比+41%,受益AI发展驱动高端需求激增。有机氟化学品业务营收7.08亿元,同比-2%,但聚焦高端产品结构优化。公司2026-2028年预计归母净利润分别为22.25/29.17/35.71亿元,维持“优于大市”评级。
电子化学品赛道的发展趋势如何?
电子化学品赛道正经历快速发展,尤其在AI、半导体等高端应用领域需求激增。报告中电子信息化学品业务营收同比+41%,毛利率51.68%,主要受益AI发展驱动的高端电容化学品需求。全球市占率约50%的电容化学品业务,正加速向高附加值产品升级。同时,半导体化学品业务逐步放量,部分产品已在全球主要半导体客户中量产。电池化学品业务作为传统优势领域,电解液出货量同比+69%,产能扩张稳步推进,全球化布局加速。整体来看,电子化学品行业与半导体、新能源、AI等新兴产业高度绑定,未来增长潜力巨大。
研报重点分析了哪些业务方向?
研报重点分析了新宙邦三大核心业务板块:电池化学品、电子信息化学品和有机氟化学品。其中,电池化学品业务是营收和利润的主要贡献者,2026H1营收57.51亿元,同比+104%,电解液出货量超21万吨,同比+69%。公司正通过湖南福邦锂盐项目、淮安添加剂项目等扩大LiFSI及添加剂产能,并推进马来西亚、美国等全球化产能布局。电子信息化学品业务营收9.56亿元,同比+41%,毛利率51.68%,受益AI发展驱动高端需求激增,全球市占率约50%的电容化学品业务表现突出。有机氟化学品业务营收7.08亿元,同比-2%,但聚焦高端产品结构优化,推进海德福高端氟聚合物产能建设。
当前电子化学品市场的现状如何?
当前电子化学品市场呈现供需两旺态势,尤其在高端应用领域需求旺盛。报告中显示,电子信息化学品业务受益AI发展驱动高端需求激增,电容化学品全球市占率约50%,半导体化学品逐步放量。电池化学品业务作为新能源产业链关键环节,电解液出货量同比+69%,产能扩张加速。但市场也面临竞争加剧、新品开拓不及预期等挑战。新宙邦通过多元化业务布局和产能扩张,巩固了在电池化学品领域的领先地位,并积极拓展电子信息化学品市场。整体来看,电子化学品行业正处于快速发展期,头部企业凭借技术优势和市场先发优势,有望持续受益于行业增长。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是下游需求不及预期,半导体、新能源等行业需求波动可能影响电子化学品订单;二是新品开拓不及预期,公司正推进多项新项目,如湖南福邦锂盐、淮安添加剂、海德福高端氟聚合物等,若项目进度或市场接受度不及预期,可能影响业绩增长;三是市场竞争加剧,电子化学品行业参与者众多,价格竞争和同质化竞争可能压缩利润空间。此外,原材料价格波动、环保政策变化等也是潜在风险因素。公司需密切关注市场变化,加强项目管理,提升产品竞争力以应对风险。