猜你想问
重庆百货零售主业经营质效改善的具体表现是什么?
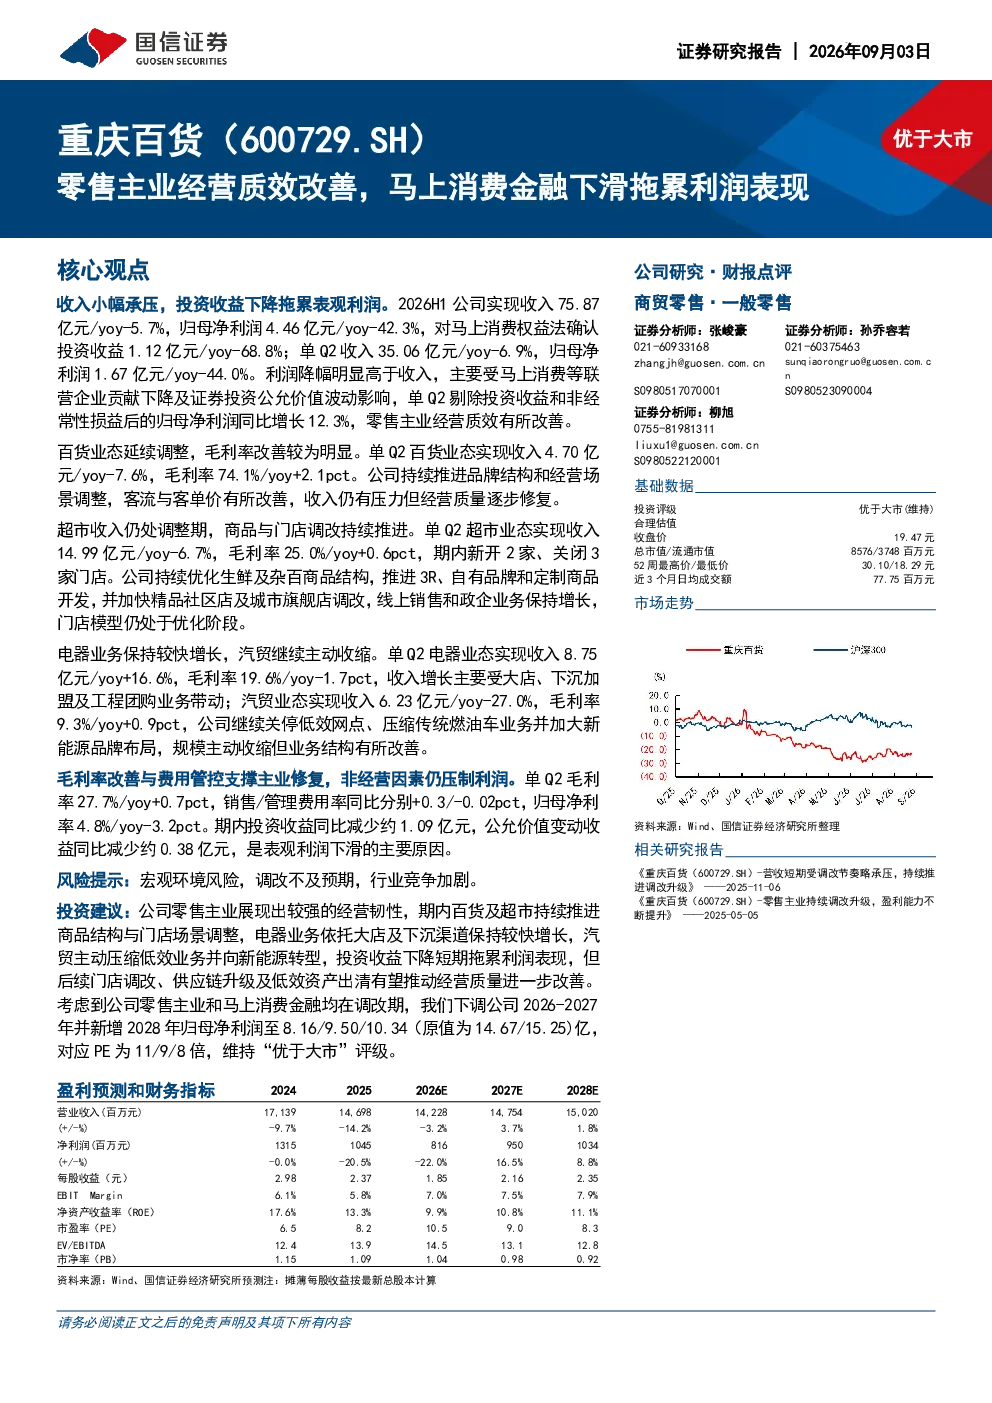
报告显示,重庆百货零售主业经营质效有所改善,百货业态毛利率提升2.1个百分点至74.1%,客流与客单价有所改善。电器业态收入增长16.6%,达到8.75亿元。但整体收入小幅承压,2026H1收入75.87亿元,同比下降5.7%。这表明公司在调整期中展现出一定的经营韧性,通过调改升级推动经营质量改善,但收入增长仍面临挑战。
马上消费金融下滑对重庆百货利润有何影响?
马上消费金融下滑对重庆百货利润产生显著拖累。报告指出,对马上消费权益法确认的投资收益同比下降68.8%,至1.12亿元。这导致单Q2归母净利润同比下降44.0%,至1.67亿元。利润降幅明显大于收入降幅,主要受马上消费等联营企业贡献下降及证券投资公允价值波动影响。剔除投资收益和非经常性损益后,单Q2归母净利润同比增长12.3%,显示公司主业经营有一定改善基础。
重庆百货各业态的经营情况如何?
重庆百货各业态经营情况呈现分化。百货业态收入4.70亿元,同比下降7.6%,但毛利率改善2.1个百分点至74.1%。超市业态收入14.99亿元,同比下降6.7%,毛利率提升0.6个百分点至25.0%,但仍处调整期。电器业态收入8.75亿元,同比增长16.6%,保持较快增长。汽贸业态收入6.23亿元,同比下降27.0%,但毛利率提升0.9个百分点至9.3%,公司正主动收缩并加大新能源品牌布局。
报告对重庆百货的未来发展有何展望?
报告对重庆百货的未来发展持谨慎乐观态度。公司展现出较强的经营韧性,调改升级推动经营质量改善。报告下调公司2026-2027年归母净利润至8.16/9.50亿,并新增2028年预测至10.34亿,对应PE为11/9/8倍,维持“优于大市”评级。这表明分析师认为公司通过主业修复和费用管控有望实现长期稳健发展,尽管短期内仍面临收入承压和投资收益波动等挑战。
投资重庆百货需关注哪些风险?
投资重庆百货需关注的主要风险包括:宏观环境风险可能影响消费需求;调改升级若不及预期,将影响主业经营改善效果;行业竞争加剧可能压缩利润空间。报告特别指出,马上消费金融下滑拖累利润表现,未来其经营状况仍具不确定性。此外,证券投资公允价值波动也可能对短期利润产生非经营性影响,投资者需密切关注这些风险因素。