猜你想问
苏泊尔研报核心内容是什么?
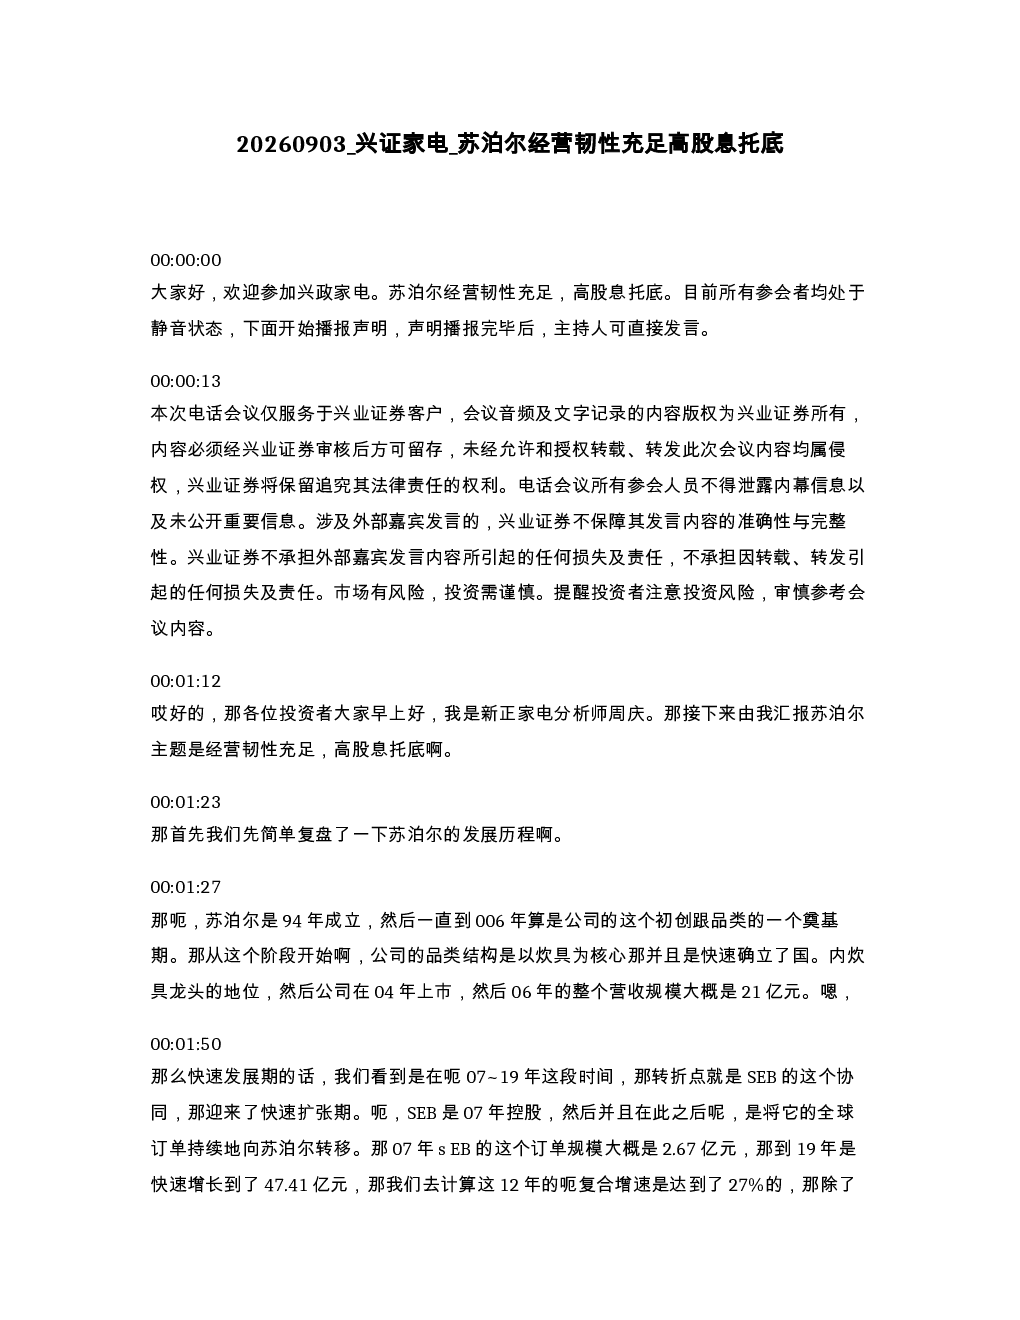
苏泊尔研报分析其经营韧性,指出公司从炊具主导逐步转型为电器业务,2025年电器业务营收占比达68.8%。2026年上半年营收微降0.5%,但内销增长1.39%,外销下滑4.72%。内销凭借炊具、电饭煲等刚需产品保持稳健,通过费用投放、产品结构升级和渠道优化提升份额和毛利。外销受SEB订单和海外需求波动影响短期承压,但公司正积极协同争取订单,中长期有望修复。毛利率同比提升0.63个百分点至24.24%,主要得益于内销结构性优化,但外销毛利率承压。净利率同比下滑主要因销售费用提升。公司明确未来三年现金分红比例不低于60%,预计分红率维持在80%-100%区间,当前15倍估值下,股息率约5.1%。基于外销边际修复、费用精细化控制和成本压力缓解预期,合理估值可修复至20倍左右。苏泊尔基本面韧性突出,安全边际高,具备股息率优势。
家电行业发展趋势如何?
家电行业正经历从炊具到电器的业务转型,苏泊尔从炊具主导逐步转型为电器业务为主,2025年电器业务营收占比达68.8%。行业在下行周期中,龙头企业凭借刚需产品客户粘性和行业地位保持稳健增长。未来,行业将面临海外需求波动和成本压力等挑战,但龙头企业通过费用投放、产品结构升级和渠道优化等策略提升竞争力。同时,智能化、健康化等趋势将推动行业创新,龙头企业有望受益于这些趋势。
研报重点分析了苏泊尔的哪些方面?
研报重点分析了苏泊尔的经营韧性,包括其业务转型、营收结构、内外销表现、毛利率和净利率变化等。报告指出,苏泊尔通过费用投放、产品结构升级和渠道优化等策略提升份额和毛利,内销保持稳健增长。外销短期承压,但公司正积极协同SEB争取订单,中长期有望修复。报告还分析了苏泊尔的分红政策,公司明确未来三年现金分红比例不低于60%,预计分红率维持在80%-100%区间。基于外销边际修复、费用精细化控制和成本压力缓解预期,合理估值可修复至20倍左右。
当前家电市场现状如何?
当前家电市场处于转型期,从炊具到电器的业务转型加速,龙头企业凭借刚需产品客户粘性和行业地位保持稳健增长。苏泊尔2026年上半年营收微降0.5%,但内销增长1.39%,外销下滑4.72%,显示出龙头企业的韧性。行业面临海外需求波动和成本压力等挑战,但龙头企业通过费用投放、产品结构升级和渠道优化等策略提升竞争力。同时,智能化、健康化等趋势将推动行业创新。
研报提示哪些风险?
研报提示苏泊尔面临的主要风险包括外销订单波动和成本压力。外销方面,受SEB订单和海外需求波动影响,短期承压,虽然公司正积极协同SEB争取订单,但中长期修复仍需时间。成本压力方面,原材料价格波动和汇率变动可能导致成本上升,影响公司盈利能力。此外,市场竞争加剧也可能对公司份额和毛利造成压力。投资者需关注这些风险因素,谨慎评估投资风险。