猜你想问
三生国健2026年中报的主要业绩表现如何?
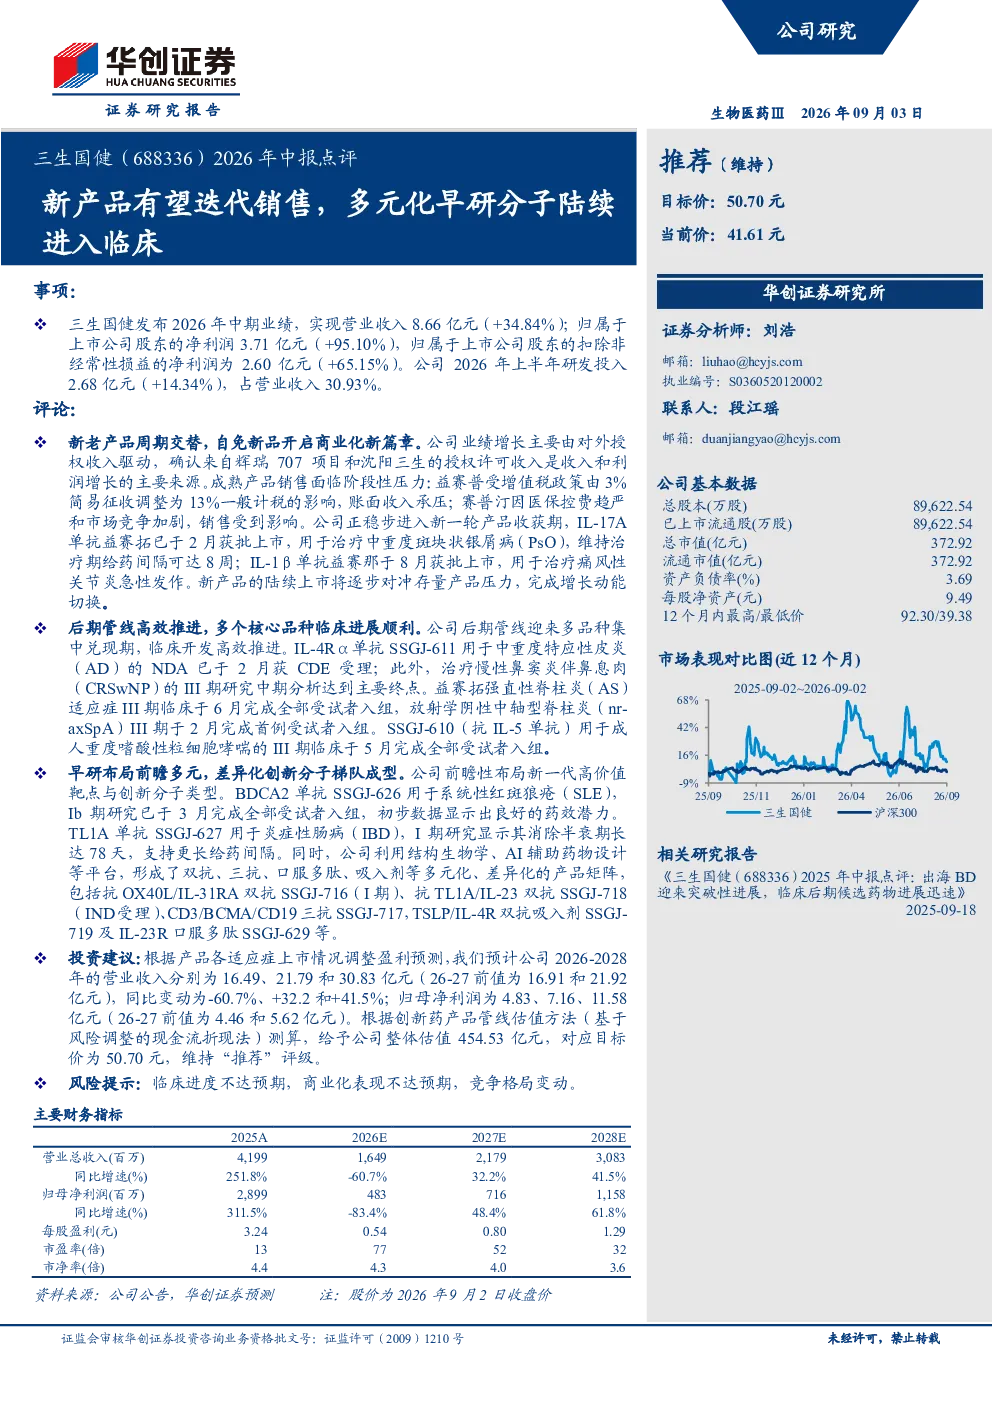
三生国健2026年中期业绩显著增长,营业收入8.66亿元(+34.84%),净利润3.71亿元(+95.10%),扣非净利润2.60亿元(+65.15%)。研发投入2.68亿元(+14.34%),占营收30.93%。业绩增长主要来自辉瑞707项目和沈阳三生的授权许可收入。成熟产品如益赛普和赛普汀面临阶段性压力,分别受增值税政策调整和医保控费影响。IL-17A单抗益赛拓和IL-1β单抗益赛那分别于2月和8月获批上市,逐步对冲存量产品压力。
三生国健在后期管线进展方面有哪些重要动态?
三生国健在后期管线进展方面具有重要动态。IL-4Rα单抗SSGJ-611用于中重度特应性皮炎的NDA已获CDE受理,治疗慢性鼻窦炎的III期研究中期分析达主要终点。益赛拓强直性脊柱炎和放射学阴性中轴型脊柱炎的III期临床分别于6月和2月完成。早研布局方面,BDCA2单抗SSGJ-626和TL1A单抗SSGJ-627分别用于系统性红斑狼疮和炎症性肠病,显示良好潜力。公司已形成双抗、三抗、口服多肽、吸入剂等多元化产品矩阵,包括抗OX40L/IL-31RA双抗、抗TL1A/IL-23双抗等。
三生国健报告重点分析了哪些方向?
三生国健报告重点分析了业绩表现、产品周期交替、后期管线进展、投资建议与估值以及风险提示等方向。报告指出,公司2026年中期业绩显著增长,但成熟产品面临阶段性压力,新产品逐步对冲。后期管线进展方面,IL-4Rα单抗等已进入关键阶段,早研布局多元化。投资建议方面,预计2026-2028年营业收入和归母净利润将保持增长,基于创新药产品管线估值方法给予公司整体估值454.53亿元,对应目标价50.70元,维持“推荐”评级。
当前创新药市场现状如何?
当前创新药市场现状呈现多元化发展趋势,双抗、三抗、口服多肽、吸入剂等创新疗法不断涌现。三生国健积极布局多元化产品矩阵,包括抗OX40L/IL-31RA双抗、抗TL1A/IL-23双抗等,以应对市场竞争。同时,公司面临产品周期交替的挑战,成熟产品压力逐步显现,需关注新产品的迭代销售和临床进展。整体而言,创新药市场机遇与挑战并存,企业需在研发和商业化方面持续发力。
三生国健研报提示了哪些主要风险?
三生国健研报提示了临床进度不达预期、商业化表现不达预期以及竞争格局变动等主要风险。临床进度不达预期可能导致产品上市延迟或效果不及预期;商业化表现不达预期可能影响产品市场推广和销售额;竞争格局变动可能使公司面临更大的市场压力。此外,政策变化、研发失败等外部因素也可能对公司经营产生影响。投资者需关注这些风险因素,谨慎评估投资价值。