猜你想问
建邦科技投资者关系活动记录表主要披露了哪些内容?
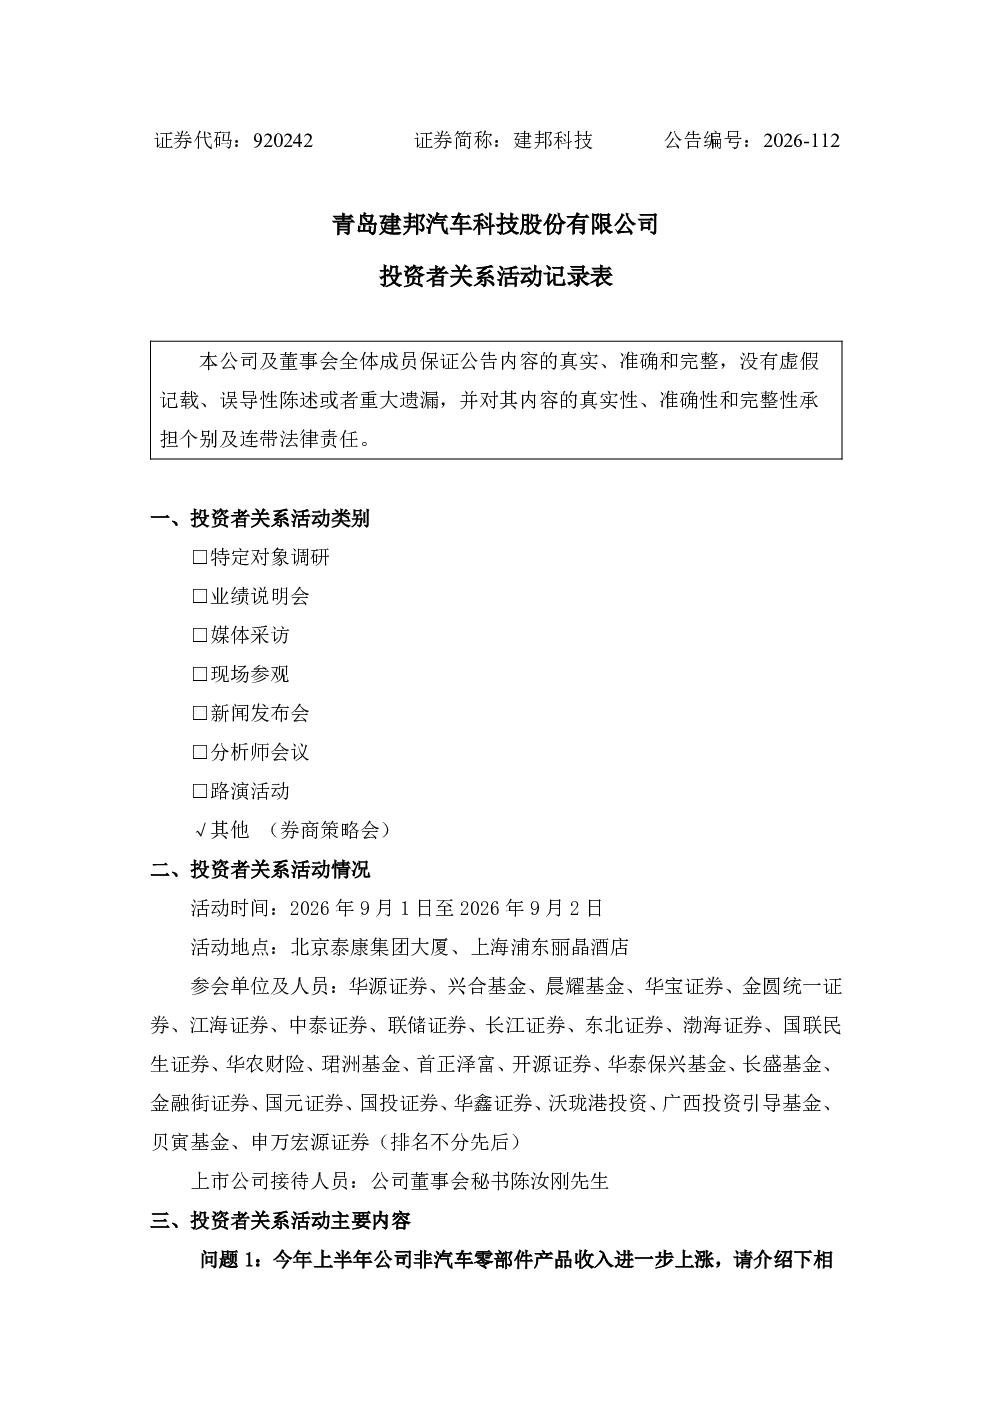
建邦科技投资者关系活动记录表主要披露了公司举办的券商策略会情况,包括活动类别、时间、地点以及参会机构等基本信息。此外,记录表还详细介绍了公司在非汽车零部件产品发展、房车用产品情况等方面的核心观点和未来规划。报告重点分析了公司通过多元化产品布局、规模效应、全球化客户拓展及资源整合能力构建的核心竞争力,并指出公司致力于通过机制创新实现内生增长。值得注意的是,报告也提及了非汽车用产品占比提升的目标及其实现的不确定性。
建邦科技非汽车零部件产品发展现状如何?
建邦科技非汽车零部件产品发展现状呈现多元化趋势。2026年上半年,非汽车零部件产品收入达9,150.33万元,占比22.37%,主要产品包括家庭庭院类(7,567.68万元)、摩托车用(1,196.76万元)和船艇用(385.89万元)。公司计划未来将非汽车用产品收入占比提升至超30%,但实现该目标存在不确定性。这表明公司在拓展非汽车领域市场方面积极布局,但实际效果仍需持续关注。
建邦科技的核心竞争优势体现在哪些方面?
建邦科技的核心竞争优势主要体现在五个方面:一是开发创新优势,每年投放2,000-3,000个新品,覆盖汽车、摩托车等多元领域;二是产品规模优势,管理SKU超30,000项,形成规模效应与客户粘性;三是全球化布局,出口30余国,2025年新拓展客户305家;四是资源整合能力,具备跨界供应链管理与精细化客户运营能力;五是内生增长机制,由“产品提供商”转型为“内驱型创新服务平台”,通过机制驱动发展。这些优势共同构筑了公司的核心竞争力。
建邦科技未来发展方向是什么?
建邦科技未来发展方向主要集中在非汽车用产品占比提升和内生增长机制创新。公司计划通过多元化产品布局,进一步扩大非汽车零部件产品的收入占比,目标超30%。同时,公司致力于由“产品提供商”转型为“内驱型创新服务平台”,通过机制创新实现内生增长。这一战略方向体现了公司寻求业务多元化发展的决心,但需关注规划实现的确定性。
建邦科技投资者关系活动记录表存在哪些风险提示?
建邦科技投资者关系活动记录表提示的主要风险在于非汽车用产品占比提升目标的不确定性。虽然公司计划将非汽车用产品收入占比提升至超30%,但实现该目标存在较多变数,包括市场竞争、客户需求变化、技术迭代等因素。此外,公司转型为“内驱型创新服务平台”的机制创新也存在一定的不确定性,需要持续观察其实际效果。这些风险提示提醒投资者在评估公司未来发展前景时需保持谨慎。