猜你想问
这份研报的核心内容是什么?
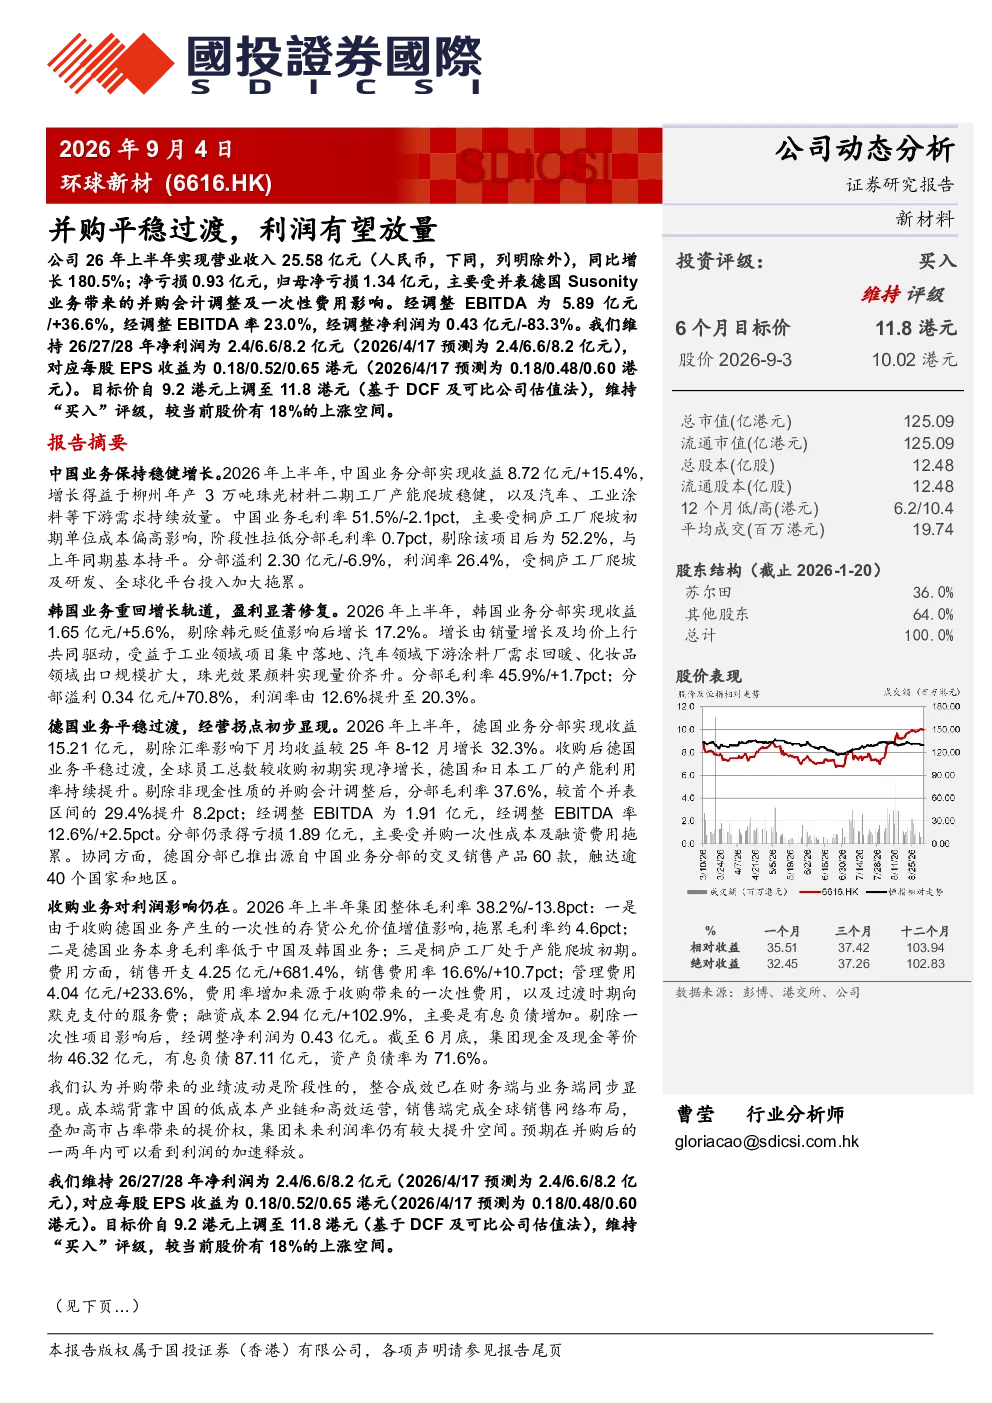
这份研报主要分析06616环球新材国际的并购整合情况及财务表现。报告显示,公司中国业务上半年营收增长15.4%,韩国业务重回增长轨道,德国业务平稳过渡。整体来看,2026年上半年营收同比增长180.5%,但受并购影响,毛利率下降,净利润为净亏损。报告强调并购带来的业绩波动是阶段性的,整合成效已在财务和业务端显现,未来利润率有较大提升空间。
环球新材国际所属赛道的发展趋势如何?
环球新材国际所属赛道为高性能材料领域,报告显示公司业务覆盖中国、韩国、德国等多个市场,产品应用于工业、汽车、化妆品等多个领域。中国业务受益于产能爬坡和下游需求放量,韩国业务受益于销量和均价提升,德国业务产能利用率提升。整体来看,高性能材料市场需求持续增长,公司通过并购整合提升竞争力,未来利润率有较大提升空间。
研报重点分析了哪些方向?
研报重点分析了公司并购整合后的财务和业务表现。具体包括:中国业务营收增长及毛利率情况,韩国业务重回增长轨道及利润率提升,德国业务平稳过渡及产能利用率提升。此外,报告还分析了公司整体财务表现,如营收增长、净利润亏损、经调整EBITDA增长等,并评估了并购带来的短期业绩波动及长期利润释放潜力。
当前市场对环球新材国际的判断是什么?
当前市场对环球新材国际的判断是并购带来的业绩波动是阶段性的,整合成效已在财务和业务端显现。报告显示,公司通过并购整合提升了业务规模和竞争力,虽然短期内受并购影响导致净利润亏损,但长期来看,利润率有较大提升空间。市场预计并购后一两年内利润将加速释放,公司估值也因此被上调。
研报提示了哪些风险?
研报提示了以下风险:行业竞争加剧可能导致市场份额下降;宏观经济下行可能影响下游需求;原材料成本上升可能压缩利润空间;合并整合工作不及预期可能导致整合效果不达预期。此外,公司资产负债率较高,有息负债规模较大,也需关注财务风险。这些风险因素可能影响公司的短期业绩和长期发展。
你可能感兴趣
并购平稳过渡,利润有望放量
国证国际2026-09-04
新能源行业周报(第113期):重视底部并购、价格弹性,BC、硅基有望快速放量
电气设备太平洋证券2024-12-02
高速扩张影响利润,并购门店今年开始盈利,业绩有望恢复
医药生物华安证券2017-02-28
并购标的兑现利润,公司业绩有望快速增长
有色金属信达证券2017-05-03
电力设备与新能源行业周报:电动车产销量平稳过渡 静待爆款车型放量
电气设备长城证券2018-08-12
淡季平稳过渡,利润稳步提升
国盛证券2026-04-30