猜你想问
这份研报的核心内容是什么?
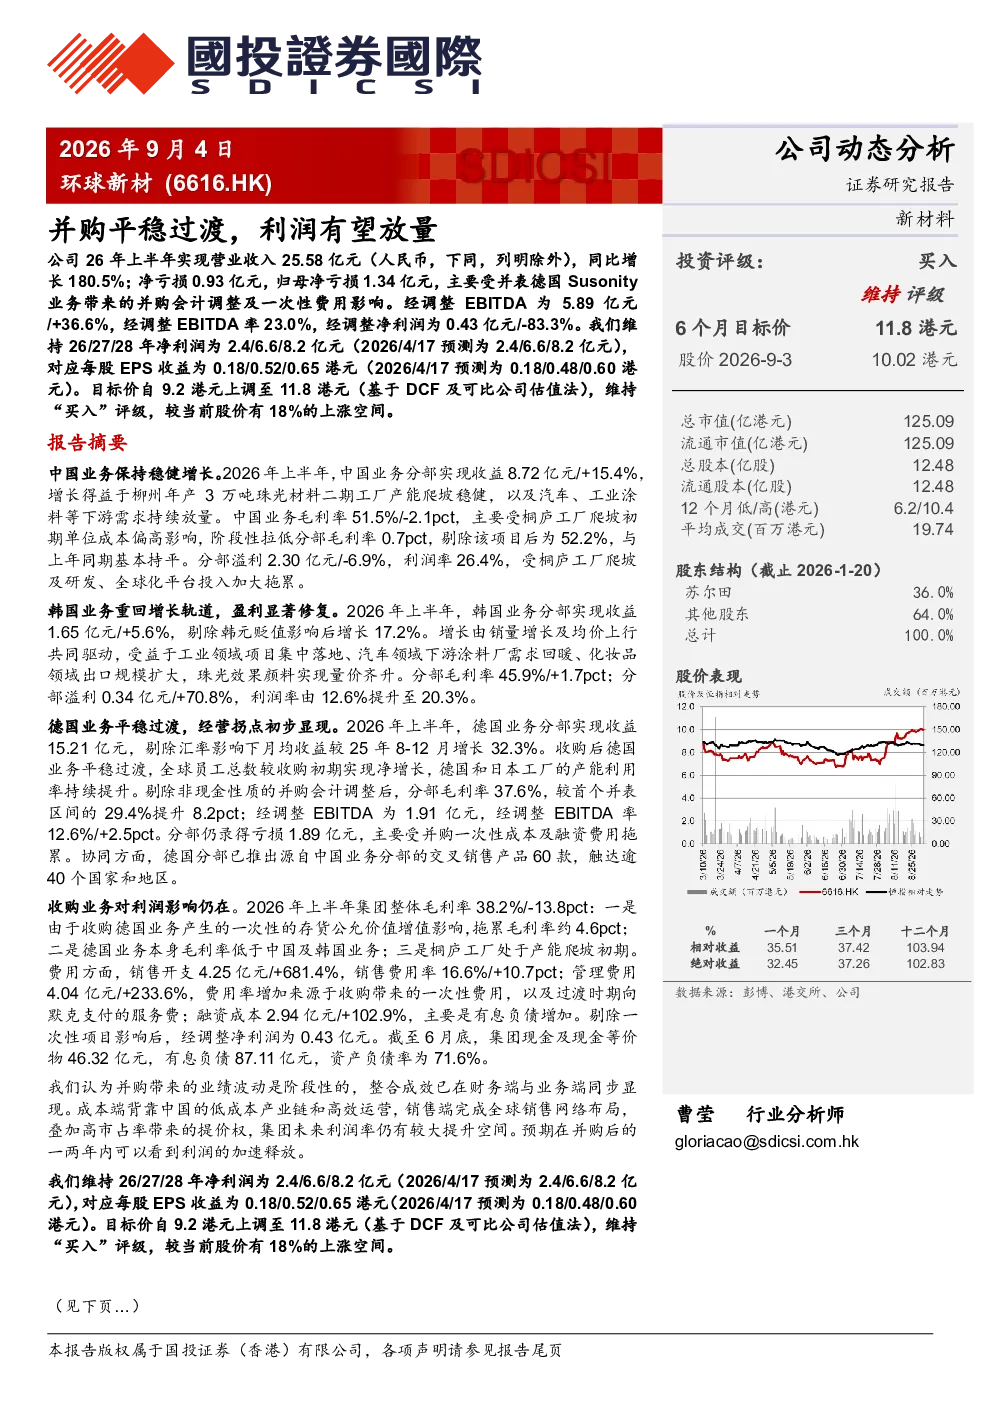
这份研报分析的是环球新材2026年上半年的财务表现,重点关注并购后的整合成效与业务发展。报告显示,中国业务营收同比增长15.4%,韩国业务剔除汇率后增长17.2%,德国业务收益剔除汇率影响后月均增长32.3%。整体来看,公司上半年营收同比增长180.5%,但受并购会计调整和一次性费用影响,净亏损0.93亿元。经调整EBITDA为5.89亿元,同比增长36.6%,显示出整合成效正在逐步显现。
当前行业发展趋势如何?
报告指出,环球新材所处的行业受益于下游需求回暖,特别是工业、汽车和化妆品领域的需求复苏。中国业务方面,柳州工厂产能爬坡和下游需求放量是主要增长动力。韩国业务重回增长轨道,销量和均价提升推动收益增长。德国业务平稳过渡,产能利用率提升,协同效应逐步释放,已推出60款交叉销售产品覆盖40多个国家和地区。整体行业趋势向好,但需关注行业竞争加剧和宏观经济波动带来的不确定性。
研报重点分析了哪些方向?
研报重点分析了环球新材并购后的整合成效与财务表现。具体包括:中国业务营收增长及成本控制、韩国业务需求回暖与利润率提升、德国业务并购后平稳过渡与协同效应释放。此外,报告还评估了公司整体财务状况,如营收增长、毛利率变化、费用控制、现金流状况等,并预测了未来几年的净利润表现。报告强调,并购带来的业绩波动是阶段性的,整合成效已在财务端和业务端同步显现。
当前市场对环球新材的判断是什么?
市场对环球新材的判断是,公司并购带来的业绩波动是阶段性的,整合成效已在财务端和业务端同步显现。报告认为,公司背靠中国低成本产业链和高效运营,全球销售网络布局完成,高市占率带来提价权,未来利润率有较大提升空间。尽管2026年上半年净利润仍为负值,但经调整EBITDA同比增长36.6%,显示出公司基本面正在改善。市场预计并购后一两年内利润将加速释放。
研报提示了哪些风险?
研报提示了环球新材面临的主要风险,包括行业竞争加剧、宏观经济下行、原材料成本上升、合并整合工作不及预期等。具体来看,行业竞争加剧可能影响公司市场份额和盈利能力;宏观经济下行可能导致下游需求疲软,影响公司业绩;原材料成本上升会增加生产成本,压缩利润空间;合并整合工作若不及预期,可能影响协同效应的发挥和整合效率。投资者需密切关注这些风险因素,谨慎评估公司长期发展前景。