猜你想问
百果园集团2026年业绩扭亏为盈的主要原因是什么?
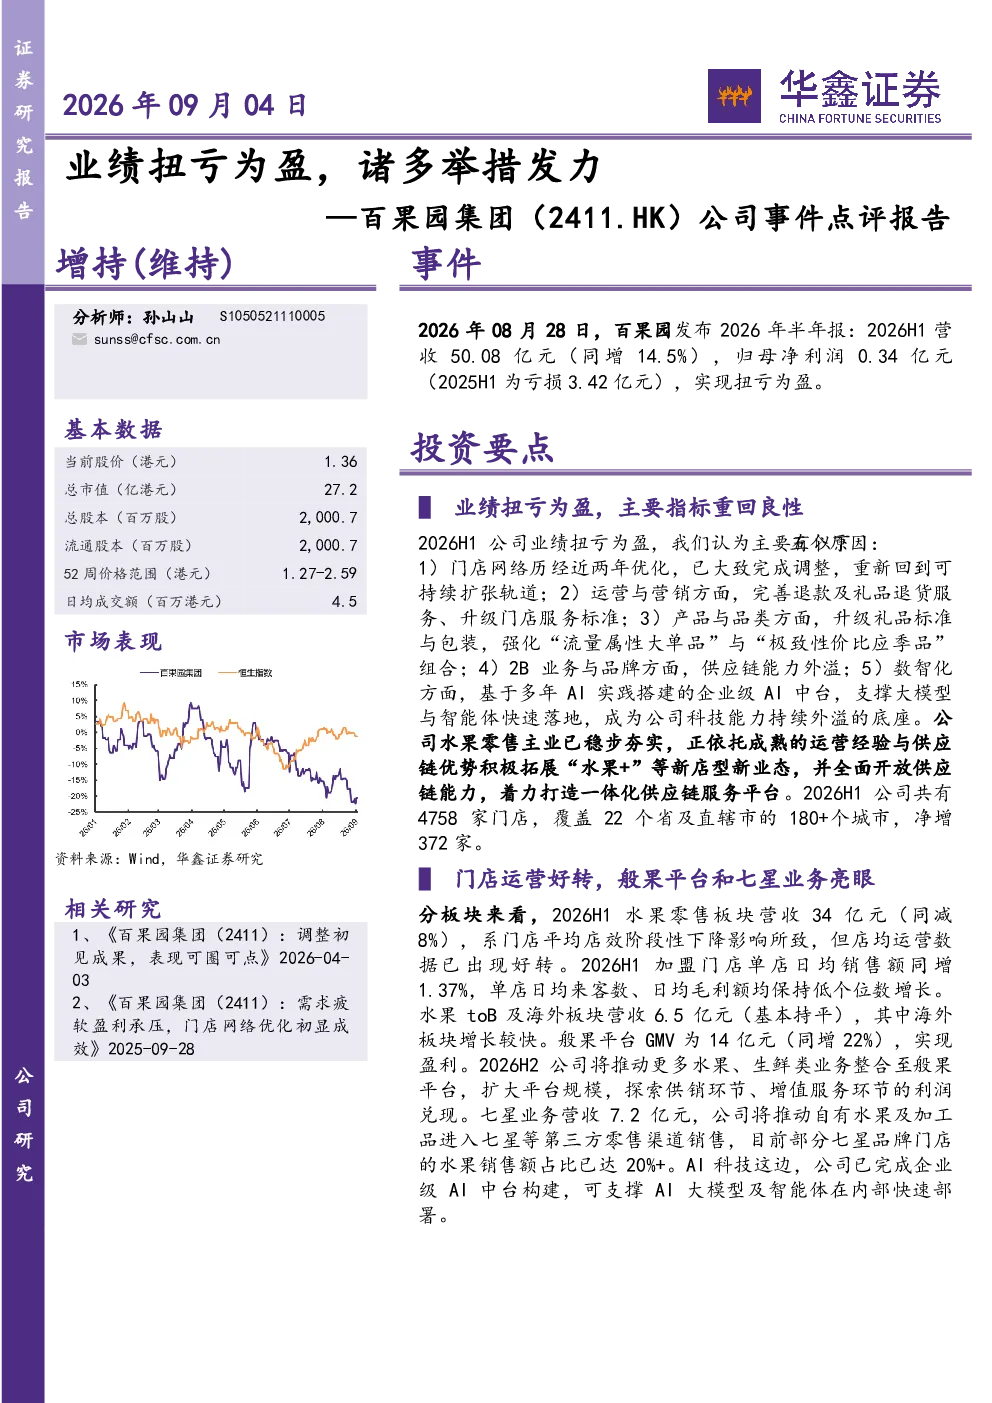
百果园集团2026年上半年实现业绩扭亏为盈,主要得益于门店网络优化、运营与营销改进、产品与品类升级、2B业务与品牌发展以及数智化能力提升。门店网络优化方面,历经近两年调整,门店网络重回可持续扩张轨道,总数达4758家,覆盖22个省及直辖市的180+个城市。运营与营销方面,完善退款及礼品退货服务,升级门店服务标准。产品与品类方面,升级礼品标准与包装,强化“流量属性大单品”与“极致性价比应季品”组合。2B业务与品牌方面,供应链能力外溢,推动自有水果及加工品进入第三方零售渠道。数智化方面,基于企业级AI中台,支撑AI大模型与智能体快速落地。营收50.08亿元,同比增长14.5%;归母净利润0.34亿元,2025年上半年亏损3.42亿元。
水果零售行业未来发展趋势如何?
水果零售行业未来发展趋势呈现多元化发展态势。一方面,消费者对水果品质和新鲜度的要求持续提升,推动行业向高端化、品牌化方向发展。另一方面,数字化技术如AI、大数据等在水果零售领域的应用日益广泛,助力企业提升运营效率和用户体验。此外,供应链整合和2B业务拓展成为行业新的增长点,企业通过优化供应链能力,将自有水果及加工品进入第三方零售渠道,扩大市场份额。同时,社区团购等新零售模式兴起,为水果零售行业带来新的发展机遇。百果园集团通过门店网络优化、产品品类升级、数智化能力提升等措施,积极适应行业发展趋势,实现业绩扭亏为盈。
百果园集团报告重点分析了哪些方面?
百果园集团报告重点分析了多个方面。首先,报告详细分析了公司业绩扭亏为盈的核心驱动因素,包括门店网络优化、运营与营销改进、产品与品类升级、2B业务与品牌发展以及数智化能力提升。其次,报告对公司的分板块表现进行了深入分析,包括水果零售板块、水果toB及海外板块、般果平台、七星业务以及AI科技板块的具体营收和运营数据。此外,报告还探讨了公司未来的战略聚焦方向,如托管模型、般果平台整合、新鲜社区店扩张及新店型打造。最后,报告对公司的投资建议进行了说明,调整2026-2028年EPS分别为0.03/0.09/0.14元,对应PE分别为41/13/9倍,维持“增持”投资评级。
当前水果零售市场现状如何?
当前水果零售市场现状呈现竞争激烈、多元化发展的特点。一方面,随着消费者对健康饮食的重视程度提升,水果零售市场规模持续扩大,但行业竞争也日益激烈。另一方面,数字化技术的应用为水果零售行业带来新的发展机遇,企业通过优化供应链、提升运营效率、创新营销模式等方式,增强市场竞争力。百果园集团通过门店网络优化、产品品类升级、数智化能力提升等措施,积极应对市场变化,实现业绩扭亏为盈。此外,社区团购等新零售模式的兴起,为水果零售行业带来新的发展机遇和挑战。
百果园集团报告提示了哪些风险?
百果园集团报告提示了多项风险。首先,宏观经济下行风险可能对水果零售行业造成不利影响,导致消费者购买力下降。其次,行业竞争加剧风险不容忽视,随着更多企业进入水果零售市场,竞争将更加激烈。此外,门店拓展不及预期和市场拓展不及预期也是潜在风险,如果公司无法有效扩大门店网络和市场份额,业绩增长可能受到限制。最后,数智化转型过程中可能面临的技术风险和管理风险也需要关注。公司需要持续提升自身能力,以应对这些潜在风险。