猜你想问
这份研报的核心内容是什么?
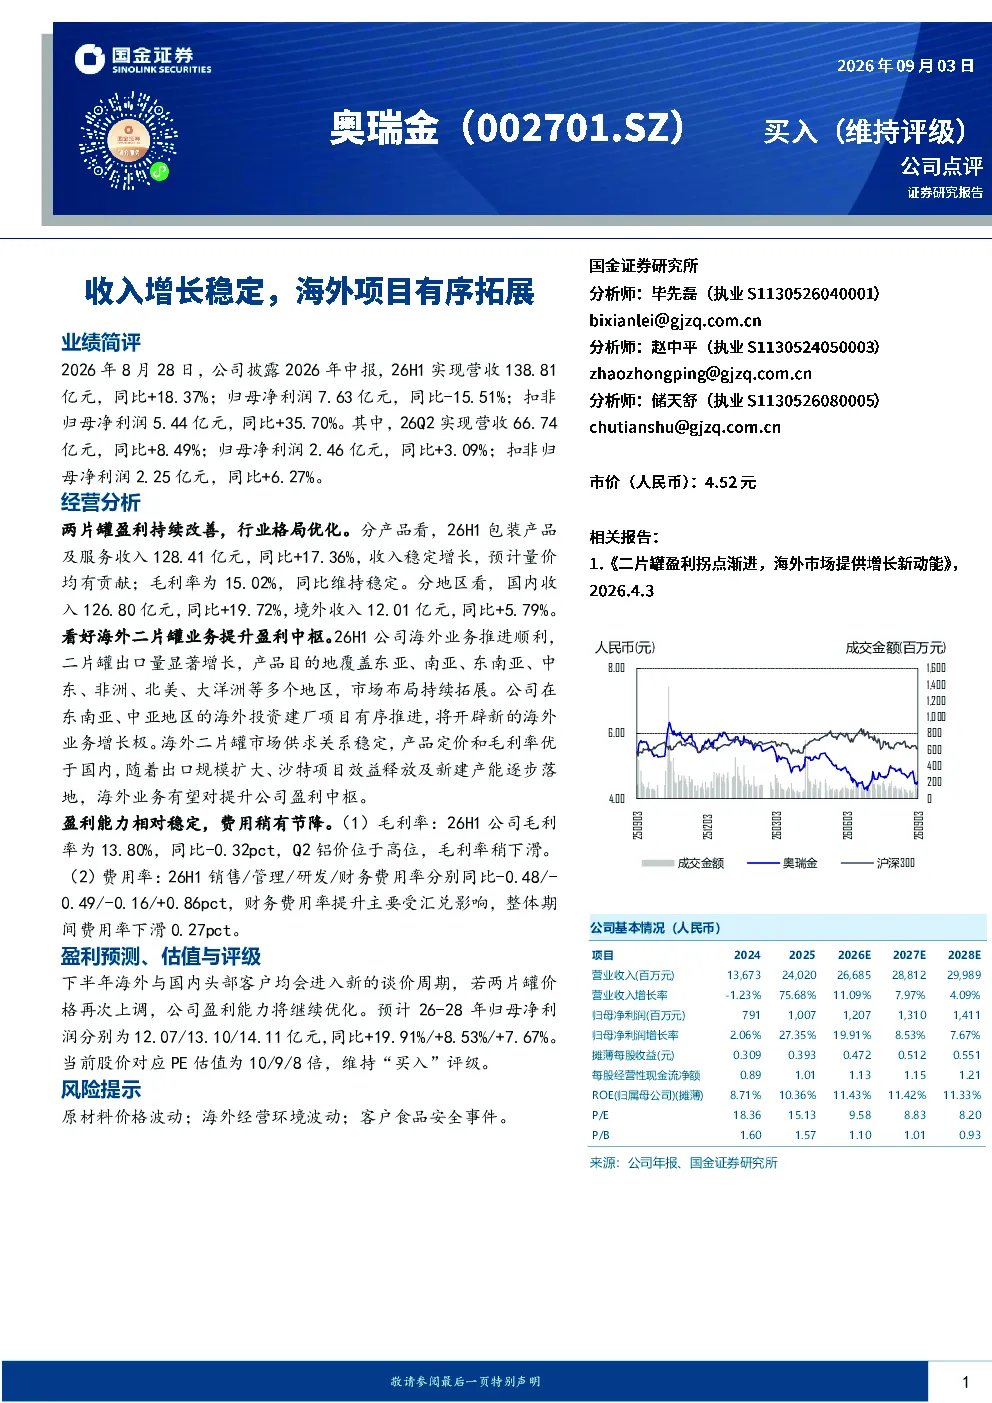
2026年中报显示,奥瑞金实现营收138.81亿元,同比增长18.37%;归母净利润7.63亿元,同比减少15.51%;扣非归母净利润5.44亿元,同比增长35.70%。两片罐业务收入128.41亿元,同比增长17.36%,海外业务提升盈利中枢,东南亚、中亚地区投资建厂项目有序推进。
轻工制造行业发展趋势如何?
轻工制造行业持续向高端化、智能化转型,市场竞争格局优化。企业通过技术创新和海外布局提升竞争力,两片罐业务盈利改善,国内收入126.80亿元,同比增长19.72%;境外收入12.01亿元,同比增长5.79%。行业集中度提升,头部企业优势明显。
研报重点分析了哪些方向?
研报重点分析了奥瑞金两片罐业务的盈利改善,海外市场的拓展情况,以及成本费用控制。包装产品及服务收入稳定增长,毛利率15.02%维持稳定。海外业务提升盈利中枢,出口量显著增长,东南亚、中亚地区投资建厂项目有序推进。费用率方面,销售、管理、研发费用率分别同比降低0.48、0.49、0.16个百分点。
当前市场对轻工制造行业的现状判断是什么?
轻工制造行业目前呈现稳健发展态势,头部企业通过技术创新和全球化布局提升竞争力。两片罐业务盈利能力持续改善,海外市场拓展成效显著,但铝价高位对毛利率造成一定压力。行业集中度提升,市场竞争格局优化,企业盈利能力逐步增强。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动,海外经营环境的不确定性,以及客户食品安全事件。铝价波动可能影响毛利率,海外市场拓展面临政策、汇率等风险,食品安全问题对行业声誉和经营造成潜在影响。
你可能感兴趣
2019Q3点评:Q3镶嵌景气度较低收入端承压,线上增长强劲线下门店有序拓展
商贸零售长城证券2019-10-30
三季度收入增速稳定,海外市场及医院渠道有望持续拓展,维持“买入”
医药生物中泰证券2015-10-26
三季度收入增速稳定,关注医院及海外市场拓展场拓展
医药生物中泰证券2015-10-14
2024年三季报点评:收入稳健增长,海外业务有序推进
电子设备民生证券2024-10-30
收入稳健增长,海外产能有序转移
国泰海通证券2025-09-08
三季报点评:收入增长稳定,积极拓展海工装备领域
信息技术新时代证券2017-10-26
收入增长稳定,内地市场拓展加速
第一上海证券2016-03-14
2017年年报点评:全年业绩增长稳定,海外渠道继续拓展
医药生物西南证券2018-04-01
垃圾焚烧龙头现金流改善显著,海外项目拓展新增长曲线
兴证国际2026-07-13
业绩符合预期,项目建设有序推进,拓展润滑油添加剂业务
东兴证券2022-03-01