猜你想问
山煤国际2026年中报核心内容有哪些?
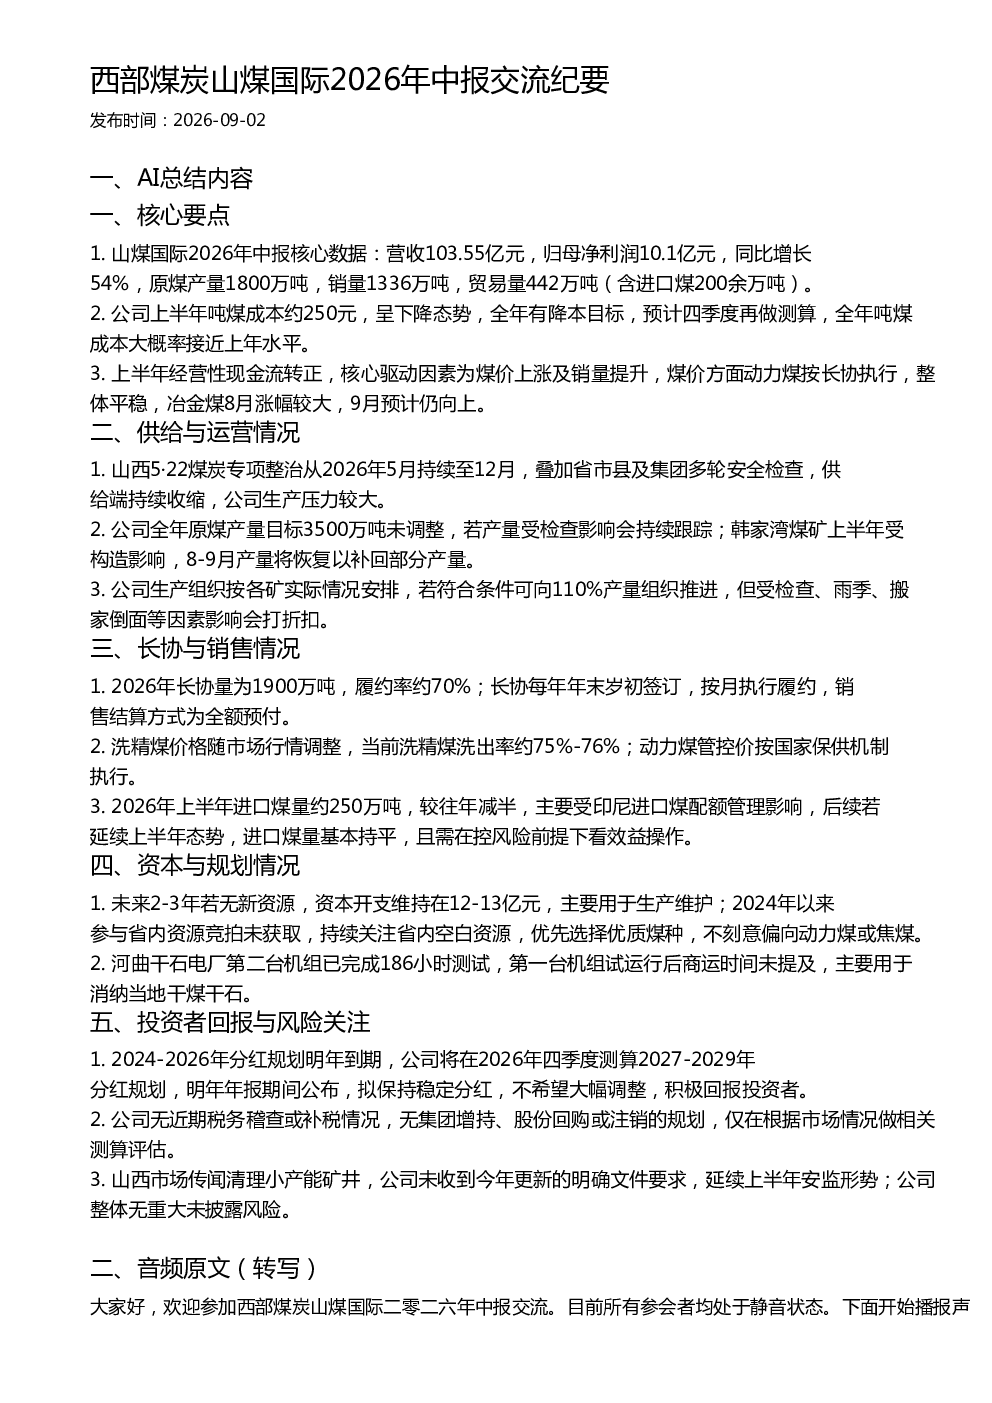
2026年上半年,山煤国际营收103.55亿元,归母净利润10.1亿元,同比增长54%。原煤产量1800万吨,销量1336万吨,贸易量442万吨(含进口煤200余万吨)。吨煤成本约250元,呈下降态势。经营性现金流转正,主要驱动因素为煤价上涨及销量提升。长协量为1900万吨,履约率约70%。
煤炭行业2026年发展趋势如何?
山西5·22煤炭专项整治持续至12月,供给端持续收缩,公司生产压力较大。全年原煤产量目标3500万吨未调整。洗精煤价格随市场行情调整,当前洗精煤洗出率约75%-76%。动力煤管控价按国家保供机制执行。进口煤量约250万吨,较往年减半。
山煤国际2026年中报重点分析了哪些方向?
报告重点分析了公司财务数据、成本与盈利、现金流、供给与运营、长协与销售、资本与规划、投资者回报与风险。其中,财务数据显示营收利润双增,成本控制有效;供给端受安全检查影响较大;长协履约率约70%;资本开支主要用于生产维护;拟保持稳定分红。
当前煤炭市场现状如何判断?
动力煤按长协执行,冶金煤价格持续上涨。洗精煤价格随市场调整,洗出率约75%-76%。进口煤量约250万吨,较往年减半,主要受印尼进口煤配额管理影响。山西市场传闻清理小产能矿井,但公司未收到明确文件要求,延续上半年安监形势。
山煤国际2026年中报存在哪些风险提示?
山西市场传闻清理小产能矿井,公司未收到明确文件要求,但安监形势持续严格。进口煤操作需在控风险前提下看效益。公司无近期税务稽查或补税情况,无集团增持、股份回购或注销规划。整体无重大未披露风险。
你可能感兴趣
西部煤炭山西焦煤2026年中报交流
未知机构2026-09-02
平安证券山煤国际煤炭上市公司交流会纪要
未知机构2026-09-10
长江煤炭 煤启新程业绩交流系列华阳股份2026年中报业绩交流
未知机构2026-08-28
山煤国际2026年9月3日研报分享纪要
未知机构2026-09-03
长江煤炭力量发展2026年中报业绩交流纪要
未知机构2026-08-25
浙商能源丨山煤国际近况交流
未知机构2026-07-15
国海能源开采山煤国际线上交流会议纪要
未知机构2026-09-04
山煤国际:煤炭新秀,成长性突出
化石能源中国民族证券2011-01-11
开源煤炭公用2026周期上行系列 山煤国际投资价值分析
未知机构2026-09-02
山煤国际公司点评:构建具有前瞻性的煤炭产销链条
化石能源国都证券2010-10-22