猜你想问
这份研报的核心内容是什么?
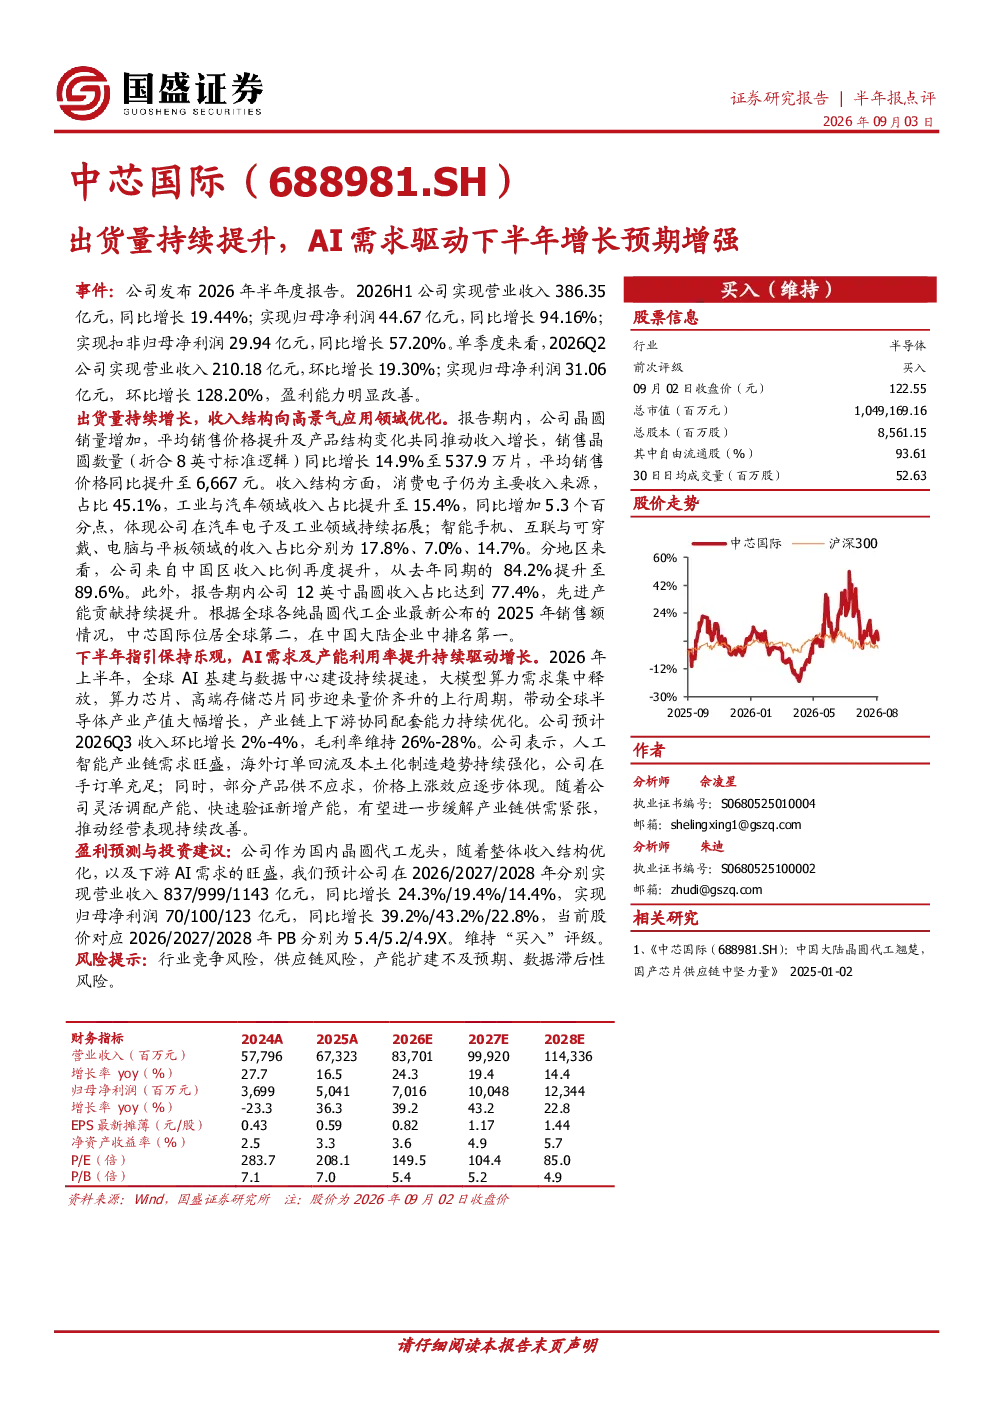
该研报显示公司2026年半年度业绩强劲,营收和净利润显著增长。2026H1营业收入386.35亿元,同比增长19.44%;归母净利润44.67亿元,同比增长94.16%。晶圆销量增加,平均销售价格提升及产品结构变化共同推动收入增长。销售晶圆数量同比增长14.9%至537.9万片,平均销售价格同比提升至6,667元。收入结构优化,消费电子仍为主要收入来源(45.1%),工业与汽车领域收入占比提升至15.4%。12英寸晶圆收入占比达到77.4%,先进产能贡献持续提升。
AI行业发展趋势如何?
AI行业发展趋势显示需求旺盛,推动晶圆代工行业增长。海外订单回流及本土化制造趋势强化,公司在AI相关领域的收入占比和产能贡献持续提升。消费电子仍是主要收入来源,但工业与汽车领域收入占比同比增加5.3个百分点,体现行业拓展。部分产品供不应求,价格上涨效应逐步体现,行业整体处于供需紧张状态。
报告重点分析了哪些方向?
报告重点分析了公司收入结构优化及AI需求驱动下的增长预期。消费电子、工业与汽车领域收入占比变化,12英寸晶圆收入占比提升至77.4%,先进产能贡献持续提升。下半年增长预期,预计2026Q3收入环比增长2%-4%,毛利率维持26%-28%。公司在全球纯晶圆代工企业中位居第二,在中国大陆企业中排名第一。
当前市场现状如何判断?
当前市场现状显示晶圆代工行业供需紧张,AI需求旺盛推动价格上涨。公司手订单充足,部分产品供不应求。全球市场地位稳固,公司作为国内晶圆代工龙头,受益于收入结构优化及下游AI需求旺盛。行业竞争激烈,供应链存在风险,产能扩建可能不及预期,数据存在滞后性风险。
研报提到了哪些风险提示?
研报提示行业竞争风险、供应链风险、产能扩建不及预期风险、数据滞后性风险。行业竞争激烈可能导致市场份额变化,供应链问题可能影响生产稳定性,产能扩建不及预期可能限制增长,数据滞后性可能导致分析存在偏差。这些风险需关注,但研报未提供具体应对措施。